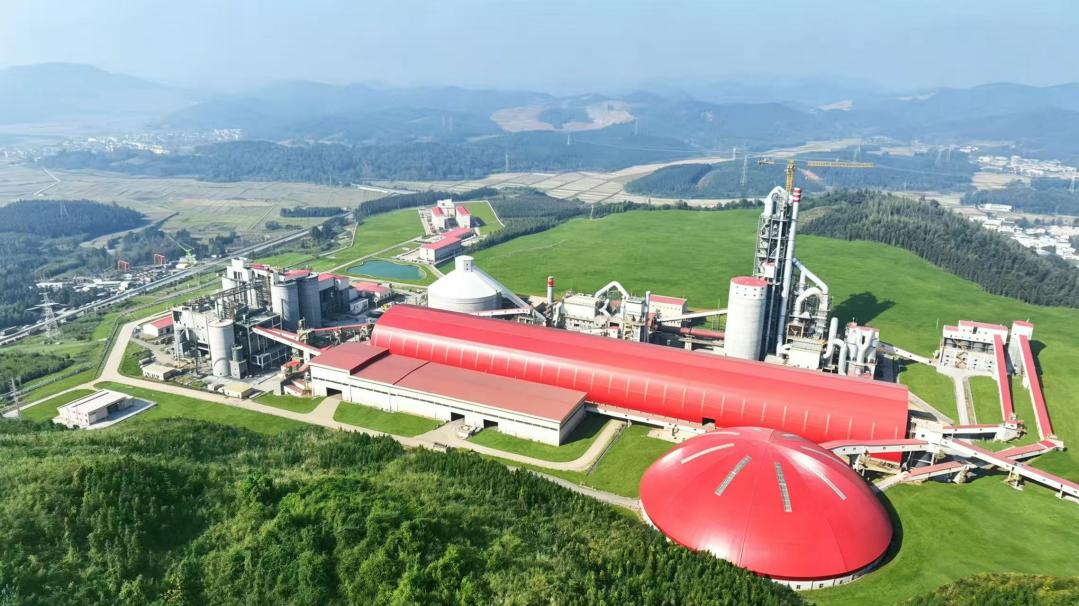
水泥业稳中蓄势:价格微涨与基建招标
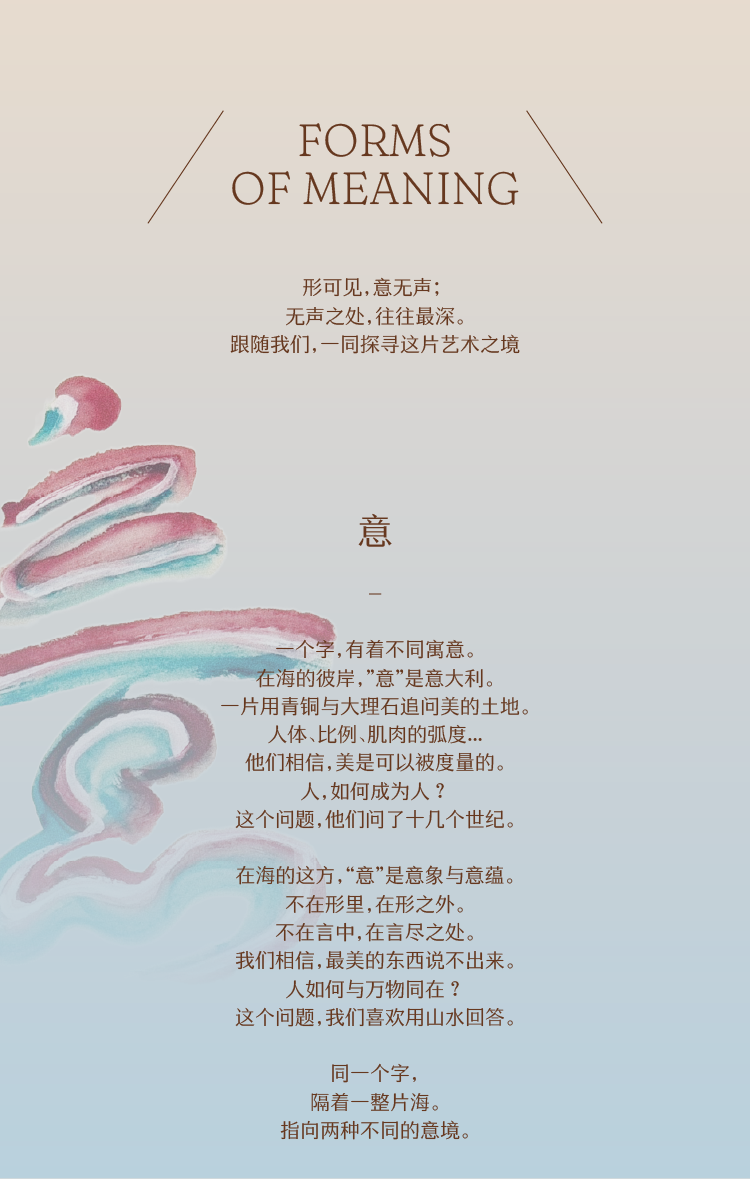
9月上旬的建材市场呈现出一种微妙的平衡感:一面是流通领域水泥价格环比小幅回升,另一面是西南地区大型铁路工程启动招标,为区域需求注入想象空间。与此同时,行业内部的绿色转型与人事更迭也在悄然推进,共同勾勒出水泥行业在传统旺季来临前的蓄势姿态。
价格端:水泥环比微涨,成本压力仍存
国家统计局9月14日发布的数据显示,2026年9月上旬与8月下旬相比,全国流通领域50种重要生产资料中,37种价格上涨,9种下降,4种持平。普通硅酸盐水泥(P.O 42.5散装)本期价格为250.7元/吨,较上期上涨2.0元,涨幅0.8%。这一涨幅虽不算显著,但释放出企稳信号。与此同时,煤炭板块表现强势——无烟煤、山西优混、焦煤、焦炭价格分别上涨9.6%、8.8%、9.5%和12.7%,意味着水泥企业的燃料成本压力仍在加大。水泥价格的小幅上行与煤价的大幅攀升形成对比,行业利润空间仍面临挤压。
需求端:遵义铁路大单招标,区域拉动可期
中国水泥网项目通信息显示,大村至遵义铁路工程正在招标,项目总投资140亿元,线路全长约140km,跨越贵州、四川两省,拟于2026年10月公开招标施工、监理及中心实验室等内容。据测算,该项目或带动水泥需求252万吨、混凝土需求490万方、砂石需求2268万吨。对于贵州及周边区域的水泥企业而言,这无疑是一个值得关注的需求增量。在当前全国水泥需求整体承压的背景下,单个大型基建项目的推进,对区域市场的提振作用不容忽视。
供给端:海螺旗下老厂绿色蜕变,行业转型样本
海螺水泥旗下分宜海螺的发展历程,为行业提供了一个传统水泥企业转型的观察样本。这家始建于1963年的县属国有老厂,曾在1990年代陷入困境,2001年被海螺集团收购后获得新生。2003年,分宜海螺淘汰全部老旧设备,建成投产第一条2000t/d新型干法熟料生产线,投产后年利润突破1亿元。此后,第二条2500t/d熟料生产线及配套9兆瓦余热发电装置于2007年投产。2011年,分宜海螺纳税额突破1.5亿元,此后连续12年稳居年纳税亿元以上梯队。更值得关注的是其绿色化延伸:2014年、2019年、2021年先后落地100万吨矿渣微粉生产线、100万吨骨料生产线及厂内光伏发电站,就地消纳分宜电厂、新余钢铁等本地企业的工业固废。这种从单一水泥生产向绿色低碳一体化体系演进的路径,反映了行业头部企业在环保约束与资源综合利用方面的持续投入。
人事端:中建集团迎来铁路系统资深专家
9月11日,中国建筑集团有限公司召开党组会议,通报中央有关决定:赵勇同志任中国建筑集团有限公司副总经理、党组成员。公开资料显示,赵勇出生于1964年,为正高级工程师,拥有石家庄铁道大学隧道与地下工程专业博士和北京交通大学桥梁与隧道工程专业博士学位。其职业轨迹长期扎根铁路系统,曾任国铁集团工程设计鉴定中心主任,兼任中国铁路经济规划研究院有限公司总经理、党委副书记,深度参与了青藏线、宜万线、武广客专、京沪高铁等50多条铁路的隧道专业设计评审和鉴定,审查隧道总长度超过3000公里,并获得过国家科技进步二等奖两项、国家技术发明二等奖一项。这一人事安排,或将进一步强化中建集团在铁路基建领域的专业能力,而铁路建设正是水泥需求的重要支撑场景之一。
文化端:台泥以艺术展传递工业与人文融合
台泥集团旗下台泥公亮大楼《形与无象》艺术展预约通道于9月14日开启。在水泥行业普遍聚焦产能、价格与环保指标的当下,台泥通过艺术展的形式,将工业空间与人文表达相结合,这种品牌叙事方式在行业内并不多见。它提示我们,水泥企业的形象塑造正在从单纯的生产者角色,向更广泛的社会文化参与者延伸。
小结与展望
综合本期动态,水泥行业正处于一个“稳中蓄势”的阶段。价格端出现微幅回暖,但煤价上涨带来的成本压力不容忽视;需求端依赖基建项目的区域性拉动,遵义铁路招标是一个积极信号,但单个项目难以扭转整体供需格局;供给端,海螺旗下老厂的绿色转型路径表明,行业头部企业在环保与资源综合利用上的投入正在形成长期竞争力。中建集团的人事调整,则从侧面反映出铁路基建领域专业能力的权重在提升。短期来看,9月下旬至10月是传统旺季,水泥价格能否延续小幅回升态势,仍需观察基建资金落地节奏与煤炭成本走势。行业的结构性分化——绿色化、智能化领先的企业与落后产能之间的差距——预计将进一步拉大。