玻璃业:出海、智变与补链三重奏
近期玻璃行业的三条动态,看似分处不同地域与环节,却共同勾勒出当前产业演进的一条主线:在市场需求与竞争格局的重塑下,玻璃企业正从单纯的产能扩张,转向更精细的全球化布局、更深层的数智化改造,以及更主动的产业链补位。无论是吉尔吉斯斯坦新投产的中空与镀膜玻璃项目,还是工业AI在广东玻璃全链条的加速渗透,抑或山东黑山玻璃四十余年的出海深耕,都指向同一个判断——玻璃行业的竞争,正在从“有没有”转向“好不好”与“快不快”。
要点梳理:三条动态,三个切面
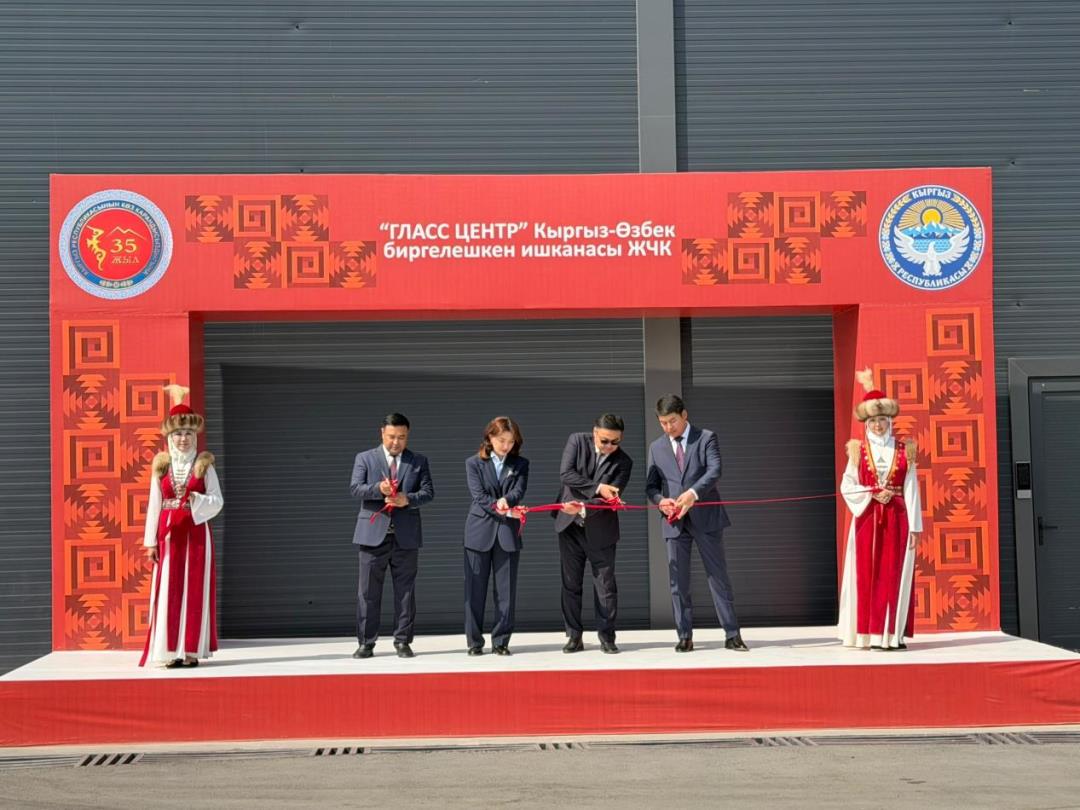
第一条动态来自中亚。在吉尔吉斯斯坦经济和商业部支持下,一家由吉尔吉斯斯坦与乌兹别克斯坦合资的“玻璃中心”企业正式开业,专注于中空玻璃和镀膜玻璃生产。该项目总投资4.82亿索姆,月产能1.2万平方米,年产能超过14.4万平方米,已创造100多个就业岗位,预计未来将增至300个。吉方官员在致辞中明确表示,该项目旨在提高国产工业产品产量、减少建筑市场对进口的依赖,并为本地建筑公司提供优质本土产品。
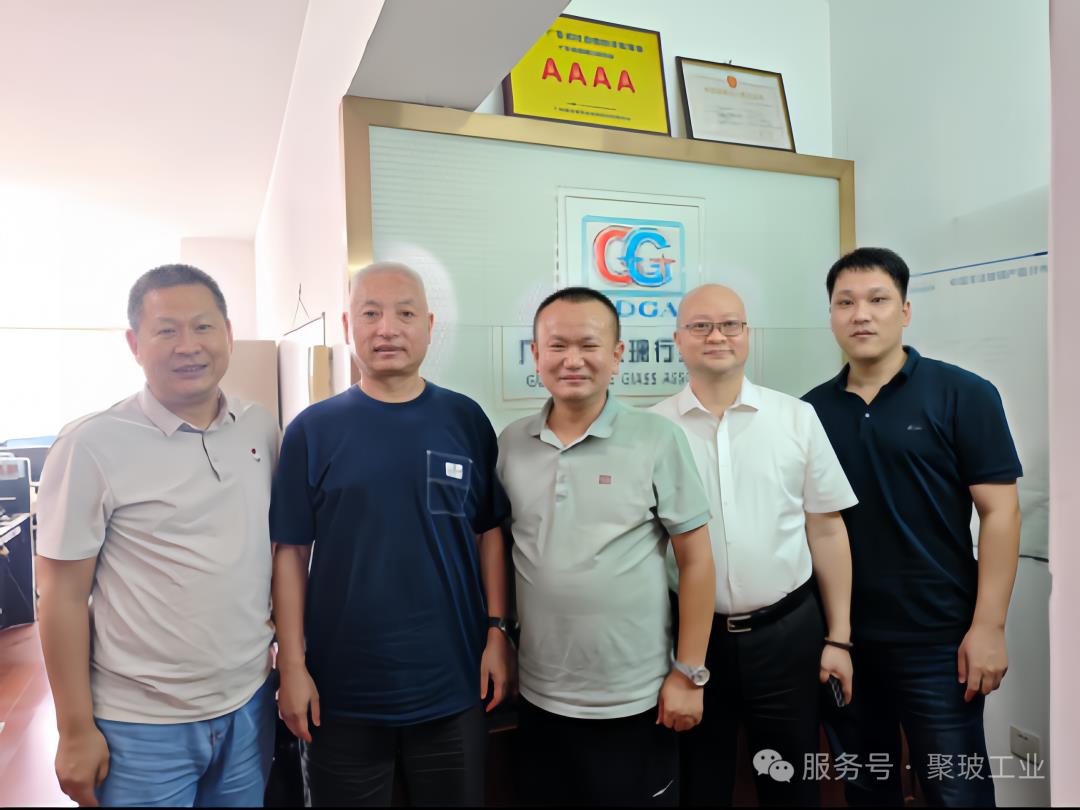
第二条动态聚焦工业AI在玻璃制造全链条的渗透。8月27日,聚玻工业科技董事长康明柱一行到访广东省玻璃行业协会,围绕产业数智化转型与供应链协同达成合作共识。9月4日,聚玻工业科技受邀在广东省玻璃行业协会大会上分享经验。从6月河北、8月河南到9月广东,不到三个月,三场省级行业大会贯穿了浮法原片到建筑玻璃深加工的全链条。会上,聚玻方面提出“AI能力只长在加工端,产业链数智化就是半身不遂”,并展示了针对浮法原片、建筑玻璃加工、电子玻璃三类企业的差异化方案。已落地效果包括综合能耗下降2.9%、良率提升2.6%、非计划停机时长下降32%、视觉检测人力下降80%、漏检率低于0.1%。
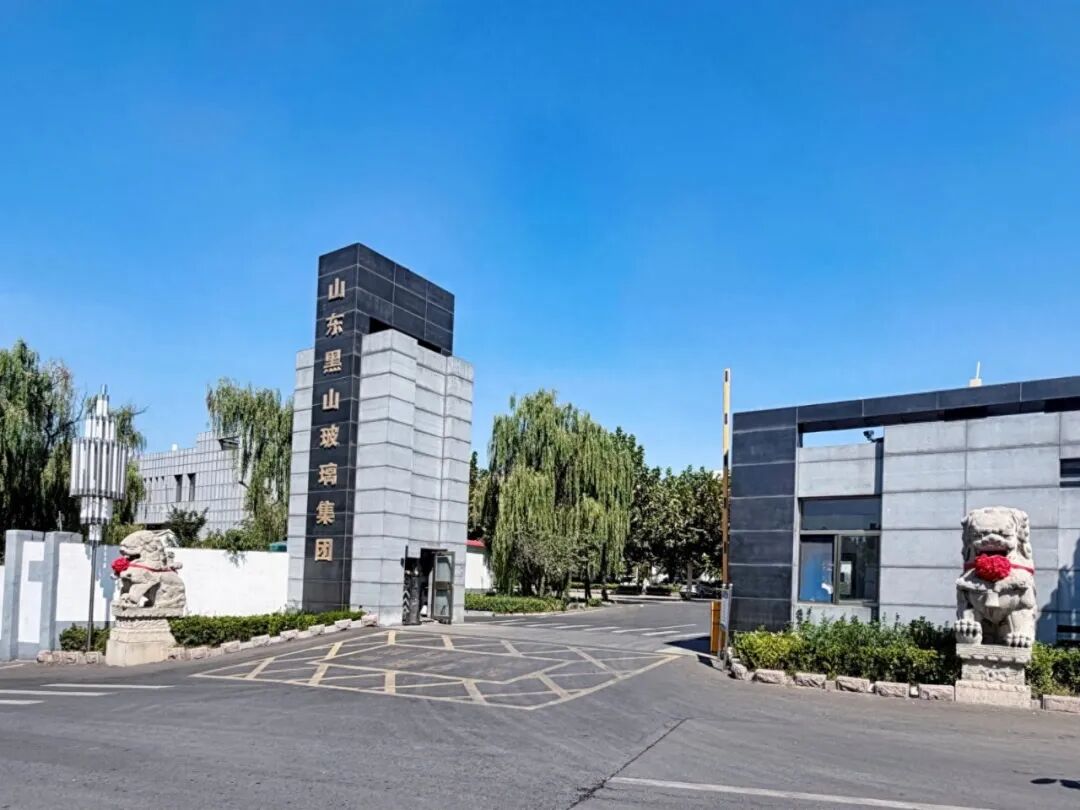
第三条动态来自山东。山东黑山玻璃集团始建于1981年,从淄博市博山区八陡镇的一家乡镇小厂,发展为产品远销80多个国家和地区的日用玻璃行业十强企业。公司占地22万平方米,员工780人,下辖三个子公司,2025年产值达9.5亿元人民币。产品涵盖日用玻璃器皿、玻璃保鲜盒、微波炉转盘、全自动滚筒洗衣机玻璃观察窗等七个系列两千余种规格,年产玻璃制品十五万吨,与宜家、沃尔玛、塔吉特、开市客、家乐福、三星、LG、美的、海尔等企业建立了长期合作。2025年,公司新建高档耐热玻璃智能化生产线及检验包装自动化项目(一期)投产,出料量从25吨增至46吨,年新增产值2000万元,年节约成本126万元。公司还通过马德里商标注册推动从“贴牌出海”向“品牌出海”转型,并入选山东省高端品牌培育企业名单。
深度分析:补链、智变与品牌出海的三重逻辑
吉尔吉斯斯坦“玻璃中心”项目的投产,放在中亚建筑市场持续增长的背景下观察,其意义不止于一个工厂的开业。中空玻璃与镀膜玻璃属于建筑节能的关键材料,此前该地区对进口依赖度较高。合资模式引入乌兹别克斯坦方资本,加上吉国经济与商业部的直接支持,反映出区域内部产业协作正在从资源型向制造型延伸。对中国玻璃企业而言,这既是一个潜在的市场信号——中亚本地化产能正在起步,未来进口替代空间可能收窄;也是一个合作信号——在“一带一路”框架下,设备、技术、深加工能力的输出窗口依然存在。该项目年产能14.4万平方米的规模不算大,但其示范效应在于验证了中亚市场对玻璃深加工的本土化需求真实存在。
广东玻璃行业大会上透露的信息,则揭示了国内玻璃产业数智化转型的一个关键瓶颈与突破口。聚玻方面提出的“原片不智,加工不深”,直指当前行业痛点:许多玻璃企业的数字化投入集中在加工端,而浮法原片环节的窑炉能效、环保合规、质量稳定性仍依赖传统控制手段。这种“半身不遂”的状态,导致全链条数据无法贯通,AI能力难以在产业链层面形成闭环。聚玻针对浮法原片企业提出的“数据底座—控制大脑—各环节应用—交互入口”架构,以及已在浮法企业落地的能耗、良率、停机时长等量化改善,说明工业AI在玻璃行业的价值正从概念验证进入效果验证阶段。尤其值得注意的是,电子玻璃领域对AI视觉检测的需求被描述为“生死线”——一个微米级瑕疵可致整批成品报废,这意味着在高端玻璃赛道,智能化已不是降本增效的可选项,而是进入供应链的准入门槛。
山东黑山玻璃的案例,则提供了传统日用玻璃企业穿越周期的另一种样本。从1996年率先引进韩国智能化设备,到2025年新建智能化生产线实现出料量从25吨到46吨的跃升,这家企业的路径表明:智能化改造与国际化拓展并非先后关系,而是相互强化的双轮。智能化能力使其具备了承接宜家、沃尔玛等国际大额订单的交付稳定性;而国际客户的严苛标准又倒逼其持续升级产线与管理。马德里商标注册和山东省高端品牌培育企业的入选,则标志着企业从“贴牌出海”向“品牌出海”的战略转折。博山区政府制定的“百企出海”境外展会目录、组织企业参加法兰克福消费品展等举措,以及外事服务对制度成本和时间成本的降低,说明县域制造业的国际化离不开地方治理层面的系统性支撑。黑山玻璃春节期间29条生产线满负荷运转、订单排期饱满的状态,在当下日用玻璃行业整体承压的环境中,显得尤为突出。
小结与展望:玻璃行业的分化与重构
综合三条素材可以看出,玻璃行业正在经历一场结构性分化。在区域层面,中亚等新兴市场开始布局本地化深加工产能,全球玻璃供应链的 regionalization 趋势初现;在技术层面,工业AI从加工端向原片端延伸,全链条数智化成为头部企业拉开差距的关键变量;在企业层面,具备智能化制造能力与品牌出海意识的企业,正在国际市场中获取更稳定的份额与溢价。对于中国玻璃企业而言,这意味着两重挑战与两重机遇:挑战在于,传统出口市场可能面临本地化产能的替代压力,以及高端市场对智能化能力的硬性要求;机遇在于,中国在浮法原片与深加工领域积累的工程能力、AI应用经验与供应链效率,仍具备向外输出的比较优势。未来一段时间,玻璃行业的竞争焦点将不再只是规模与成本,而是谁能在“补链”中占据关键环节,在“智变”中跑通全链条数据闭环,在“出海”中完成从产品到品牌的跃迁。