涂料业加速蝶变:从替代到出海
近期涂料及上游材料行业动态频密,从省级新材料认定到海外首单落地,从船舶漆实战验证到生物基粉末树脂发布,一条主线逐渐清晰:国内企业正以技术突破和绿色转型为抓手,在细分赛道加速实现进口替代与全球化布局。
一、近期行业关键事实梳理
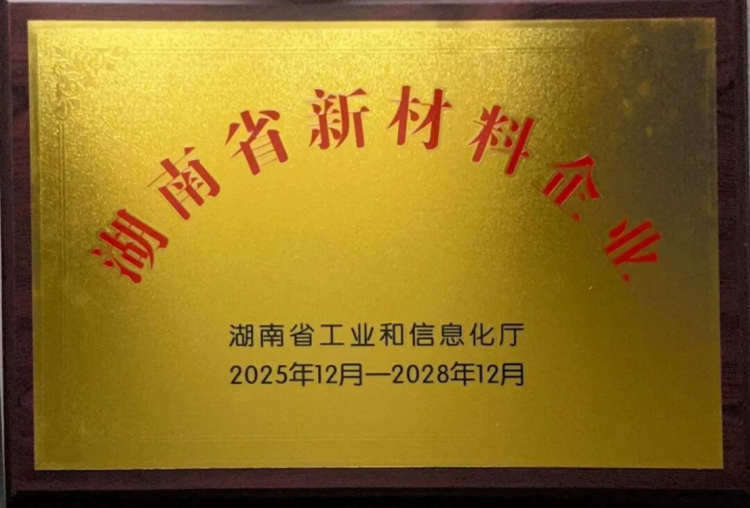
倍特尔通过第十三批湖南省新材料企业认定,获湖南省工信厅授牌。其自主研发的聚醚类分散剂系列产品,攻克无规聚醚磷酸酯、嵌段聚醚润湿分散剂核心技术,在高端润湿分散剂领域实现进口替代。
元悦新材料入选2026年“山东省品牌提升群星行动”重点培育企业名单,旗下核心品牌“益利漆”同步获得认可。该公司前身成立于1994年,产品覆盖醇酸、硝基、氨基、环氧、聚氨酯等10大系列400多个品种。2026年4月,益利漆高效防腐涂料系列产品发往乌兹别克斯坦,中亚市场首单落地;此前产品已远销尼日利亚、墨西哥、泰国、印度尼西亚等地。
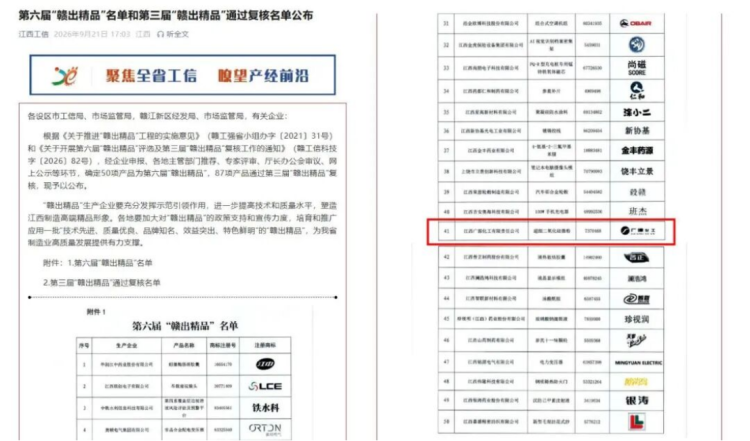
广源集团旗下江西广源化工“超细二氧化硅微粉”入选江西省第六届“赣出精品”名单,这是该公司继“湿法超细碳酸钙”“超细针状硅灰石”之后第三次获此荣誉。该产品选用高纯度天然石英原矿,经洗选提纯、研磨分级制得,可应用于防腐涂料、地坪漆、电子胶、绝缘漆等多个场景,公司硅微粉系列已申请20余项相关专利。
信和新材料与泉州船东协会签署战略协作协议,聚焦船舶修造与新材料应用。2026年以来,信和在福建连续落地多个坞修合作项目。其实战数据值得关注:采用信和防污漆的VLCC在新加坡海域停泊140天后,水下检测显示海洋生物附着物远少于5%;另有一案例在经历128天高温、高湿及霍尔木兹海峡超长期停航后,船体漆膜完整光滑,海生物污染率低于5%。
湛新在亚太区推出CRYLCOAT® OCEAN系列粉末涂料用聚酯树脂,采用消费后再生PET(rPET)制成。据其公布的数据,每吨含rPET的粉末涂料可避免25,000个塑料瓶被填埋,相较原生PET产品碳足迹可降低7%–26%,部分配方中rPET添加比例高达50%。该系列涵盖混合型、TGIC及HAA固化体系,最低固化温度可达160°C。
二、从替代到引领:上游材料的进阶逻辑
倍特尔与广源集团的案例放在一起看,指向同一个趋势:国内涂料上游关键材料企业正从“能做”走向“做精”,并在省级制造业评价体系中获得系统性认可。倍特尔切入的是高端润湿分散剂这一长期由欧美日企业主导的领域,其技术路径——与湖南理工学院开展产学研联合攻关——具有典型性。广源集团则是在功能性无机粉体领域持续深耕,硅微粉产品向电子胶、绝缘漆、热界面材料等高端场景延伸,并携手南昌大学团队攻关超高纯提纯与功能化改性。两者共同说明,涂料行业的竞争已向上游材料端前移,谁掌握了关键粉体与助剂的核心技术,谁就握住了配方创新的主动权。
三、品牌与出海:区域龙头的双轮驱动
元悦新材料的动态提供了另一个观察维度。这家拥有三十二年历史的企业,在获得国家级专精特新“小巨人”、山东知名品牌等荣誉之后,又入选省级品牌培育名单,同时在中亚市场落子首单。其产品体系覆盖10大系列400多个品种,这种“宽谱系+区域品牌+海外拓展”的组合,代表了一批山东、江西等传统涂料大省企业的典型路径:先以区域品牌建设夯实根基,再以专精特新资质打开政策通道,最终通过出口实现增量突破。值得注意的是,元悦的出海目的地——乌兹别克斯坦、尼日利亚、墨西哥、泰国、印度尼西亚——多属于基础设施需求旺盛的新兴市场,这与国内涂料企业从“产品出口”向“品牌出海”转变的趋势相吻合。
四、船舶漆的实战验证与绿色航运绑定
信和新材料与泉州船东协会的合作,核心看点不在协议本身,而在于其披露的防污漆实战数据。VLCC在新加坡海域停泊140天、霍尔木兹海峡128天停航后,海生物污染率均低于5%——这两个场景分别对应高生物附着风险海域和高温高湿极端环境,对防污漆的性能要求极为苛刻。信和将自身定位为“防腐防污全方案防护配套服务”提供商,从底漆到面漆、从表面处理检查到最终完工报告构建全流程体系,这与当前航运业“绿色赋能、提质降本”的诉求高度契合。航运公司选择防污漆的核心考量,正是减少水下清洗费用和缩短停航期,信和的案例数据直接回应了这一痛点。
五、循环材料:粉末涂料树脂的可持续叙事
湛新推出CRYLCOAT® OCEAN系列,将rPET引入粉末涂料用聚酯树脂,是国际树脂巨头在亚太区布局循环经济的重要动作。其逻辑链条清晰:全球每年消耗超5,000亿个塑料瓶,近80%被填埋或流入海洋;每吨含rPET的粉末涂料可避免25,000个塑料瓶被填埋,碳足迹降低7%–26%。更值得关注的是,该系列随附可持续数据表并支持ISO 14021:2016 II型自我环境声明,这意味着可持续主张从“概念”走向“可量化、可验证”。对于下游粉末涂料配方师而言,这提供了一条区别于传统树脂的合规路径,以应对日益严格的法规要求和品牌方的减塑压力。
小结与展望
综合本期素材,可以做出以下审慎判断:第一,涂料行业上游关键材料的进口替代正从单点突破走向体系化,省级新材料认定和“赣出精品”等评价机制为技术型企业提供了政策背书,但真正的考验仍在于下游客户的规模化验证。第二,区域品牌企业的出海步伐在加快,中亚、非洲、东南亚等新兴市场成为首选目的地,但品牌溢价能力的建立仍需时间。第三,船舶防污漆的竞争已从产品性能延伸到全流程服务能力,实战数据将成为船东决策的关键依据。第四,以rPET为原料的循环树脂方案,为粉末涂料行业提供了可量化的可持续路径,但成本经济性与供应链稳定性仍需市场检验。整体来看,涂料行业的竞争维度正在从单一的产品性能,转向“技术+品牌+服务+可持续”的综合能力比拼。