气候政策退潮下的管材业变局
近期全球气候治理风向出现明显摇摆,美国联邦层面废除发电厂温室气体排放限制,欧洲多国在能源安全压力下放缓减碳节奏,而中国新能源产业链与量子感知技术却在加速落地。管材作为能源、水利、城市基础设施的关键配套材料,其需求结构正被这场宏观变局悄然重塑。
一、政策退潮:化石能源回摆与减排标准松动
美国环境保护署于当地时间9月14日宣布,废除拜登时期针对现有及新建煤电、燃气电厂采用碳捕集与封存等减排技术的相关规定。美环保署署长李·泽尔丁称此为“美国能源部门最大规模的放松监管举措”,并宣称可为美国家庭节省3100亿美元。该部门还提议取消电力行业所有剩余的温室气体排放标准,预计明年敲定相关举措。数据显示,电力行业占美国温室气体污染近四分之一,去年美国电力行业排放量同比上升4%。
大西洋另一侧,欧盟正偏离原定减排轨迹。英国气候变化委员会2026年6月报告承认政府推进速度跟不上目标要求。德国于2026年7月通过《电力供应安全与容量法》,计划新建约9吉瓦燃气发电机组,并撤回了能源部门“2035年温室气体中和”的具体日期。荷兰取消燃煤电站发电上限,奥地利重新启用封存煤电厂。美国则在2025年再次退出《巴黎协定》,联邦新能源补贴大幅收缩,多个海上风电项目被叫停或搁置。
二、产业反差:中国绿色产能与感知技术规模化落地
与欧美政策回摆形成对照的是,中国绿色产业链地位持续强化。到2023年,中国拿下全球六成以上太阳能光伏产能,风电累计装机量超过300吉瓦,新能源车年产量突破900万辆,出口规模居世界首位。国际能源署报告指出,中国清洁能源投资规模远超其他国家,国内太阳能电池板和风力涡轮机安装量已相当于世界其他国家总和。隆基绿能、金科太阳能等厂商直接在海外扎根建厂,新疆金风科技风机卖到希腊、英国、澳大利亚和巴基斯坦,国家电网和三峡集团将输电与水电技术输出到东南亚、非洲及拉美地区。宁德时代接连拿下欧洲车企大单,比亚迪电动车在欧洲街头常见。
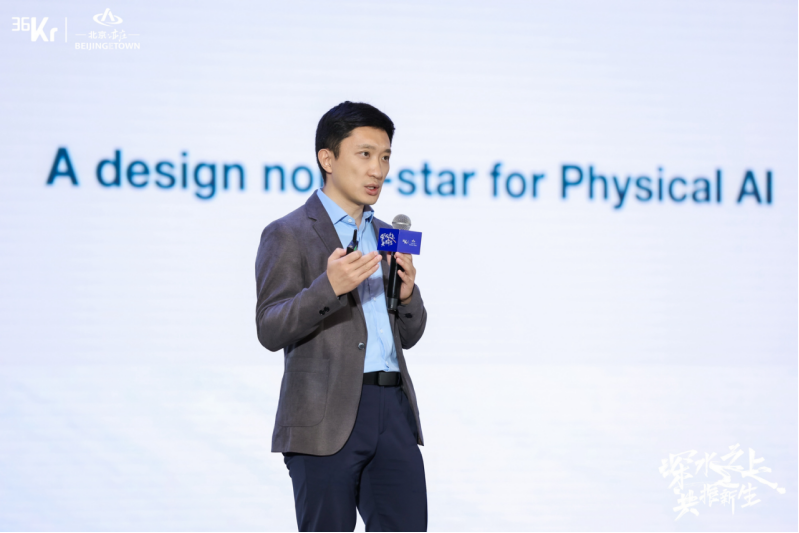
与此同时,量子感知技术在城市水系统领域进入规模化应用检验阶段。芯视界(北京)科技股份有限公司创始人鲍捷在2026产业未来大会上介绍,量子点光谱传感终端已覆盖全国20多个省市,应用于地表水、供水、排水、水文泥沙监测,并服务南水北调、长江大保护等国家级工程,多类水质安全场景已完成商业化闭环。该技术将材料与芯片能力转化为持续运行的感知网络,为物理AI提供具有时间连续性和空间关联性的观测数据。
三、管材视角:需求结构分化与增量场景切换
上述宏观变化对管材行业的影响并非直接线性,但需求结构的此消彼长值得关注。一方面,欧美火电与燃气发电机组的新建及延寿,将带动耐高温高压锅炉管、燃气输送用管及配套碳捕集设施管道的需求。德国规划约9吉瓦燃气发电机组、荷兰取消燃煤电站发电上限、奥地利重启煤电厂,均意味着相关化石能源基础设施的管道配套需求在短期内不会消失,甚至可能出现阶段性回升。但碳捕集设备若因监管放松而不再强制安装,则专用耐腐蚀合金管道的增量预期将大打折扣。
另一方面,中国新能源产业链的全球扩张,为管材行业开辟了新的增量场景。光伏制造环节需要大量高纯介质输送管道,风电塔筒与叶片生产涉及复合材料管道及液压系统管件,动力电池产线对耐腐蚀不锈钢管和特气管路有稳定需求。宁德时代、比亚迪等企业在欧洲的产能布局,将带动配套管材的出口与海外本地化供应。国家电网和三峡集团在东南亚、非洲及拉美输出的输电与水电技术,同样涉及大量钢管、压力管道及管件需求。
更值得关注的是城市水系统感知网络建设对管材行业的间接拉动。量子点光谱传感终端在供水、排水管网中的规模化部署,要求管网具备更好的密封性、耐腐蚀性和可维护性。南水北调、长江大保护等国家级工程持续推进,对大口径输水管道、防腐涂层管材及智能监测配套管件的需求形成长期支撑。当感知能力要求提升,老旧管网改造和新建管网的标准化程度也将同步提高,这对具备技术储备的管材企业构成结构性利好。
四、小结与展望
欧美气候政策退潮短期内可能延缓部分减碳相关管材需求的释放节奏,尤其是碳捕集配套管道和海上风电桩管等领域。但化石能源基础设施的维持与延寿,又为传统能源用管提供了托底需求。这种“减碳延缓、能源保供”的混合状态,将使管材需求在传统与新兴领域之间重新分配。
从中长期看,中国新能源产业链的全球渗透和国内水系统感知网络的规模化落地,仍是管材行业最具确定性的增量来源。管材企业需要关注的不只是产能规模,更是产品结构与场景适配能力——能否在光伏、风电、动力电池、城市水系统等新兴场景中提供耐腐蚀、高密封、长寿命的管道解决方案,将决定其在下一轮竞争中的位置。政策风向会变,但基础设施的物理寿命很长,管材需求终将回归到真实工程场景的支撑逻辑上来。