价格躁动与产能出清并行
九月过半,水泥行业呈现出一种久违的躁动感。西南价格指数单周大涨逾30点,冀北、甘肃等地企业相继推涨,成本端煤炭价格上行与行业推涨氛围形成共振。但另一面,海螺水泥上半年归母净利润下滑超四成、汇兑损失逾6亿元的现实,提醒着行业盈利修复远非坦途。与此同时,四川以五大综合标准倒逼落后产能退出,中国建材旗下天津水泥院签约沙特数字化改造项目,华新莫桑比克窑线复产,头部企业的动作正从国内竞合延伸至全球布局与产业链重构。价格回暖与产能出清、国内整合与海外拓展,构成了本期行业动态的双重主线。
一、价格端:西南领涨,多地跟涨但持续性待考
近期水泥价格最突出的信号来自西南。据中国水泥网大数据,统计周期内西南水泥价格指数大涨32.08点,行情热度领先全国。具体来看,9月10日至16日四川多数地区水泥价格上调30元/吨;重庆渝西、渝东北自9月9日起推涨30至50元/吨;云南主要水泥企业自9月9日起推涨100元/吨,涨幅在区域内最为显著。
北方市场同步跟进。冀北地区主导企业通知自9月17日起上调水泥价格30元/吨,本轮调价被归因于需求边际回暖、煤炭价格推高成本以及全国行业推涨氛围的带动。西北方向,9月17日西北水泥价格指数报343.56,环比上升0.27%,甘肃P.O 42.5水泥价格指数361.27,环比上升2.84%,其中兰州P.O 42.5散装参考平均价格上涨5.00%,白银上涨4.00%。
不过,冀北后续走势被概括为取决于三大核心因素:需求恢复的持久性、下游采购的接受程度、外围低价资源的输入情况。这实际上也是全国多数区域推涨面临的共同考验——成本推动型涨价能否转化为趋势性回升,仍取决于需求端的真实承接力。
二、供给端:四川以综合标准推动落后产能退出
与价格回暖相呼应的是供给侧的持续出清。四川省经信厅就依法依规退出落后产能实施方案公开征求意见,反馈截止时间为2026年10月10日。该政策覆盖四川全部行政区域,由省级相关主管部门统筹指导,各市(州)负责全面摸排本地区钢铁、煤炭、水泥等重点行业落后产能情况。
值得注意的是其约束手段的系统性:四川明确以能耗、环保、质量、安全、技术五大综合标准为抓手,构建市场化、常态化的落后产能退出机制。对钢铁、水泥等重点高耗能行业,落后产能不予发放工业产品生产许可证,禁止能效不达标的产品设备产销,对能耗电耗不达标的淘汰类产能执行差别化能源资源价格。这意味着行政约束与要素成本杠杆双管齐下,倒逼低效产能依法依规关停退出。水泥被明确列为重点行业,区域供给格局的边际改善方向较为清晰。
三、企业端:海螺回应三大关切,并购与海外并行
海螺水泥在2026年半年度业绩说明会上就市场关心的三大问题作出回应。在归母净利润下滑超四成的背景下,公司表示审议股东回报规划时重点核查自身盈利、现金流、资金储备及未来资本开支安排,兼顾股东合理回报与公司长期发展。针对上半年高达6.06亿元的汇兑损失,公司归因于人民币升值等汇率变动因素,并提出后续将通过优化海外融资币种和负债结构、加强资金收支及回流管理来降低汇率风险敞口。在并购策略上,海螺表示将把握行业整合机遇择优推进,核心考量区域市场、资源条件、资产质量及协同潜力,充分开展项目论证,统筹投资成本与长期回报。
海外工程服务方面,中国建材旗下天津水泥院签约沙特利雅得水泥1490万美元数字化改造项目。这一项目的意义在于,其工程技术服务正从设备出口向“智能工厂整体改造方案”出海升级。华新方面,莫桑比克当地时间9月16日,马托拉日产2000吨窑线恢复项目举行点火投产典礼。华新于2023年12月正式接管莫桑比克水泥公司,后者拥有5家水泥工厂,马托拉工厂毗邻首都马普托及港口,区位优势显著。该项目于今年3月正式开始升级改造,依托新型干法水泥工艺及运维体系完成设备优化与流程升级,进一步夯实了华新在非洲东南区域的产业布局。
四、产业链与品牌:党建共建与城市功能延伸
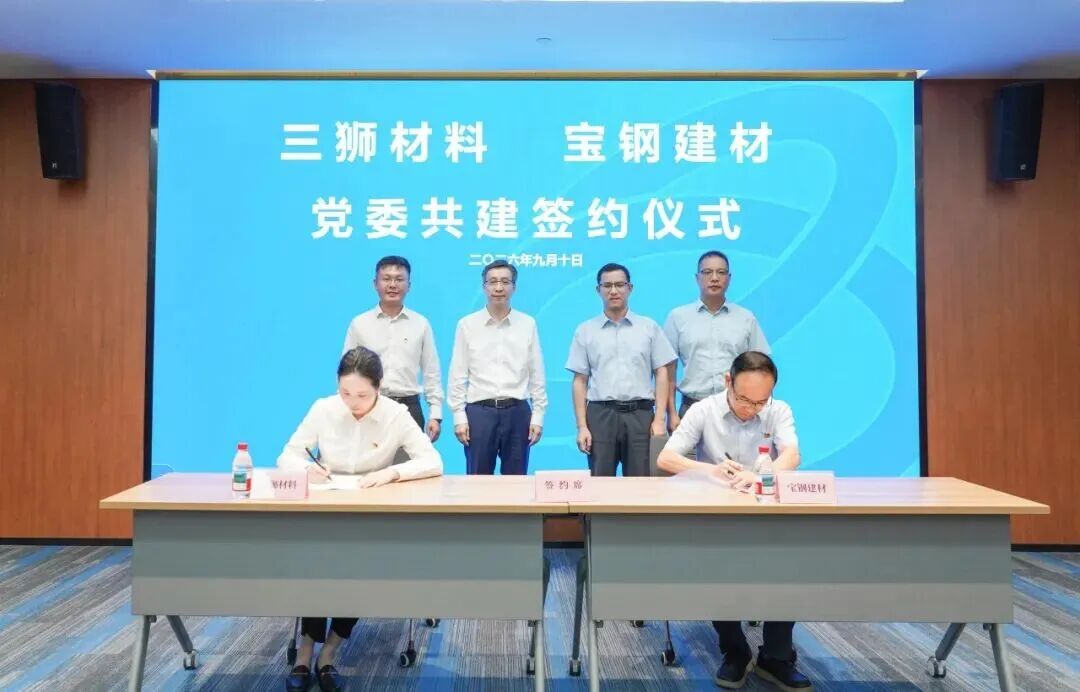
产业链协同层面,三狮材料与宝钢建材党委共建签约仪式在上海宝武环科举行,双方以“党建引领链动融合,科创赋能智建共赢”为主题,聚焦党建共建、产业协同、人才共育和文化共融四个方面开展组织联建、资源联用、业务联动和科创联攻。与会人员参观了宝钢建材宝田公司矿粉智慧中心、宝武环科绿色低碳智慧展厅等,围绕绿色建材、供应链协同等领域交流。这种以组织纽带打通产业链壁垒的做法,反映出建材企业在需求偏弱阶段对全链条响应效率与抗风险能力的重视。
台泥方面,台泥公亮大楼商业街于9月16日在杭州萧山区钱江世纪城启幕。该项目为台泥集团大陆营运总部,是杭州首个LEED与WELL双铂金认证绿色建筑。此次裙楼商业街投用,标志着大楼从单一办公载体向复合型城市功能地标升级,集合品质餐饮、精品零售、休闲生活三大核心业态。同日,“意之形”意大利雕塑艺术展揭幕,展期自2026年9月16日至2027年8月10日,汇集19位国际艺术家的43件青铜雕塑作品。这显示部分水泥企业正通过存量资产运营与绿色建筑实践,探索主业之外的价值延伸。
小结与展望
综合本期素材,水泥行业正处于“价格修复与产能出清同步、国内整合与海外拓展并行”的阶段。短期看,西南、冀北、甘肃等地的推涨能否落地,关键仍在需求恢复的持久性与下游接受度,成本推动的涨价需要真实需求配合才能形成趋势。中期看,四川以五大综合标准推动落后产能退出,若后续在更多省份形成类似机制,将有助于缓解供需矛盾,但政策落地节奏与执行力度仍需观察。企业层面,海螺在盈利承压下的分红、汇率风险管理与并购审慎态度,天津水泥院的海外数字化方案输出,华新在非洲的产能恢复,共同指向头部企业正以更精细化的方式应对周期波动。行业盈利的实质性改善,仍有赖于供给端出清与需求端企稳的共振。