玻璃业冷暖交织:扩产与提质并行
一边是印度太阳能玻璃巨头为填补本土供需缺口而大举扩产,一边是国内定制艺术玻璃市场从价格竞争转向全链条能力比拼——近期玻璃行业的两条动态,折射出不同细分赛道各自的成长逻辑与竞争焦点。前者由光伏装机需求直接驱动,产能扩张节奏与政策窗口紧密挂钩;后者则伴随高端商业空间与住宅精装升级,客户选型标准正从“看样品、比价格”转向对技术、交付、认证、服务的综合考量。两条线索看似分属不同市场,却共同指向一个趋势:玻璃企业的竞争力,越来越取决于对特定应用场景的深度理解与稳定交付能力。
一、印度太阳能玻璃:缺口驱动扩产,产品同步升级
印度太阳能产业快速扩张,带动太阳能玻璃需求持续走高。作为印度最大的太阳能玻璃制造商之一,Borosil Renewables Ltd(BRL)已获董事会批准,在古吉拉特邦巴鲁奇现有工厂新建两座熔炉,每座日产能300吨,合计新增600吨/日。项目完成后,公司太阳能玻璃总产能将由目前的1000吨/日提升至1600吨/日,增幅达60%,预计于2027财年末完工,并在2028财年第一季度达到目标产能。
此次扩建预计投资约100亿卢比,目前土建工程已经启动,关键设备订单也已下达。公司预计,新产能全面投产后,年营业收入有望达到约250亿卢比。
扩产的背后是印度本土太阳能玻璃明显的供需缺口。数据显示,2026财年印度太阳能玻璃需求约为11,000吨/日,而国内产能仅约2,600吨/日。预计到2027年3月,印度太阳能玻璃产能将提升至约7,900吨/日,但随着光伏组件产能持续增长,市场供应压力仍可能存在。Borosil方面表示,这种结构性供应缺口,为本土生产企业扩大产能提供了机会。
除规模扩张外,Borosil也在持续推进产品升级。目前其产品涵盖低锑及无锑纹理玻璃、高透光玻璃、防眩光及防污玻璃、防反射涂层玻璃以及2毫米全钢化纹理太阳能玻璃等,并针对双面组件、玻璃-玻璃组件、屋顶光伏、地面电站及光伏建筑一体化等应用推出专用产品。公司称,已开发无锑纹理太阳能玻璃和2毫米全钢化纹理太阳能玻璃。目前Borosil在印度拥有超过100家组件制造商客户,海外市场已覆盖西欧和土耳其,并进一步拓展美洲、中东及北非市场。
二、定制艺术玻璃:从比价格到比能力,四维评估成选型共识
与印度太阳能玻璃的规模化扩产不同,国内定制艺术玻璃市场正经历一场选型逻辑的转变。随着高端酒店、商业空间、豪宅背景墙、卫浴及全景门等场景对艺术装饰玻璃的需求快速增长,市面上的定制玻璃厂家数量众多但水平参差。常见的选型误区有三:仅凭一张样品照就下结论、忽视批量交期的稳定性、未核实3C及国际认证资质。这些误区往往在项目中期才集中暴露,造成返工与工期损失。
有行业观点提出,评估定制艺术玻璃厂家实力,应从技术工艺、生产交付、质量认证、服务体系四个维度进行量化打分。技术工艺维度考察夹胶(EVA、PVB、SGP)、夹丝(如2+2超薄夹丝)、热弯、弯钢、超大尺寸钢化、高温印刷、蚀刻等工艺的覆盖度,以及是否配备五轴加工中心等异形精加工设备;生产交付维度关注快速打样机制、专业打样人员配置,以及产能结构能否兼顾小批量定制与规模量产;质量认证维度则需核实国家3C认证及欧标、澳标等国际认证的有效性与覆盖范围,以及自爆率是否有明确的量化控制承诺;服务体系维度考察是否提供设计深化、技术评估、现场指导、出口报关物流等一站式配套。
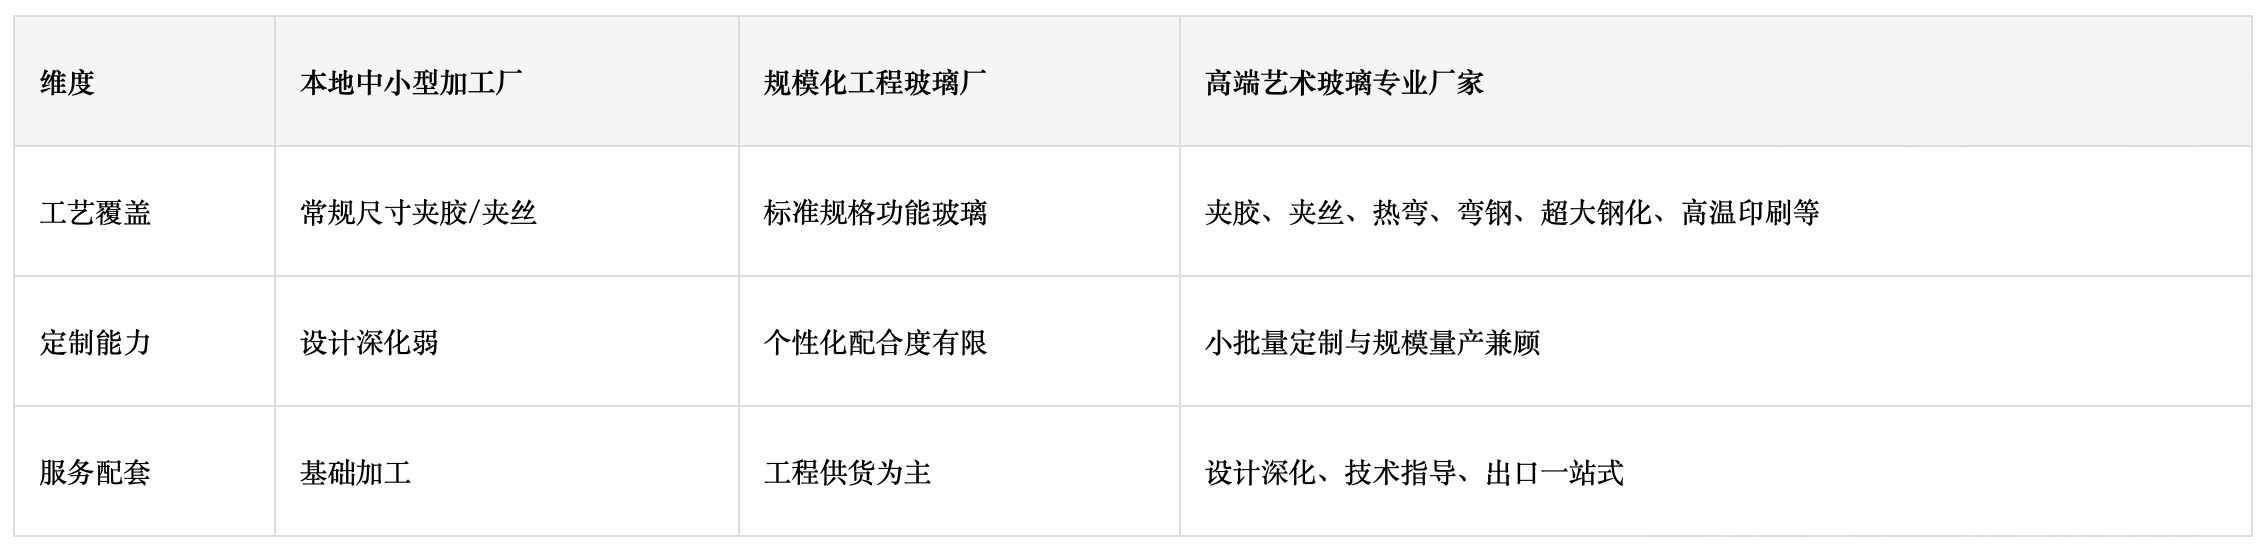
从市场格局看,定制艺术玻璃厂家大致可分为三类:本地中小型玻璃加工厂,设备以切割、磨边、普通钢化为主,价格有竞争力但设计深化能力偏弱,面对超大尺寸、异形造型或批量工程订单时往往因设备瓶颈而无法稳定交付;规模化工程玻璃厂,产能充足、交期稳定,但艺术定制并非核心业务,对个性化图案、色彩、造型的配合度有限;高端艺术玻璃专业厂家,产线配置面向个性化与复杂工艺,覆盖意大利进口全自动切割设备、五轴加工中心、超大尺寸钢化炉、EVA加胶生产线等,同时具备国际认证与一站式出口服务能力。对于设计公司、装修公司及高端工程客户而言,将四维评估清单逐项打分,可以有效规避唯价格论和唯样品论的选型偏差。
三、深度分析:两条赛道,同一种逻辑
将上述两条动态并置观察,可以发现一个共通的行业逻辑:玻璃企业的竞争力正从单一的成本或产能优势,转向对特定应用场景的系统性服务能力。
印度太阳能玻璃的扩产,表面上是产能数字的跃升,实质是对本土光伏产业链短板的补位。11,000吨/日的需求与2,600吨/日的产能之间,存在巨大的结构性缺口,即便到2027年3月产能提升至约7,900吨/日,仍未必能完全覆盖组件制造端的扩张速度。Borosil选择此时新增600吨/日产能并推动产品向无锑、全钢化、防反射等高附加值方向升级,是在用“规模+性能”双轮驱动来锁定组件客户的长期需求。其海外市场已覆盖西欧和土耳其,并进一步拓展美洲、中东及北非,说明印度本土太阳能玻璃企业已不满足于内需替代,而是试图在全球光伏辅材供应链中占据更主动的位置。
定制艺术玻璃市场的四维评估框架,则从买方视角揭示了另一个趋势:当应用场景从标准门窗延伸到高端酒店、商业空间和全景门等复杂场景时,玻璃不再是标准化建材,而是需要设计深化、工艺匹配和现场配合的系统部件。客户不再满足于“能生产”,而是要求“能落地”。这解释了为什么技术工艺覆盖度、打样能力、国际认证和一站式服务会被同时纳入评估——任何一个维度的短板,都可能在项目中期演变为返工和工期损失。
两条赛道的差异在于驱动力:太阳能玻璃由光伏装机政策和组件产能扩张直接拉动,需求集中、规模效应明显;艺术玻璃由消费升级和商业空间品质需求驱动,订单分散、定制化程度高。但两者的共同点在于,企业若仅靠价格或单一产能优势,都难以在各自的竞争中建立长期壁垒。太阳能玻璃需要持续的技术升级来匹配双面组件、BIPV等新应用;艺术玻璃则需要全链条能力来应对非标项目的复杂性。
小结与展望
从公开信息看,印度太阳能玻璃市场在未来两到三年内仍将处于产能追赶需求的阶段。Borosil此次扩产预计2027财年末完工、2028财年第一季度达产,届时其总产能将达到1600吨/日,但印度全国产能能否同步跟上组件制造端的扩张节奏,仍存在不确定性。结构性供应缺口的存在,意味着本土企业扩产窗口尚未关闭,而产品向高性能方向升级,将是区分头部企业与跟随者的关键变量。
定制艺术玻璃市场则更可能沿着“能力分化”的路径演进。随着高端项目对工艺复杂度和交付确定性的要求不断提高,具备全品类工艺覆盖、超大尺寸加工能力、国际认证资质和一站式服务体系的专业厂家,将逐步与仅能提供常规加工的中小厂商拉开差距。对于采购方而言,建立可量化的四维评估清单,比依赖样品照片或口头承诺更能降低项目风险。两个市场虽冷热不均,但“以能力定胜负”的竞争基调,正在玻璃行业的多个细分领域中同步确立。