水泥行业回暖信号与转型路径并行
进入九月,水泥行业在多重因素交织下呈现出复杂而积极的运行态势。一方面,西南、华东、西北等多区域价格推涨,煤价差指数连续回升,行业盈利修复预期增强;另一方面,龙头企业并购整合动向、区域环保政策加码、以及借力重大基建打通出海通道等事件,共同勾勒出行业在需求端、供给端与战略布局上的新变化。本期观察将梳理近期关键动态,并尝试解读其背后的趋势与影响。
一、价格普涨与盈利修复:多区域市场热度升温
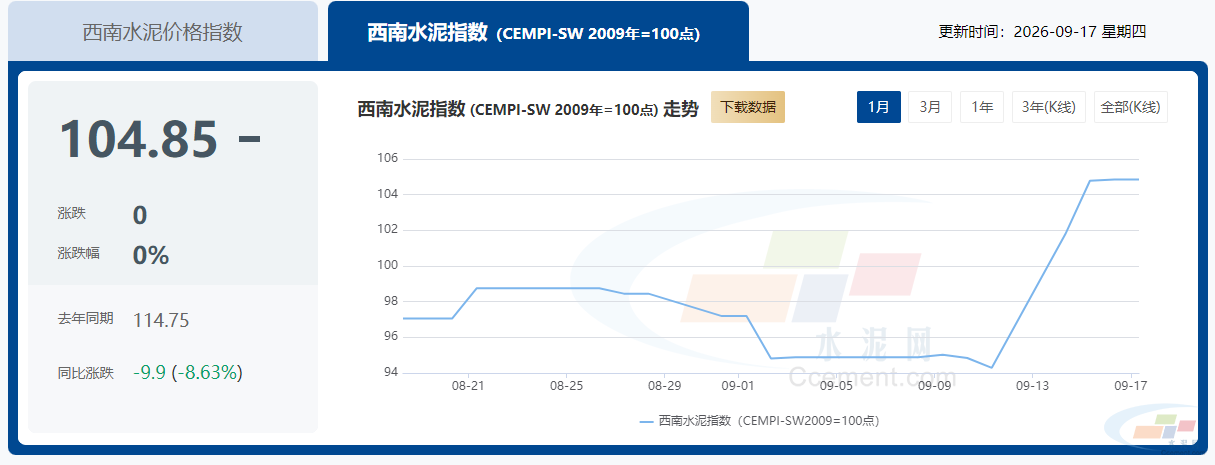
九月以来,国内水泥市场迎来一轮覆盖面较广的价格上调。据中国水泥网大数据,西南地区表现尤为突出,截至9月16日的一周内,西南水泥价格指数大涨32.08点,行情热度领先全国。具体来看,9月10日至16日,四川多数地区水泥价格上涨30元/吨;9月9日起,重庆渝西、渝东北地区推涨30-50元/吨;云南主要水泥企业自9月9日起推涨100元/吨。华东区域同样不甘落后,安徽合肥、安庆、六安及北部蚌埠、淮南、阜阳等地主导企业于16-18日起试探性推涨10-15元/吨,其余市场预计逐步跟进。西北区域推涨氛围延续,宁夏、甘肃部分区域厂家通知上调20-30元/吨。此外,河南、陕西、内蒙古、山东、江苏、山西、湖南、江西等多地也出现了不同幅度的价格上调。
价格回暖直接带动了行业盈利指标的改善。全国水泥煤价差指数从9月8日至9月16日连续上涨,累计约4个点,显示行业态势有所改善。不过,当前该指数仍大幅低于去年同期水平,表明盈利修复仍处于初期阶段。
对于安徽等地本轮涨价的原因,市场反馈主要来自三方面:一是9月以来天气晴好,项目施工进度加快,水泥需求环比好转;二是部分窑线自主停窑,库存较8月有所下滑;三是区域水泥价格长期在成本线上下徘徊,企业修复盈利的诉求强烈。这些因素共同作用,为价格推涨提供了支撑。
二、供给端调整与产业整合:龙头企业谋划新布局
在行业努力摆脱内卷的背景下,龙头企业的战略动向备受关注。金隅集团在9月17日召开的2026年半年度业绩说明会上明确,将围绕现有战略布局,遴选具备战略区位优势、资源禀赋优良、资产质量高、盈利能力强的并购标的,通过多元化途径择机推进并购整合,以优化产业布局,巩固北方市场龙头地位。中报数据显示,金隅集团上半年实现营业收入359.2亿元,归母净利润为-21.7亿元,但经营活动产生的净现金流为26.8亿元,同比转正。其中新型绿色建材板块营收占比92%,地产开发及运营板块占比8%。这一表态与数据反映出,尽管行业整体盈利承压,但头部企业现金流已现改善迹象,并试图通过并购整合提升市场集中度与区域控制力。
与此同时,环保政策持续倒逼供给端升级。黑龙江省近日发布《美丽中国先行区建设实施方案》,明确提出推进水泥产能规范管理,推进水泥、焦化等重点行业超低排放改造,到2028年完成改造任务;水泥等重点行业新改扩建项目原则上实现清洁运输,2030年清洁运输比例达80%。这一政策将加速区域内落后产能出清,并推动企业加大环保投入,中长期看有利于优化供给结构。
三、需求侧新支点:基建项目与出海通道拓展市场空间
需求端也传来积极信号。武汉至黄梅高速公路团风至蕲春段项目立项,总投资160亿元,预计可拉动水泥需求64.8万吨,同时带动混凝土需求216万方、砂石需求486万吨。此类重大基建项目的推进,为区域水泥需求提供了确定性增量。
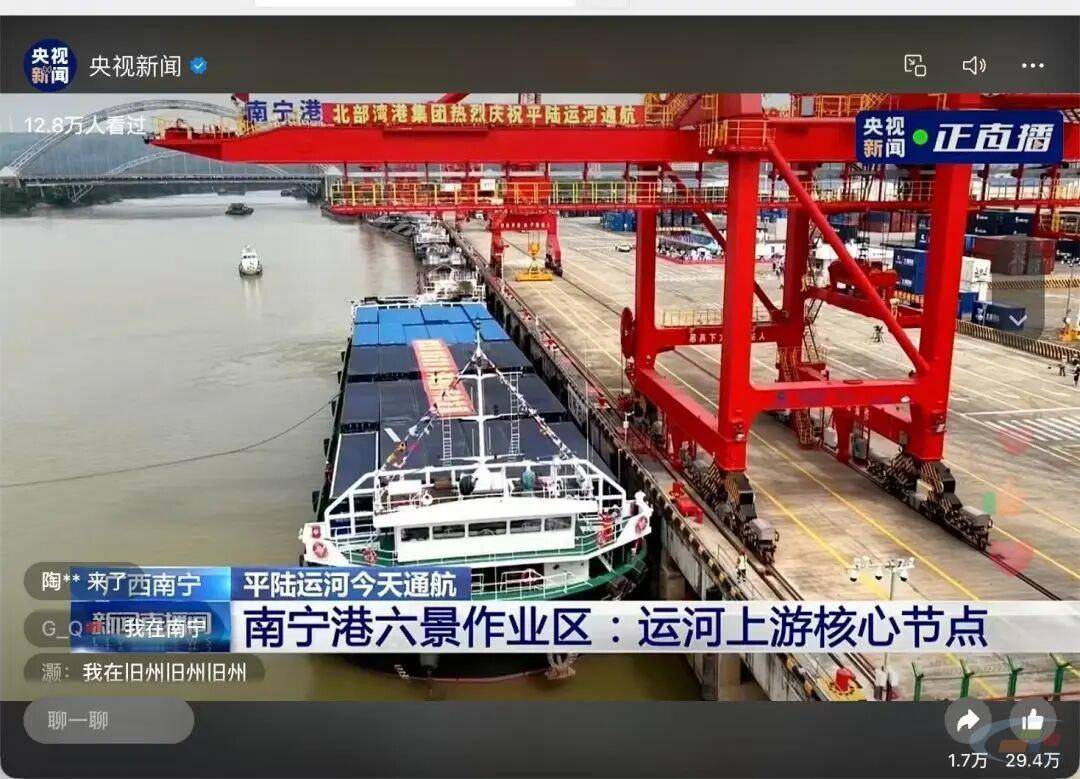
更值得关注的是,水泥企业正积极开辟新的市场空间。9月16日,平陆运河正式首航,广西鱼峰集团作为平陆运河建设期间三大核心枢纽特种水泥独家供应商,其产品从南宁港六景作业区吊装上船,经平陆运河直达海南洋浦港,全程“一箱到底”。对比传统出海路线,新通道依托“铁江海”多式联运优势,在航线距离、时效和海运费用上更具竞争力。鱼峰集团正借此构建“水泥生产—物流运输—航线运营—市场拓展”的一体化供应链,从运河“建设者”转变为通航后的“使用者”,对接东盟市场。这一案例表明,水泥企业正通过物流通道创新降低综合成本,拓展销售半径,为行业在传统需求见顶背景下提供了新的发展思路。
此外,中国建材集团在青海的布局也体现了央企在基础建材之外向新材料转型的深度。集团在青海建成全球首个单体规模超万吨的全流程高性能碳纤维产业基地,并计划推动碳纤维产业高端化、智能化、绿色化发展。其旗下中复神鹰、祁连山水泥、青海总队等企业在青协同发展,显示出大型集团在区域市场深耕与产业升级并重的策略。
小结与展望
综合来看,当前水泥行业呈现“价格修复、供给调整、需求拓新”的并行格局。短期看,九月多地价格推涨与煤价差指数回升,表明行业最困难时期或已过去,但盈利水平仍显著低于去年同期,修复基础尚不牢固。中期而言,以金隅集团为代表的并购整合、黑龙江等地的超低排放改造政策,将推动供给端集中度提升与绿色转型。长期需求侧,重大基建项目仍是重要支撑,而类似平陆运河带来的物流通道变革,以及企业向新材料、海外市场延伸的尝试,正在为行业打开新的生存空间。行业能否从“回暖”走向“反转”,仍取决于需求复苏的持续性与供给端调整的力度。