五金产业向新而行:从永康指数看智造跃迁
导语
第31届中国五金博览会在永康启幕,1612家国内外企业同台竞秀;同期发布的8月永康五金指数显示,三大景气指数全线上涨,而周价格指数小幅回调。一边是展会上的新品密集首发,一边是产业运行数据的冷暖分化,五金行业正处在从规模扩张向技术驱动切换的关键窗口期。
一、展会热度不减,外向度持续提升
本届中国五金博览会共吸引1612家企业参展,其中永武缙区域以外的参展企业占比达73.3%,展出面积8.9万平方米,设置9个室内展馆和1个室外展馆,展品覆盖电动工具、工具五金、日用五金及五金电器、户外用品及健身休闲、机电产品、机械设备等七大类。从参展结构看,区域外企业占比超过七成,说明永康作为五金产业集聚地的平台效应已突破本地边界,对全国乃至全球五金企业的吸引力在增强。
展会期间配套安排了5场国际采购对接活动,包括“金贸全球”供采对接会、脉链供采对接会、五洲博采全球买家采购会、跨国采购洽谈会以及巴西本土一站式服务专场对接,聚焦海外订单的精准撮合。与此同时,永康五金奥特莱斯工厂店同步开馆,汇集杯壶、厨具、户外用品、健身器材、小家电、日用百货6大品类、上万款产品,哈尔斯、南龙、原始人等上百家本土企业集中驻场展销。值得关注的是,部分入驻企业将直播间搬进展会现场,采用“线下看品、线上直播”的双线模式,拓路士工贸等首批试水企业反馈,实景展厅直播能有效弥补纯线上体验不足的短板,提升成交转化率。
二、新品密集首发,技术迭代重塑产品力
本届展会最突出的特征,是参展企业集中亮出技术含量更高的迭代产品,覆盖厨具、园林工具、切割工具等多个细分领域。
在厨具领域,浙江维亿厨具推出历时三年研发的纯钛不粘锅,采用纯度99.8%的纯钛材质,融合传统古法锻打与现代制造技术。企业联合宝钢从原材料源头改良钛材物理特性,解决纯钛质地偏软、导热过快难以适配中式爆炒的行业难题。该产品坚持全手工锻打成型,每口锅经历三万锤反复锤打,并引进德国、日本高端表面处理设备配合自主研发工艺,导热速度较传统铁锅提升三分之一。
在园林工具领域,台州跃丰机械聚焦锂电锯动力弱、续航短的痛点,避开电池材料研发盲区,通过升级电机扭力、重构控制器算法,使产品可在开机瞬间释放3700瓦峰值功率。该款高速锂电锯自今年5月上市以来,销量已突破1.6万台,产品不良率控制在千分之一以内。企业负责人表示,后续将持续优化电机能效配比,并计划融合AI技术、搭载通信芯片,实现设备远程在线升级。
在切割工具领域,浙江马特工具推出靠边环锯,聚焦墙体切割施工场景中的实际难题,试图重塑切割标准。从展会现场反馈看,这类针对具体施工痛点做精准技术革新的产品,正成为五金企业差异化竞争的重要方向。
三、指数冷暖交织:景气回升与价格承压并存
与展会热度形成对照的,是产业运行数据的结构性分化。2026年8月,永康五金三大景气指数全线上涨:市场交易景气指数收于92.16点,环比上升0.25个点;生产景气指数收于98.09点,环比上升0.24个点;外贸景气指数收于96.43点,环比上升0.94个点。三大景气指数的分项均呈现“两升两降”格局,即市场需求景气指数和总体判断景气指数上升,要素供给景气指数和经营效益景气指数下降。这一结构说明,企业对市场前景的判断趋于乐观,但要素供给和经营效益层面仍面临压力。
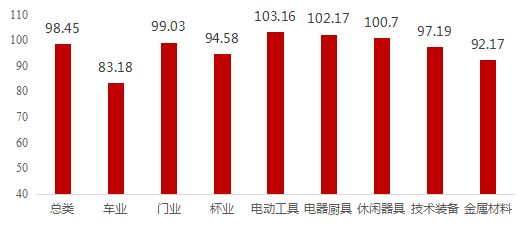
价格端则呈现更复杂的图景。8月永康五金市场交易价格指数收于98.45点,环比下降0.37个百分点,八大行业中门业、杯业、电器厨具三大行业环比上升,车业、电动工具、技术装备、休闲器具和金属材料五大行业环比下降。生产价格指数收于105.96点,环比微升0.24个百分点,电动工具涨幅居首。外贸价格指数收于99.32点,环比下降0.45个百分点,八大行业呈现“两升六降”格局,仅杯业和休闲器具环比上升。
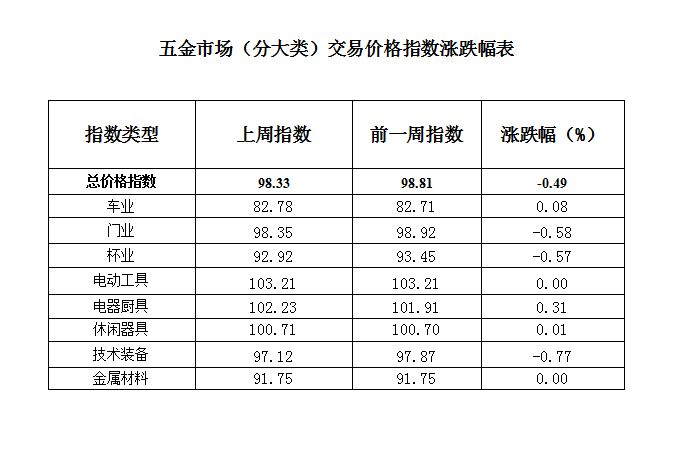
进入9月最后一周,五金市场交易周价格总指数收于98.33点,较前一周小幅下跌0.49个百分点。八个行业中三个上升、三个下降、两个持平。电器厨具以0.31个百分点的环比升幅居首,主要受照明灯具制造价格指数大幅上升9.1个百分点拉动;技术装备以0.77个百分点的跌幅居首,金属切割及焊接设备制造价格指数环比下降11.52个百分点。门业和杯业分别下跌0.58和0.57个百分点。指数报告预计,后期永康五金市场交易价格指数将有所回升。
四、深度分析:五金产业的三个结构性变化
将展会动态与指数数据结合来看,当前五金行业正在经历三个层面的结构性变化。
第一,竞争焦点从“有没有”转向“好不好”。无论是纯钛不粘锅攻克材质难题,还是锂电锯突破动力瓶颈,抑或靠边环锯重塑切割标准,参展企业的发力点高度一致——针对具体使用场景中的痛点做精准技术攻关。这与8月创新指数中创新投入指数环比上升3.07个点、创新产出指数环比下降1.78个点的数据形成呼应:企业研发投入在增加,但产出效率尚待释放。维亿厨具联合宝钢改良钛材、跃丰机械重构控制器算法、马特工具聚焦墙体切割,都说明单点技术突破正在替代粗放式产能扩张,成为企业建立竞争壁垒的主要手段。
第二,渠道模式从“单线参展”转向“双线融合”。奥特莱斯工厂店将直播间搬进展会现场的做法,折射出五金企业在渠道策略上的务实调整。纯线上直播缺乏产品品质和产地实力的直观呈现,而传统静态参展又难以触达更广泛的消费群体。“线下看品、线上直播”的模式,实质上是将展会的信任背书与直播的流量效率进行嫁接。这一模式的推广,可能改变未来五金展会的功能定位——从单纯的订单撮合平台,升级为品牌展示、直播带货、供采对接的复合型场景。
第三,外贸承压与内需分化并行。外贸景气指数虽然环比回升0.94个点,但外贸价格指数环比下降0.45个百分点,八大行业中六个行业外贸价格下跌。这说明海外需求量的回暖尚未传导至价格端,出口企业仍面临以价换量的压力。内需方面,电器厨具和车业价格指数逆势上升,而技术装备、门业、杯业价格承压,反映出不同细分赛道的景气分化。照明灯具制造价格指数单周大幅上升9.1个百分点,可能与阶段性供需错配有关,其持续性有待观察。
电商指数的表现值得关注。8月永康五金电商指数为124.18点,其中跨境电商指数收于142.38点,远高于境内电商指数的105.98点。跨境电商的高景气度,与展会期间密集的国际采购对接活动形成印证,表明五金企业的出海通道正在从传统外贸向跨境电商延伸。
小结与展望
综合来看,当前五金行业处于景气回升与价格承压并存的阶段。展会端新品密集首发、技术迭代加速,指数端景气指数全线回暖、创新投入持续增加,这些都是积极信号。但经营效益景气指数下降、外贸价格指数走低、部分行业价格明显回调,也提示行业复苏的基础尚不牢固。
从公开信息判断,短期内五金市场交易价格指数有望如指数报告所预计的那样有所回升,但回升幅度可能受制于技术装备、门业等权重行业的修复节奏。中期来看,三个趋势值得持续跟踪:一是技术驱动型产品能否从展会爆款转化为持续放量的商品,二是“线下看品、线上直播”模式能否在更多企业复制并形成稳定的转化效率,三是跨境电商的高增长能否对冲传统外贸的价格压力。五金产业的“智造”与“质造”跃迁,最终需要靠产品力、渠道力和品牌力的协同提升来验证。