水泥业破局:从拼价格到拼质量
近期水泥及建材行业的动态呈现出两条清晰的主线:一条是政策端对“内卷式”低价竞争的治理正在从倡导走向制度落地,另一条是头部企业在骨料延伸、新材料与数智化领域加速布局,试图在传统主业之外打开新的价值空间。与此同时,安全生产与绿色低碳转型依然是企业运营不可松动的底线。整体来看,行业正处于“旧模式承压、新动能蓄势”的交织阶段。
一、政策亮剑:低价竞争治理进入制度构建期
市场监管总局在近期国新办发布会上释放了明确信号。“十五五”时期将加快修订价格法,并研究修订关于制止低价倾销行为的规定,同时指导行业协会制定成本测算标准,最终形成“1+1+N”的低价倾销规制法律体系。市场监管总局新闻发言人、副局长束为明确表示,对带头开展恶意低价竞争、扰乱生产经营秩序的企业,将开展成本调查和价格检查,依法从严处理。截至8月底,全国在打击劣质低价专项行动中已查办劣质低价违法案件2.9万件。政策导向十分清晰:推动市场竞争从“拼价格”转向“拼质量”,让“优质优价”成为市场共识。
对于水泥行业而言,这一政策信号的针对性极强。长期以来,区域市场间的价格战、跨区域低价冲击屡见不鲜,部分企业以低于成本的价格抢占份额,导致全行业盈利水平持续承压。价格法的修订与成本测算标准的建立,意味着未来低价倾销的认定将更具可操作性,行业竞争秩序有望得到制度性修复。当然,政策落地效果仍取决于成本测算标准的科学性与执法的持续性,但方向已经确立。
二、主业延伸:骨料与新材料成头部企业突围方向
海螺水泥在骨料领域的扩张再下一城。临湘海螺水泥年产200万吨骨料机制砂项目的生态环境影响报告表已于2026年9月17日获得岳阳市生态环境局临湘分局的审批决定。这一动作延续了水泥企业向骨料、机制砂等上下游延伸的一贯逻辑——在水泥需求增长放缓的背景下,骨料业务毛利率相对较高,且与现有矿山资源、物流体系形成协同,成为对冲主业压力的重要抓手。
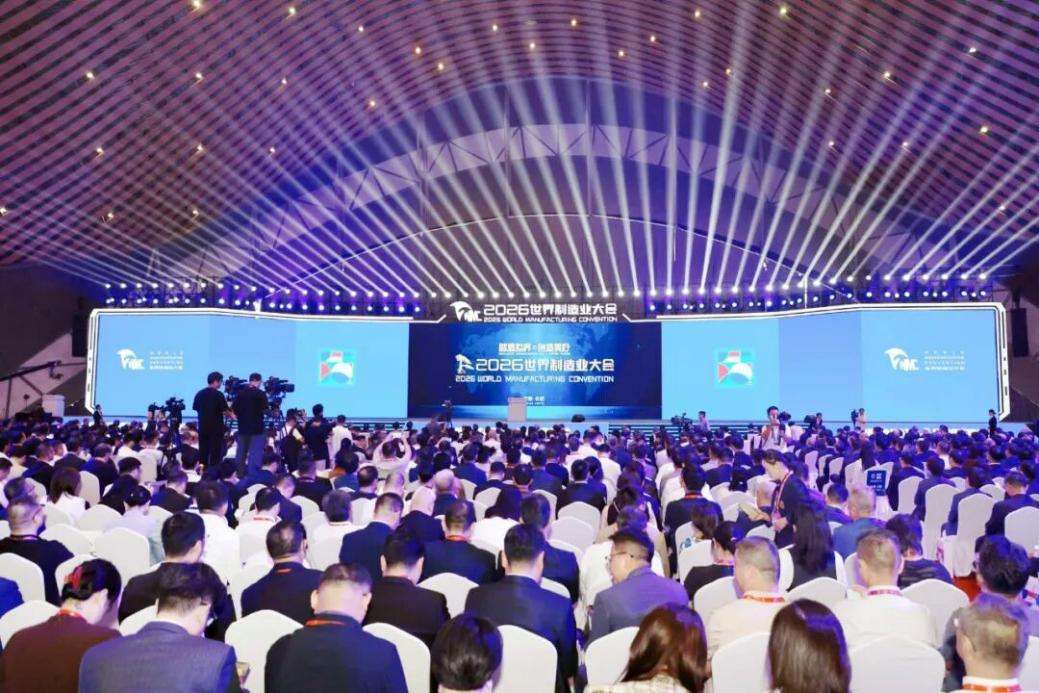
更值得关注的是海螺集团在2026世界制造业大会上的亮相。集团携高端新材料与数字经济两大板块参展,展品涵盖PVA光学薄膜、车载LCD广视角偏光片、锂电负极材料、轮胎静音绵等汽车材料,以及气凝胶系列产品、二氧化碳吸附剂、高效低能耗CO₂化学吸收剂等绿色建材与碳捕集技术。在数字经济展区,海博智能、智质科技、海螺信息、海螺中南四家企业集体展示了智慧矿山系统、矿车无人驾驶(实现100万小时安全运行、2亿吨运矿实绩)、水泥建材行业AI大模型、工业互联网平台等成果。
这一系列动作表明,头部水泥企业正在重新定义自身的产业边界。从“水泥+骨料”的横向延伸,到新材料、碳捕集技术的纵向突破,再到数智化能力的对外输出,海螺的转型路径在行业内具有风向标意义。传统水泥主业的现金流正在被引导至更具成长性的领域,而数智化技术则同时服务于内部降本增效与外部商业化输出两个目标。
三、绿色与安全:矿山转型与生产底线的双重推进
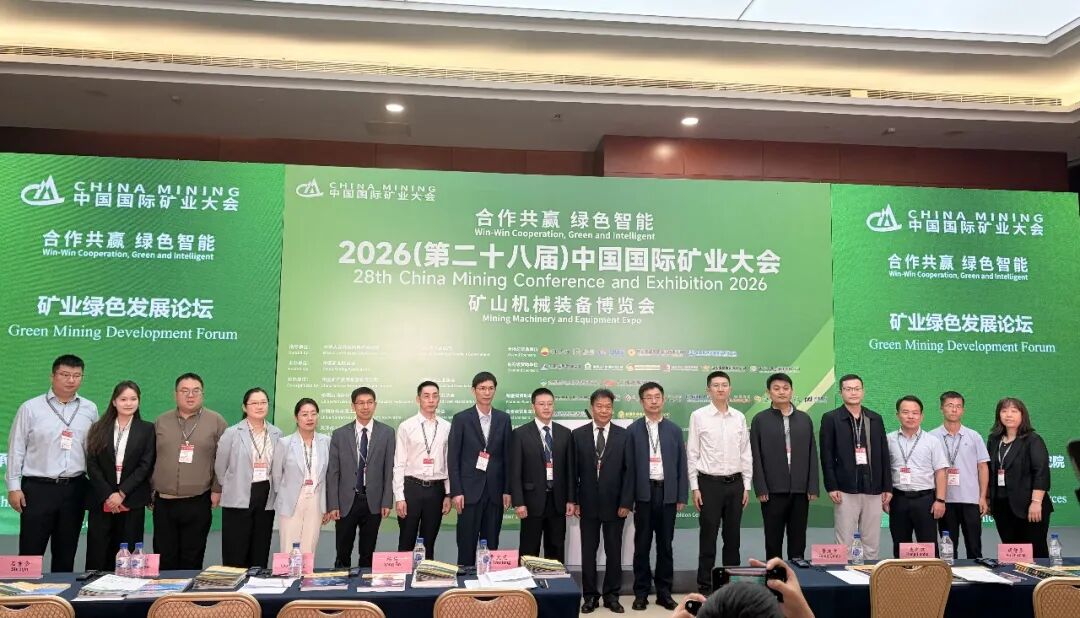
在2026中国国际矿业大会上,南方水泥所属湖州南方矿业有限公司受邀参加矿业绿色发展论坛,系统介绍了其在绿色矿山创建、矿山智能化升级改造、低品位矿石与矿山固废资源化利用以及安全生产标准化建设等方面的成果。该公司提出将继续深化矿山智能改造,抓实生态保护修复,走资源开发高效化、生产过程绿色化、矿山管理规范化的发展道路。
与此同时,安全生产的警钟仍在敲响。四会市骏马水泥有限公司因使用存在重大事故隐患的特种设备,被四会市市场监督管理局罚款3万元。这一处罚金额虽不大,但反映出的问题值得警惕——在行业盈利压力较大的时期,部分企业可能在设备维护与安全投入上有所松懈,而特种设备的安全隐患一旦引发事故,后果远非罚款所能衡量。
从齐翔腾达的秋季安全实践也可以看到行业对季节性风险的重视。该公司针对秋季空气湿度下降、粉尘易悬浮、静电易积聚的特点,举行了12次实战化“盲演”,并完成53台电气设施的调试及更换工作。虽然齐翔腾达属于化工领域,但其“以练筑防、精准排查、主动预防”的安全管理思路,对水泥企业的矿山、粉磨站、储运环节同样具有借鉴意义。
四、区域政策:服务型制造为建材业提供融合新思路
广东省工业和信息化厅发布通知,建立服务型制造创新发展高地储备库,目标到2028年底培育5个以上国家级、20个以上省级服务型制造创新发展高地。通知中明确提及佛山依托家电、家具、建材、泛家居等重点产业,大力发展个性化定制、共享制造、供应链管理等模式;肇庆依托精细化工、新能源、建材等重点产业推进相关模式。这一政策为建材企业从“卖产品”向“卖服务+卖解决方案”转型提供了区域层面的政策抓手,尤其是泛家居领域的个性化定制与供应链管理,与水泥制品、预拌砂浆等品类的服务化延伸存在结合空间。
小结与展望
综合近期动态,水泥行业正处于一个关键转折期。政策端对低价竞争的治理正在从“喊话”走向“建制”,这为行业盈利修复提供了制度预期,但效果仍需观察成本测算标准能否覆盖水泥这类同质化程度高、运输半径受限的产品特性。企业端,头部企业向骨料、新材料、数智化的延伸已形成明确趋势,海螺的参展内容显示其转型已进入成果输出阶段,而湖州南方矿业的绿色矿山实践则代表了另一条“存量优化”的路径。需要警惕的是,在转型投入与短期盈利压力并存的阶段,安全生产与设备维护的投入不应被压缩,四会骏马水泥的罚单是一个提醒。展望后续,若价格法修订与成本测算标准能有效落地,叠加头部企业新业务板块的持续放量,水泥行业有望逐步走出“低价内耗—盈利下滑—安全投入不足”的负向循环,但这一过程需要政策执行与企业自律的双重支撑。