海螺下沉与山水降本:水泥业存量突围
当水泥行业传统旺季不再必然带来旺市,头部企业的动作开始指向同一个方向:向存量要空间,向管理要利润。过去一周,海螺集团在消费建材端高调推进渠道下沉,山水集团则在东北与山东两大区域同步收紧成本与回款,一“拓”一“守”之间,折射出行业从规模扩张转向价值深耕的集体选择。
两条路径,一个信号
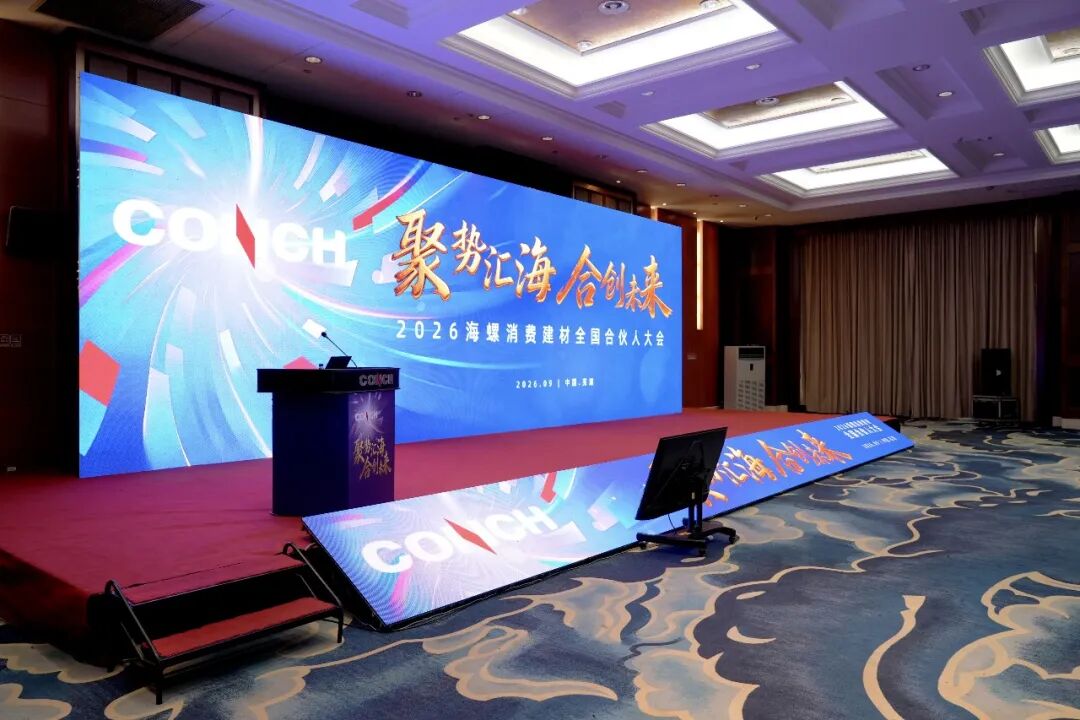
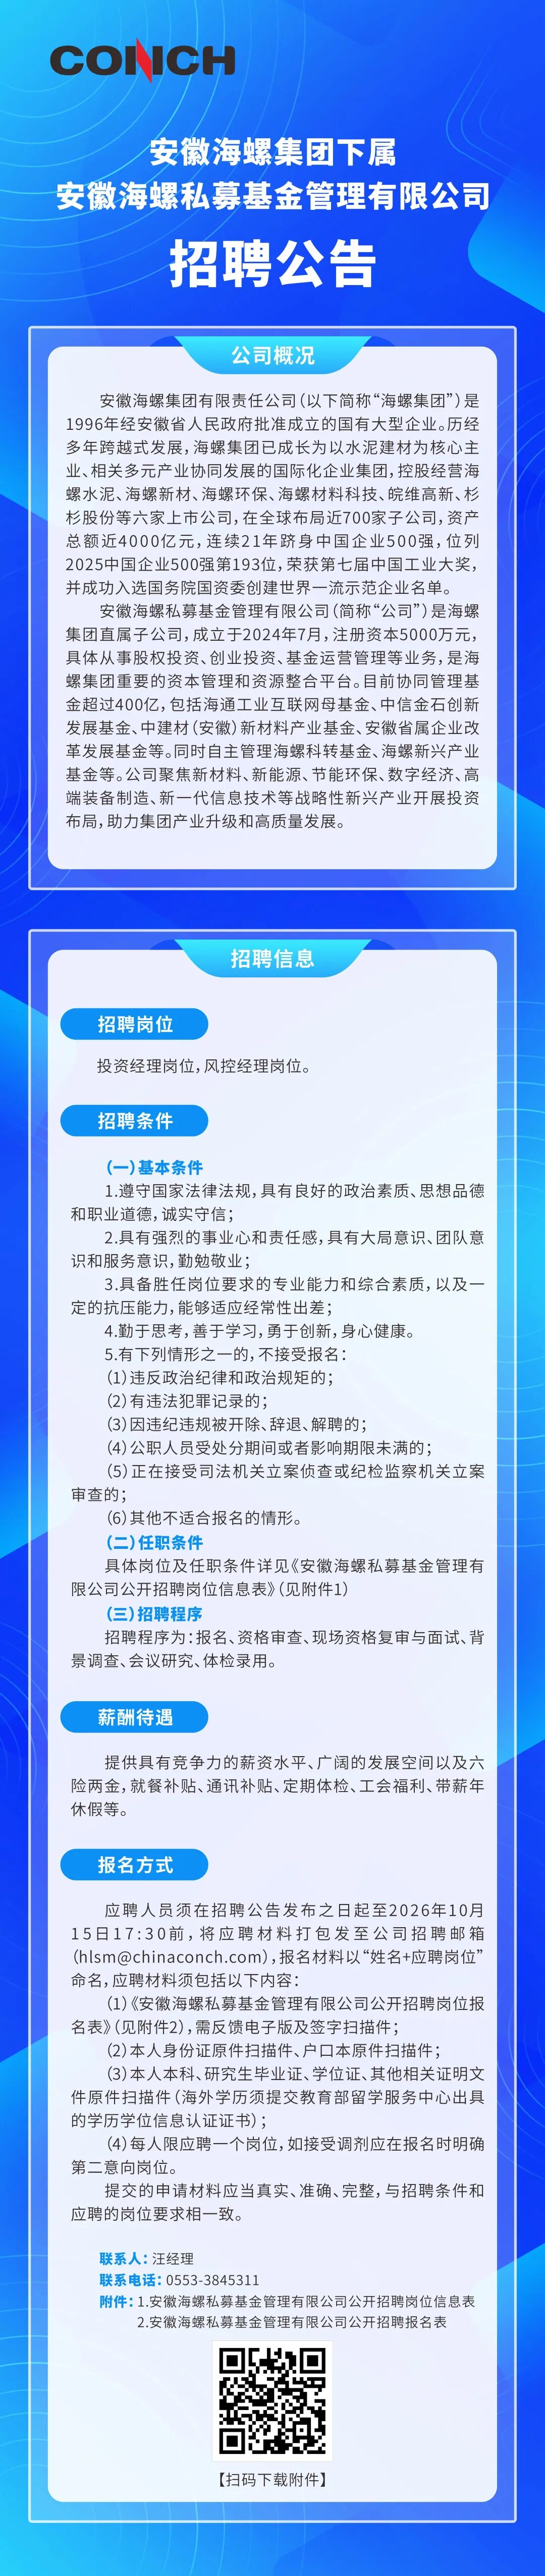
素材呈现的近期动态,可梳理出三条关键事实线。其一,海螺集团于9月21日至22日在芜湖举行第二届海螺消费建材全国合伙人大会,200位合作伙伴参会。会上披露,消费建材业务三年间已落地26个生产基地,销售网络覆盖22个省份,累计铺货门店近3万家,专营店建成200余家并加速下沉至乡镇市场。产品体系从瓷砖胶、特种砂浆、防水、美缝剂、乳胶漆延伸至终端住宅“海螺好房子”。其二,海螺集团旗下安徽海螺私募基金管理有限公司发布招聘公告,显示其在资本运作与产业基金层面的布局正在推进。其三,山水集团9月14日至20日一周内密集推进经营动作:东北运营区召开9月份工作会议,直指最低成本运营推进质效不均衡,要求加大“两金压降”、管控库存物资、聚焦成本偏高企业现场办公;建材公司月度经营分析会则强调平衡销售结构、紧盯中秋回款节点、强化账款回收与质量安全管理;同期滨州公司接受滨州市政府安委会安全生产专项检查。
存量时代的两端挤压
海螺的举动并非孤立。住房城乡建设部在国新办发布会上已明确指出,“十五五”时期城市发展从大规模增量扩张转向存量提质增效,房地产进入存量时代,建筑业加快向智能化、绿色化、融合化转型。这一判断为水泥企业的战略转向提供了政策注脚。海螺将消费建材纳入“一基五业”战略重点培育,本质上是在水泥主业之外,沿“水泥+骨料+商砼”产业链向家装消费场景延伸,试图用B端产能嫁接C端渠道。近3万家铺货门店与200余家专营店的数据表明,其渠道下沉已越过试水期,进入乡镇市场的毛细血管争夺。
与此同时,山水集团的动作则代表另一类典型应对:当需求端增量有限,成本与现金流就是生存底线。东北运营区会议反复提及“站在企业生存的角度”,要求对长期积压库存深入分析、压实责任,现场办公聚焦成本偏高、效益靠后的企业。建材公司层面则把“中秋关键回款节点”与账款清收直接挂钩,并强调防范客户资信变化带来的经营风险。这些表述背后,是区域水泥企业在需求波动中优先确保现金流安全的务实逻辑。
从“大建设”到“好建设”的落地距离
将海螺与山水的动作并置观察,可以看到行业转型并非一句口号,而是分化为两条并行赛道。一条是海螺代表的“价值延伸”:利用主业积累的产业基础与渠道资源,把消费建材做成第二增长曲线,同时以私募基金平台探索资本工具,为产业整合与创新业务储备弹药。另一条是山水代表的“管理挖潜”:通过两金压降、库存管控、质量月活动、安全巡查等基础管理动作,把成本曲线压到竞争对手之下,等待供给端出清后的市场再分配。
值得注意的是,海螺消费建材的合伙人大会已办至第二届,合作伙伴从首届的近100位增至200位,说明其渠道模式初步获得市场响应。但消费建材与水泥的生意逻辑差异显著——前者面对的是分散的家装需求、品牌认知与终端服务,后者依赖的是区域产能布局与大客户关系。从铺货门店到实际动销,从专营店到乡镇市场的持续盈利,仍需时间验证。而山水集团会议中“最低成本运营推进质效不均衡”的表述,也坦承了内部降本并非齐步走,部分企业仍面临较大压力。
审慎展望
基于现有公开信息判断,短期内水泥行业的主旋律仍将是“稳住基本盘”与“寻找新出口”并行。海螺在消费建材领域的渠道下沉与资本平台搭建,为行业提供了从建材制造商向综合服务商转型的观察样本;山水在东北与山东区域的成本管控、回款攻坚与安全合规动作,则反映了区域企业在需求偏弱阶段的生存策略。存量时代不会一夜之间完成切换,但企业间的分化已经沿着“谁更早找到增量场景”和“谁更能守住成本底线”两条轴线展开。后续值得关注的,是海螺消费建材门店的动销质量与专营店下沉效率,以及山水等区域集团两金压降的实际成效与历史遗留问题处置进度。