5万亿管网投资下的管材业新局
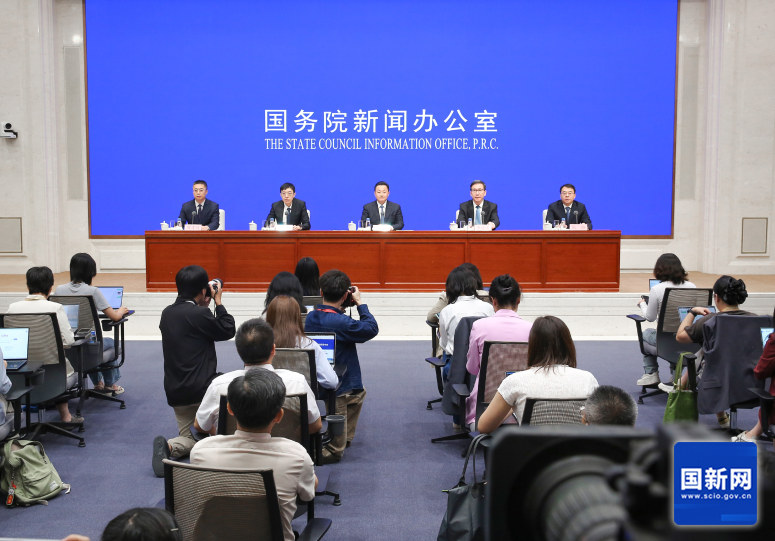
城市地下管网正在从隐蔽工程走向政策舞台中央。2026年9月18日国新办“开局起步‘十五五’”发布会上,住建部披露的一组数字,为管材行业未来五年的需求底盘划出了清晰边界:截至2025年底全国城市地下管网总长386万公里、综合管廊7872公里;“十五五”期间计划建设改造约77万公里,投资规模超过5万亿元。与此同时,污泥处理处置行业年规模已超800亿元、年产生含水率80%的污泥约1.6亿吨,其资源化转型同样在重塑管材与配套装备的应用场景。两股力量交汇,管材行业正迎来一轮由政策驱动、结构分化的增量周期。
要点梳理:政策定调与数据坐标
先看管网建设的总量与结构。住建部城市管理监督局局长张强在发布会上明确,“十五五”时期建设改造城市地下管网约77万公里,其中燃气管网约20万公里、排水管网约17.5万公里、供水管网约17.5万公里、污水管网约10万公里、供热管网约12万公里,并因地制宜推进地下综合管廊建设,投资规模超过5万亿元。这一结构意味着,燃气与供排水管网合计占比超过六成,是管材需求的主力方向。
政策执行层面,住建部提出四方面措施:着眼“建得好”抓系统推进,强调水、气、热等管网与综合管廊之间的衔接,协调建设布局、时序与标准;着眼“用得久”抓质量安全,紧盯规划、设计、施工、验收全环节;着眼“管得住”抓长效管理,推动建管并重、保障全生命周期运行;着眼“干得实”抓工作统筹,要求统筹中央和地方资金、存量与增量资金,建立多元投入机制。
再看相关领域的联动信号。同一场发布会披露,房地产进入存量时代的标志性数据是二手房交易占比从2020年的27%升至2025年的46%,2026年前8个月已达52%;“好房子”标准提出层高由2.8米提高到3米、4层及以上住宅加装电梯、临空处护栏高度不低于1.2米。城市更新方面,将改造提升2万公顷城市公园绿地、新增1.5万个口袋公园,并制订“数智住建”方案推动人工智能在智慧城市、智能建造、智能家居等领域应用。
污泥处理处置侧的素材则提供了另一条观察线索:全国城镇污水处理厂湿污泥总量已突破每年6500万吨,若计入工业污泥,年产生含水率80%的污泥约1.6亿吨;四条主要技术路线中,焚烧加灰渣建材利用占比65.41%,厌氧消化加土地利用占15.55%,好氧堆肥加土地利用占9.61%。截至2025年底,国家能源集团25个污泥掺烧项目在12省投运,全年处置污泥量突破80万吨、累计超350万吨;沣西新城热解气化项目年碳减排量达44万吨、减排率超90%。2025年11月,团体标准《城镇污泥处理处置温室气体排放核算指南》发布实施。行业市场规模已超800亿元,全球前十大企业合计占据43%份额。
深度分析:三条主线重塑管材需求逻辑
第一条主线是“量”的确定性。77万公里建设改造规模与超5万亿元投资,为管材行业提供了中期需求锚点。与以往“重水轻泥”或单一管网改造不同,此轮政策强调水、气、热管网与综合管廊的“一盘棋”统筹,意味着管材采购将更多以系统集成的形式出现,对供应商的品类完整度、接口兼容性与交付协同能力提出更高要求。燃气管道约20万公里的体量居各品类之首,叠加供水与排水各17.5万公里,塑料管、球墨铸铁管、钢管等不同材质将在各自适用场景中分享这块蛋糕,但“协调好不同管网的建设布局、时序、标准”的表述,也暗示低价低质竞争的空间将被压缩。
第二条主线是“质”的硬约束。“用得久”与“百年大计、质量第一”被反复强调,全过程质量安全管控覆盖规划、设计、施工、验收各环节。对管材企业而言,这意味着产品标准、检测认证与工程服务能力的重要性上升,单纯依靠价格获取订单的模式面临挑战。同时,“管得住”要求建管并重、保障全生命周期运行,可能推动管材从一次性销售向包含运维服务的综合解决方案延伸,具备数据化、可追溯能力的产品更易获得青睐。
第三条主线是“钱”的多元投入。政策明确统筹中央和地方资金、存量与增量资金,建立多元投入机制。这既为项目落地提供了资金保障,也意味着社会资本参与度可能提升,进而对管材供应商的资金实力、账期承受力与项目经验提出筛选。结合房地产进入存量时代、二手房交易占比首超新房的背景,新建住宅对管材的拉动趋于平缓,而城市更新、老旧管网改造与地下综合管廊将成为更稳定的需求来源。
污泥处理处置的素材则揭示了管材应用的延伸场景。焚烧加灰渣建材利用占比65.41%,意味着污泥处置设施建设与改造会带来配套管道、阀门及耐腐蚀材料的需求;燃煤电厂耦合掺烧在12省投运、累计处置超350万吨,其输送系统同样离不开管材支撑。更深层看,污泥行业从“减量化、稳定化”向“无害化、资源化、能源化”转型,与管网建设的系统化治理思路同频,共同指向一个更强调全链条管控与低碳核算的基础设施建设周期。团体标准《城镇污泥处理处置温室气体排放核算指南》的发布,也提示管材企业未来可能面临碳足迹核算与绿色产品认证的新要求。
小结与展望
基于公开信息审慎判断,“十五五”期间管材行业的需求总量有政策托底,但结构分化将加速。燃气、供排水管网合计约65万公里的建设改造规模,是未来五年最确定的增量来源;综合管廊因地制宜推进,则为高品质、高附加值管材留出空间。质量安全与长效管理的政策导向,将逐步抬升行业门槛,具备标准引领能力、系统集成能力与全生命周期服务能力的企业更可能受益。与此同时,污泥资源化、城市更新与“数智住建”带来的配套需求,虽不直接等同于管材采购,却为行业提供了跨界协同的想象空间。需要清醒看到,5万亿元投资跨越五年、涉及多部门协同与多元资金筹措,实际落地节奏仍取决于地方执行与资金到位情况,管材企业宜以稳健产能布局和产品升级应对,而非简单押注规模扩张。