管网更新与工业废水双轮驱动管材需求
2026年前后,供水与污水处理领域的基础设施建设正经历一轮由政策驱动、标准升级和技术迭代共同塑造的深刻变革。从国务院新版《供水条例》的落地到《城市更新“十五五”规划》的发布,从城镇污水处理能力的持续攀升到工业废水处理项目的密集签约,管材行业作为水务基础设施的“血管”,其需求结构和质量要求正在发生显著变化。本期观察基于近期公开的行业素材,梳理供水与污水处理领域的核心动态,并分析其对管材市场的潜在影响。
一、行业要点梳理
供水领域,截至2025年底,全国农村自来水普及率达到96%,规模化供水工程覆盖农村人口比例达71%,县域统管比例达72%,提前两年完成“十四五”规划目标任务。全国现有381.6万处农村供水工程,覆盖8.5亿农村人口,其中43.8万处农村集中供水工程服务人口8.3亿人。城市和县城供水能力达到4.08亿立方米/日,供水管道长度达146.76万公里。政策层面,2026年2月11日国务院公布《供水条例》(国务院令第831号),自2026年6月1日起施行,废止了施行30余年的《城市供水条例》。同年5月,国务院印发《城市更新“十五五”规划》,明确部署“十五五”期间供水管网约17.5万公里的建设改造任务。2026年中央财政支持城市地下管网建设改造资金规模达到1600亿元,比上一年增加250亿元。“十五五”时期国家水网建设投资将突破6万亿元。技术层面,智慧水务加速推进,上海南市水厂构建“1+2+1+N”智慧水厂框架;重庆南川区漏损率从19.39%降至5.02%,年均节水量达400万立方米。
污水处理领域,截至2025年,全国城镇污水处理能力达2.85亿吨/日,城市污水管网长度达53.4万公里,城市、县城和建制镇污水处理率分别达到98.2%、96.5%和68.3%。全国城市生活污水集中收集率达到70%,农村生活污水治理率达到55%,“十四五”期间推动建设农村生活污水处理设施3.9万余个、资源化利用设施5100多万户。2024年行业市场规模约为1860亿元,预计2026年将突破2100亿元。2025年全国生活污水处理及再生利用固定资产投资额约1800亿元,其中管网改造与智慧水务占比升至35%。技术方面,膜生物反应器(MBR)技术正以年均11.4%的增速快速渗透,2026年在新建项目中的采用率将突破28%。国务院印发的《城市更新“十五五”规划》明确新建改造污水处理设施总能力达2500万立方米/日,同步建设改造城市污水管网约10万公里。农村生活污水治理率的量化目标首次写入《加快农业农村现代化“十五五”规划》,设定到2030年达到70%。再生水利用率目标从当前的25%提升至40%以上。
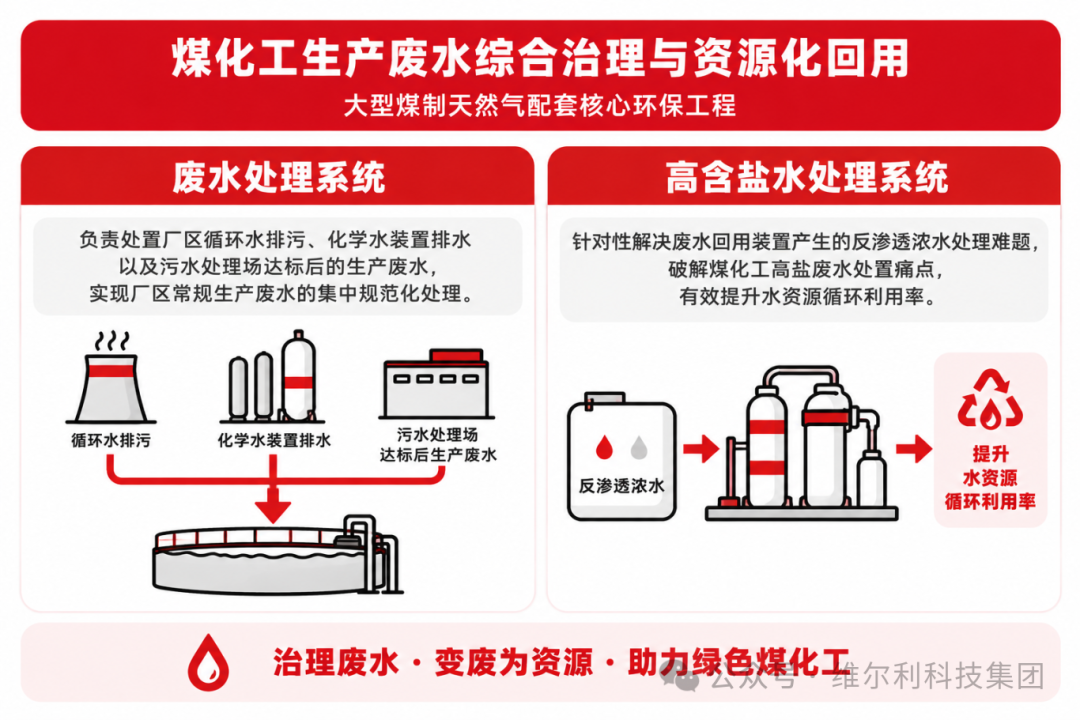
企业与项目层面,维尔利集团成功签约国家能源集团准东20亿立方米/年煤制天然气项目废水处理系统及部分全厂公辅设施EPC总承包项目高含盐水处理成套设备采购合同,项目已正式落地并进入实施阶段。该煤制天然气项目聚焦煤化工生产废水综合治理与资源化回用,整体分为废水处理、高含盐水处理两大核心板块。此外,河北丛台东污水处理厂扩建改造工程总承包招标公告于9月19日发布,项目总投资7388万元,其中建安工程估算价3569万元。建设内容包括新建初沉池1座、生物池1座、二沉池2座、工具间1座等建构筑物,并改造粗格栅间、进水泵房、细格栅间、曝气沉砂池、中间提升泵房、高效沉淀池、V型滤池、鼓风机房、紫外线消毒渠、加药间、脱水机房、除臭系统、变配电间、中控室等。项目采用“A/A/O/A/O”五段BARDENPHO工艺,出水水质执行一级A标准。扩建规模为1.5万立方米/日,建成后总处理规模5万立方米/日。项目总投资7388万元,最高投标限价5914.77万元,总工期360日历天。
二、深度分析:管材需求的结构性迁移
从上述素材中可以清晰地看到,水务基础设施的投资重心正在从“新建产能”向“管网更新与提质改造”转移。供水方面,146.76万公里的供水管道长度和“十五五”期间17.5万公里的建设改造任务,意味着未来五年仅供水管网一项,年均改造规模就超过3万公里。污水处理方面,53.4万公里的城市污水管网和约10万公里的建设改造计划,同样指向巨大的存量更新市场。这一趋势对管材行业的影响是深远的:新建水厂和污水厂的数量增速将趋于平稳,而管网新建与改造所拉动的管材需求占比将持续提升。
值得注意的是,政策文件对管网改造的部署并非简单的“以旧换新”。《供水条例》从“城市供水”向“城乡统筹供水”的跨越,意味着农村供水管网的建设标准将向城市看齐,这对管材的耐压性、耐腐蚀性和使用寿命提出了更高要求。农村供水工程数量庞大但单点规模小,381.6万处工程中集中供水工程仅43.8万处,大量分散式工程的存在意味着管网延伸和联通仍有较大空间。与此同时,漏损率治理成为硬约束——重庆南川区从19.39%降至5.02%的案例表明,管网漏损控制已从管理手段升级为技术工程,这对管材的密封性能和接口质量提出了更严格的标准。
污水处理领域的技术迭代同样在重塑管材需求。MBR技术采用率在新建项目中突破28%,AOA等新型生物处理技术展现出节能降碳潜力,这些工艺对配套管路的耐化学腐蚀性、抗堵塞能力提出了差异化要求。河北丛台东污水处理厂采用“A/A/O/A/O”五段BARDENPHO工艺,这类多段式工艺意味着更复杂的管路系统和更多的工艺连接点,对管材及管件的精度和可靠性要求更高。而维尔利集团签约的煤制天然气高含盐水处理项目,则代表了工业废水领域对特种管材的需求——高含盐废水的强腐蚀性环境,要求管材具备远超普通市政标准的耐腐蚀性能。
从投资规模看,2026年中央财政支持城市地下管网建设改造资金1600亿元,“十五五”国家水网建设投资突破6万亿元,叠加大规模设备更新政策的持续推进,管材行业面临的需求总量是可观的。但更值得关注的是需求结构的变化:市政供排水管网仍将是基本盘,工业废水处理配套管材将随着煤化工、石化等行业的环保升级而稳步增长,智慧水务带来的监测、检测需求则可能催生对智能管材或管材配套传感器的增量市场。
三、小结与展望
综合来看,2026年前后的管材行业正处于一个由政策标准升级和存量更新需求共同驱动的窗口期。新版《供水条例》的实施和《城市更新“十五五”规划》的落地,为供水及污水管网改造提供了明确的制度框架和量化目标;中央财政资金和地方专项债的持续投入,则为项目落地提供了资金保障。管材企业需要关注的,不仅是产能的匹配,更是产品结构向高品质、耐腐蚀、长寿命方向的调整。农村供水管网的标准化延伸、城市老旧管网的更新替换、工业废水处理的特种需求,构成了三个差异化明显的细分赛道。在行业整体从规模扩张转向质量提升的背景下,管材行业的竞争逻辑也将从价格导向逐步转向技术、服务和全生命周期成本的综合比拼。基于素材中的公开信息判断,“十五五”期间管网建设改造的确定性较强,但具体落地节奏仍取决于地方财政状况和项目推进效率,管材企业宜保持审慎乐观,在产能布局和产品研发上做好前瞻性准备。