管材行业站上系统治理与智慧化风口
近期公开信息显示,管材行业正被两股力量同时牵引:一端是城市防洪排涝与地下管网更新带来的确定性工程需求,另一端是工业AI、ESG披露与碳市场金融化所代表的软性能力升级。素材中既有排水系统近三千亿元的年度产值和“十五五”期间约77万公里管网改造的规划体量,也有西门子展示软硬协同、人形机器人进厂等工业智能化动向,还有碳市场引入金融机构、A股ESG披露率接近半数的制度进展。这些看似分属不同领域的信息,共同指向一个判断:管材行业的竞争逻辑正在从“卖管子”转向“卖系统能力”,从工程交付转向全生命周期的数据与低碳管理。
要点梳理:四组事实勾勒行业坐标
其一,城市排水与防洪排涝市场体量可观。据相关行业研究报告,2025年全球排水系统产业市场规模达8,920亿美元,亚太地区占38%;中国排水系统产业实现产值2,860亿元人民币,约占全球31%。2026年上半年全国完成水利建设投资5,151亿元,其中防洪排涝板块完成投资920亿元。“十五五”时期,我国将建设改造约77万公里城市地下管网,五年防洪领域规划总投资4,200亿元。
其二,治理理念已明确转向系统协同。住房城乡建设部在2026年排水防涝工作部署中要求强化洪涝联排联调机制,统筹城市防洪与内涝治理,提高精细化、智慧化管理水平。报告同时指出,行业正从传统工程导向向“智慧化、生态化、系统化”加速转型,数字孪生、排涝机器人、海绵城市等技术与理念正在重塑产业格局。
其三,工业智能化供给端在加速下沉。西门子在2026工博会上首次完整展示人形机器人端到端解决方案,计划发布20余款新品,开放6类具身智能“进厂”场景,并升级“钻耀之心3.0”以覆盖工业五层架构,强调软硬协同与物理AI在真实工业场景的落地。
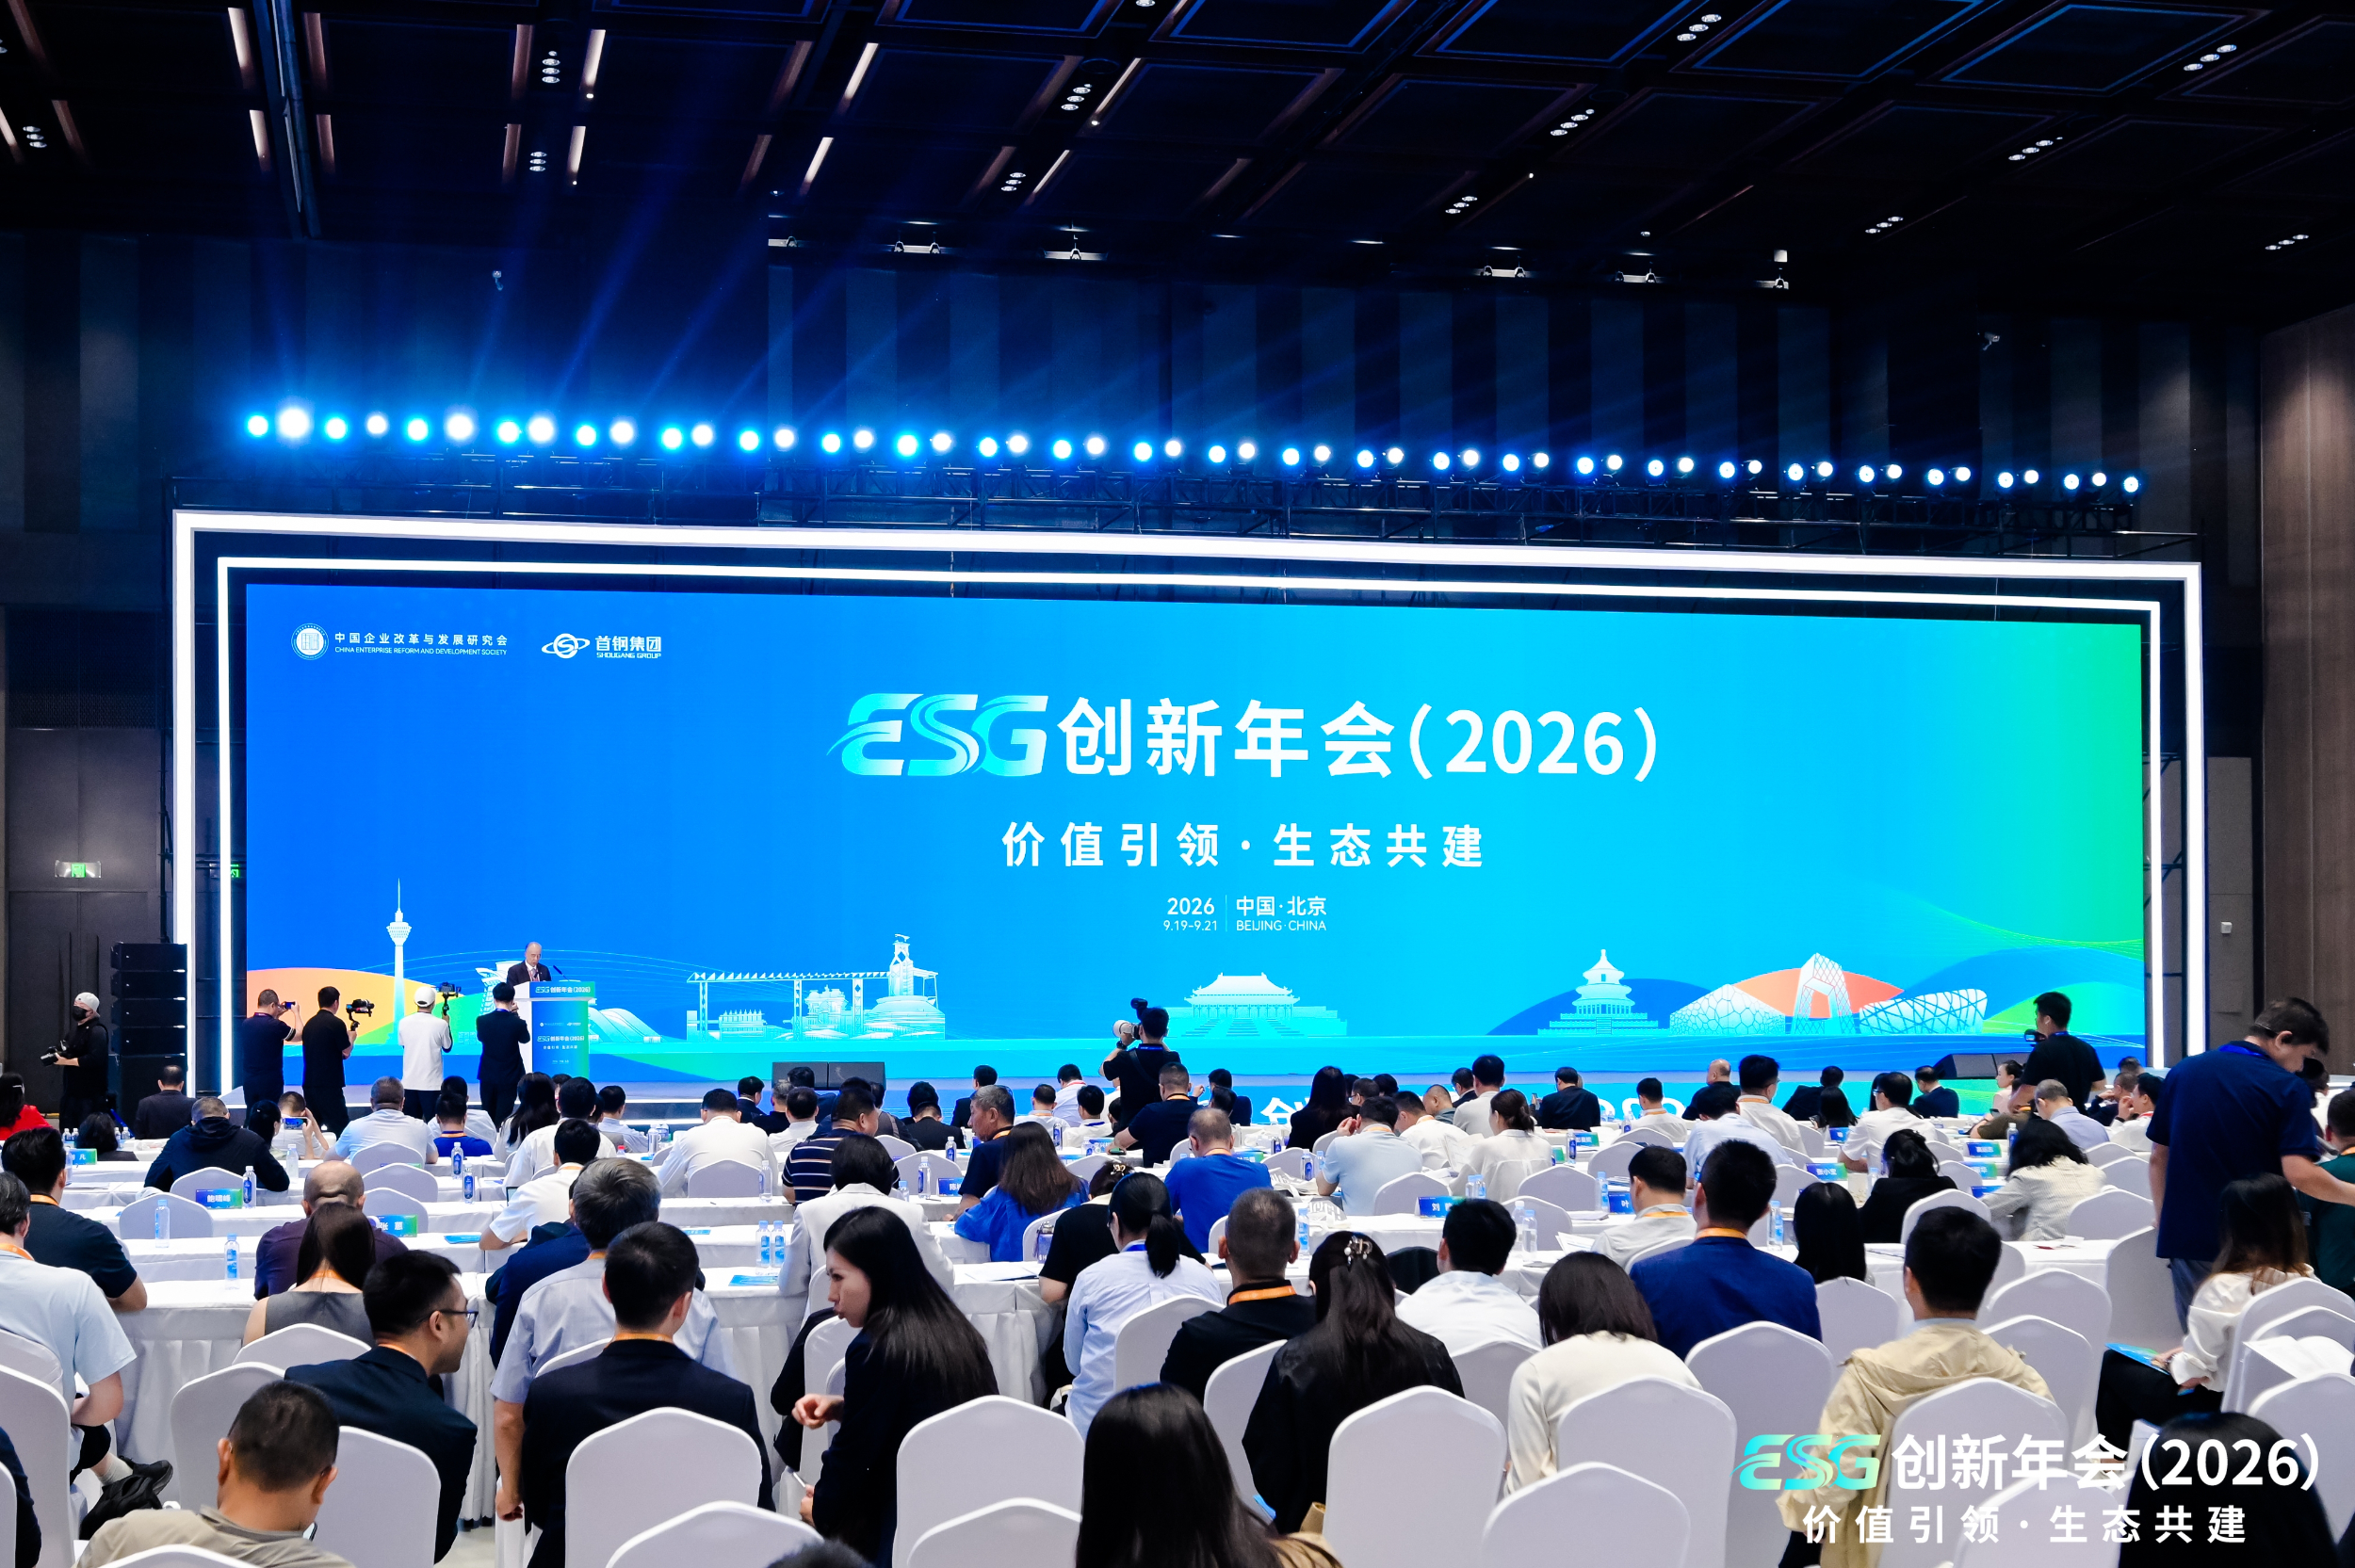
其四,绿色与金融制度环境持续收紧。2026年9月的公开报道显示,全国碳市场纳入重点排放单位共3,680家,2025年超过一半成交量集中在第四季度履约期前后,生态环境部方面表示争取尽快引入首批金融机构参与碳市场。同期发布的《2026中国ESG发展观察报告》显示,2,718家A股上市公司发布年度ESG报告,披露率达49.81%,央企控股上市公司披露率达96%,但仅11.5%聘请第三方鉴证或评级;范围三排放披露率仅18.29%,价值链碳数据仍是最大短板。
深度分析:需求确定性与能力短板并存
从需求侧看,管材行业的基本盘并不悲观,但结构在变。5,151亿元水利投资与920亿元防洪排涝板块投资,叠加约77万公里地下管网建设改造规划,意味着排水管网、泵站、调蓄设施等硬件需求具有跨周期的确定性。然而,政策表述中“洪涝联排联调”“精细化、智慧化管理”的措辞表明,采购方评价标准正在从单一产品参数转向系统解决方案的协同能力。对于管材企业而言,若仍以单纯的材料供应商定位参与竞争,将难以进入以数字孪生、在线监测、调度算法为核心的新型项目包。反之,能够提供管网健康诊断、渗漏监测、全生命周期运维数据服务的企业,有望在同等管材价格上获得溢价。
从供给侧看,工业AI的落地路径为管材制造的柔性化与质量闭环提供了参照。西门子所展示的软硬协同逻辑——从设计仿真、虚拟调试到现场运营的贯通,以及人形机器人在上下料、柔性生产中的场景开放——其本质是用数据打通制造环节的断点。管材行业同样面临多品种、小批量、交期紧的现实压力,挤出、注塑、焊接等工序的工艺参数与质量数据若能与上游设计、下游施工监测形成闭环,则“按需生产、按段交付”的管网改造模式才具备落地基础。素材中“钻耀之心3.0”覆盖工业五层架构的表述,提示行业集成商正在争夺从现场层到管理层的统一入口,管材企业需要思考自身设备与数据接口的开放程度,避免在系统集成中被边缘化。
绿色与金融制度的影响则更为隐性但深远。碳市场引入金融机构的讨论,核心在于让碳配额从合规负担变为可质押、可回购、可保值的资产;ESG披露率接近半数、央企接近全覆盖,意味着大型工程招标方与央企客户对供应链的碳数据要求将逐步刚性化。管材属于能耗与碳排放强度不低的建材品类,且下游市政工程客户多为国企央企。当前范围三排放披露率仅18.29%、第三方鉴证覆盖率仅11.5%的现实,说明价值链碳数据的可信度仍是短板。对于管材企业,若不能尽早建立产品碳足迹核算与可验证的数据体系,未来在央企集采、绿色建材认证、出口碳足迹标识等环节将面临实质性的准入摩擦。反过来,率先完成碳数据资产化的企业,则可能借助碳质押融资等工具改善现金流,形成“减排—融资—再减排”的循环。
小结与展望:审慎看待三重不确定性
综合素材信息,管材行业的短期支撑来自防洪排涝与管网改造的财政投入,中期变量在于智慧化系统集成能力的分化,长期约束则来自碳与ESG制度对供应链的穿透。需要审慎指出的是,素材中并未披露管材细分品类(如塑料管、金属管)的具体市场规模与增速,也未给出管网改造中管材采购占比的量化口径,因此不宜对行业增速做过度外推。同时,工业AI与具身智能在管材制造环节的渗透仍处于场景开放与验证阶段,其经济性尚待观察;碳市场引入金融机构的节奏与具体路径亦未最终落地。对行业参与者而言,更务实的策略是在确定性工程需求中守住份额,同时以可验证的碳数据与开放的数据接口为筹码,争取进入系统集成与绿色采购的下一轮竞争。