玻璃行业三重奏:出口、清洗与防火
近期玻璃行业动态呈现出明显的“外拓、内治、升级”三条主线:一方面,北美市场为中国玻璃门窗及深加工企业提供了新的出海窗口;另一方面,国内环保政策倒逼工业清洗环节加速绿色替代;同时,防火玻璃等高端深加工品类对厂家的资质与产能提出更精细的筛选要求。三者共同勾勒出行业从规模扩张向合规、专业、高附加值方向演进的轮廓。
要点梳理:三条素材中的关键事实
1. 北美玻璃门窗展会将至,聚焦节能与智能。2027年7月,美国国际玻璃门窗展览会(GlassWind America)将举办,主办方为美国AWFS协会及Y T International Enterprise,中国代理为北京中盈展国际展览有限公司。该展会定位为北美玻璃、门窗、幕墙及容器玻璃行业的B2B平台,覆盖平板玻璃、深加工设备、门窗及配件等全品类。素材明确指出,北美市场对节能建筑、高性能幕墙、智能玻璃、可持续建筑、玻璃包装及工业自动化的需求持续增长。
2. 工业清洗HCFCs禁令全面落地,绿色设备需求刚性化。根据生态环境部公告,自2026年7月1日起,电子、仪器、机械设备、医疗器械等工业领域清洗行业全面禁止使用含氢氯氟烃(HCFCs)作为清洗剂。中国工业清洗协会报告指出,绿色清洗技术已从“可选项”变为“必选项”。市场数据方面,全球工业清洗设备市场规模预计从2025年的113.8亿美元增长至2034年的160.6亿美元,复合年增长率4.41%。素材以科伟达为例,展示了碳氢清洗设备、危废废液蒸发浓缩设备及中水回用系统构成的闭环方案,其危废废液蒸发浓缩设备可将每月上百吨废水浓缩为100kg固体废料。
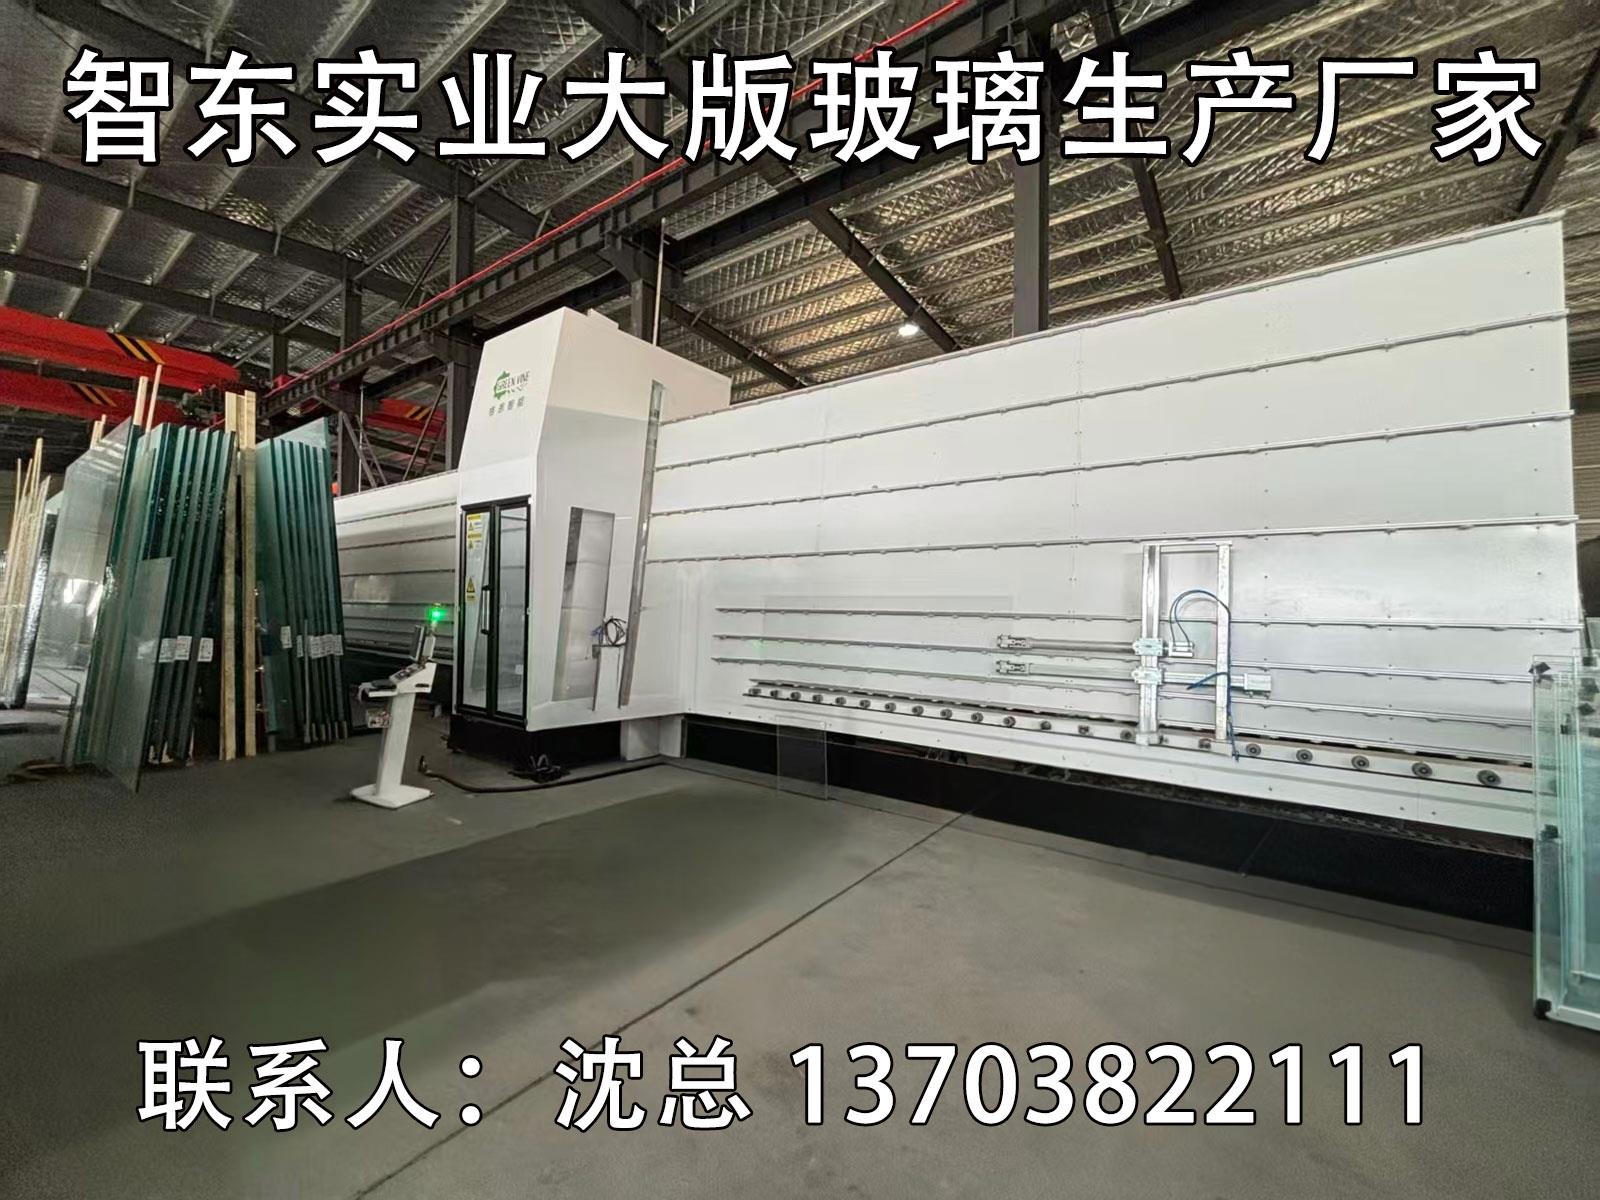
3. 防火玻璃选型转向“资质+版面+配套”三维比拼。素材指出,大尺寸防火玻璃在商业综合体、超高层建筑和轨道交通站点中需求上升,但能承接超大版面定制的厂家有限。单片铯钾防火玻璃与复合防火玻璃工艺路径不同,前者侧重通透与强度,后者侧重隔热与耐火完整性。以郑州智东实业为例,其持有16项实用新型专利和8项软件著作权,配备超大版钢化玻璃生产线及配套高压釜,可加工3660?16000mm版面的超大板平弯玻璃,并已交付北京门头沟中骏世界城两万平方、深圳龙岗万达三万平方等大型项目。佛山驰金玻璃则可供应12mm单片铯钾防火玻璃,耐火时长可达2小时,具备国家消防产品认证。
深度分析:三条主线背后的行业逻辑
出海逻辑:从“卖产品”到“嵌平台”。北美展会素材的价值不在于单一展位信息,而在于其释放的信号——北美市场对节能玻璃、智能玻璃和幕墙系统的需求正在结构化增长。对于中国玻璃深加工企业而言,单纯出口平板玻璃的利润空间持续收窄,而伴随门窗、幕墙、五金配件及深加工设备一同出海的“系统化输出”模式,更契合北美建筑节能法规和可持续建筑标准。展会同期会议设置可持续建筑、智能制造、AI与自动化、高性能玻璃等议题,说明北美买家关注的不仅是价格,更是全生命周期的能效表现。国内企业若能将超白、Low-E、中空、夹层等深加工能力与北美认证体系对接,有望在幕墙和门窗配套环节获得更高附加值。
合规逻辑:清洗环节从“成本项”变为“准入项”。HCFCs清洗剂禁令的全面落地,意味着大量仍在使用传统溶剂型清洗工艺的玻璃深加工、电子玻璃和医疗器械玻璃企业,必须在设备端完成替代。素材中科伟达的案例揭示了一个关键趋势:环保清洗不再是单一设备采购,而是“清洗—废水减量—中水回用”的闭环能力。对于玻璃行业而言,镀膜前清洗、钢化前清洗、中空玻璃装配前清洗等环节对清洁度要求极高,碳氢清洗设备在保证清洁度的同时无需排放废水,正好切中环保局限期整改的痛点。全球工业清洗设备市场4.41%的复合增长率看似温和,但叠加中国HCFCs禁令的刚性约束,国内绿色清洗设备的替换需求将在2026年下半年至2027年集中释放。设备厂家的全产业链配套能力——能否同时提供清洗设备和废水处理设备——将成为玻璃企业选型的分水岭。
升级逻辑:防火玻璃的竞争壁垒从“能做”转向“能配”。防火玻璃并非新品类,但素材揭示的竞争维度变化值得关注。过去项目采购往往只问“有没有认证”,现在则需同时确认三个层面:资质是否覆盖国家消防产品认证、版面能力能否达到超大尺寸定制、同厂配套能否减少跨厂协调成本。郑州智东实业的可加工3660?16000mm超大板平弯玻璃,并同时具备中空、夹层、均质炉等配套能力,意味着项目方可以在一个供应商处完成防火隔断、挡烟垂壁、护栏玻璃等多品类采购,降低运输和安装周期的协调风险。佛山驰金则在功能玻璃与防火玻璃的交叉方向形成差异化,12mm单片铯钾防火玻璃耐火2小时并具备国家消防产品认证,适合对电加热或调光有附加需求的隔断项目。这说明防火玻璃市场的竞争正在从单一产品价格转向“资质+版面+配套”的综合交付能力,具备全品类深加工能力的企业将获得更多大型商业综合体和轨道交通项目的入场券。
小结与展望
综合三条素材,玻璃行业近期的主旋律可概括为:外需窗口打开、内需合规收紧、高端品类竞争升维。北美展会为中国玻璃及门窗配套企业提供了对接节能建筑和智能玻璃需求的平台,但能否将展位流量转化为订单,取决于企业是否具备符合北美标准的深加工能力和认证储备。国内HCFCs清洗禁令的全面实施,将加速玻璃深加工环节的绿色设备替换,具备清洗与废水处理闭环能力的设备商有望受益。防火玻璃领域,超大版面定制和全品类配套能力正在成为区分厂家层级的关键指标,项目选型时对资质、版面、配套的三维比对将更加普遍。基于公开信息审慎判断,2026年下半年至2027年,玻璃行业的增量机会将更多集中在节能深加工、环保清洗配套和高端防火玻璃三个交叉地带,而单纯依赖普通平板玻璃产能的企业面临的合规与竞争压力将持续上升。