防水行业:制度重塑与价值突围
2026年10月下旬的防水材料行业,呈现出两条看似平行、实则交汇的线索:一端是深圳楼市新政将预售门槛大幅抬升至主体结构封顶、并优先推行现房销售,从需求端和交付端重塑建材产品的应用场景与质量责任;另一端是建筑密封材料分会在苏州召开年会,围绕新版强制性国标落地、行业从“价格内卷”转向“质量内卷”展开研讨。与此同时,青年企业家分会连续第十年开展重阳节公益,累计捐赠款物近百万元。制度收紧、标准升级与行业自律,共同勾勒出防水及密封材料行业从规模扩张向质量效益转型的阶段性图景。
要点梳理:三条素材中的关键事实
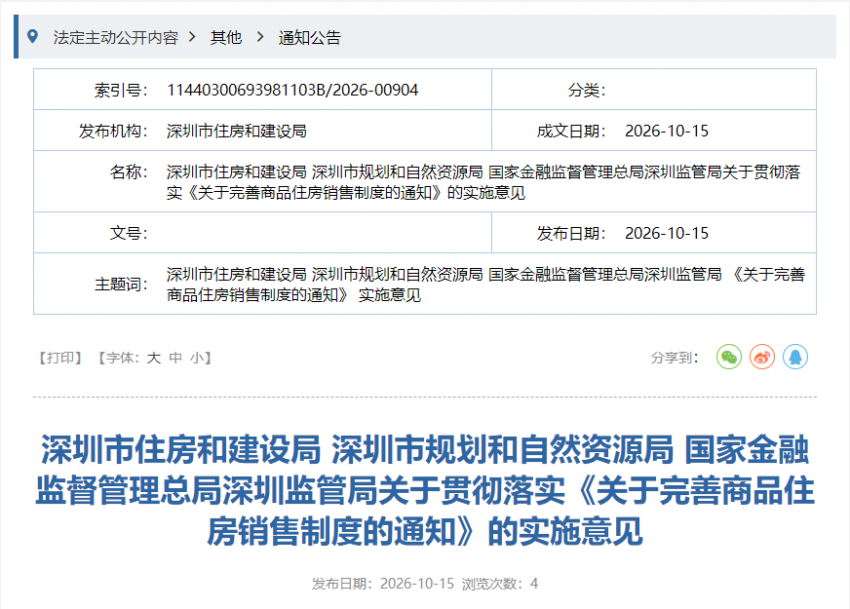
第一,深圳出台落实《关于完善商品住房销售制度的通知》的实施意见。文件明确,2026年8月28日后新发布国有建设用地使用权出让公告的商品住房项目,申请预售时单体建筑应完成主体结构封顶,即申请预售楼栋完成屋面层结构混凝土浇筑,并提交建设、设计、施工、监理等单位签字盖章的《主体结构分部工程质量验收记录》;预售资金实行全额、全过程监管,须待项目联合竣工验收备案、水电气等配套设施具备交付条件后方可解除监管。对2026年8月28日前已取得建设工程规划许可证但未办理预售许可的在途项目,按原有政策执行;已取得或正在出让土地但未取得规划许可证的项目原则上执行新政策,经备案后可在2027年12月31日前按原预售条件申请。同时,新公告出让土地的商品住房项目优先选择现房销售,现售项目须在取得房屋首次登记后备案销售,定金一般不超过购房总价款的3%。
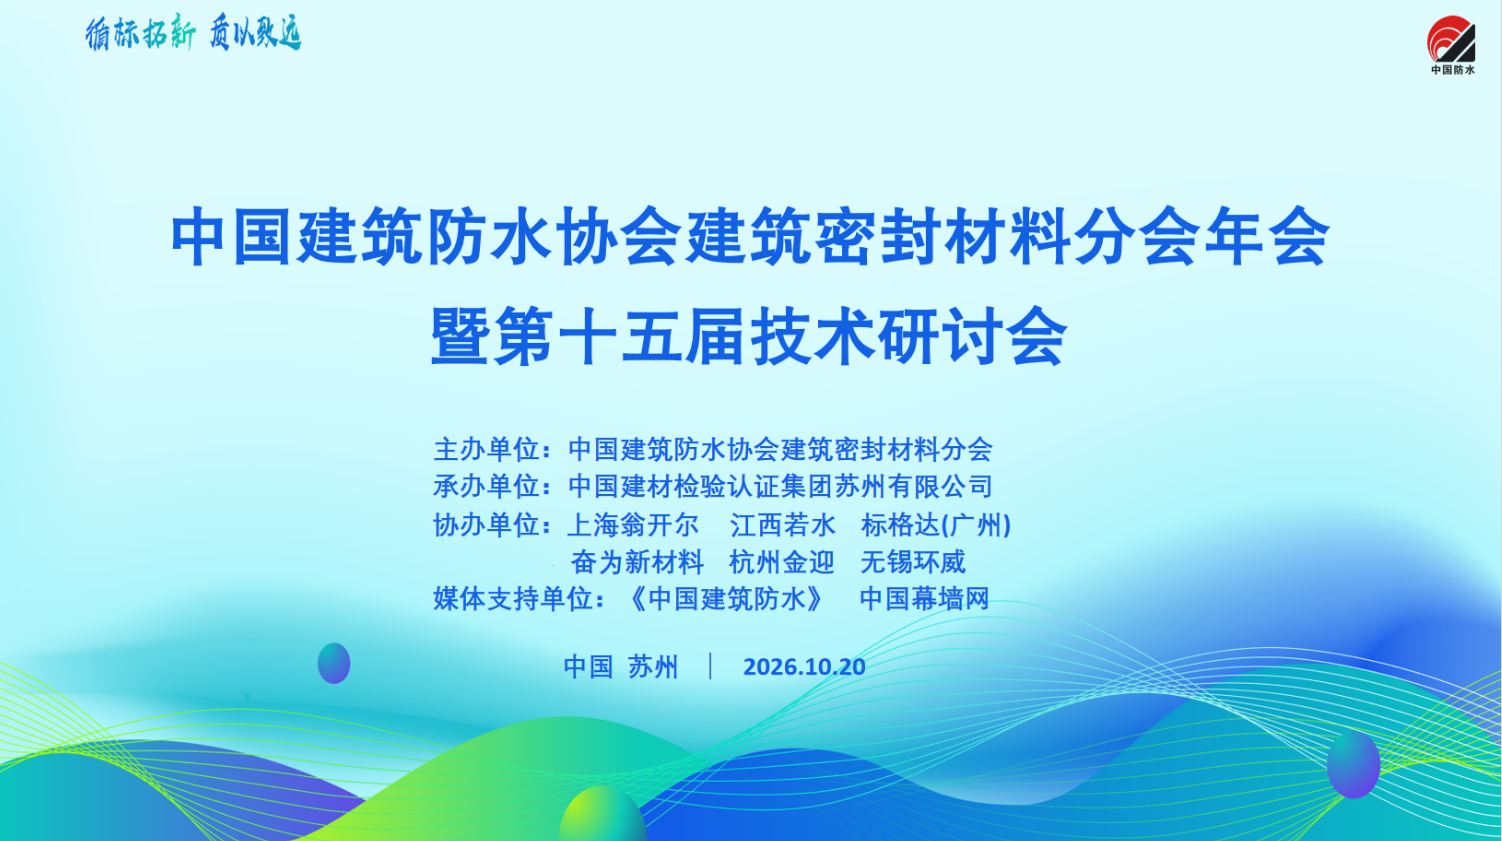
第二,2026年中国建筑防水协会建筑密封材料分会年会暨第十五届技术研讨会在苏州召开,主题为“循标拓新 质以致远”,近180人参会。会议背景是GB 16776—2025《建筑用硅酮结构密封胶》等强制性国家标准全面实施,以及家装密封胶新标准相继落地。与会机构包括中国建筑防水协会及其密封材料分会、中国建筑金属结构协会铝门窗幕墙分会、中国建筑装饰协会幕墙门窗分会、国检集团苏州公司、深圳市防水行业协会等。分会常务副主任委员王澜在工作报告中提出以先进产能替代落后产能、推动AI技术与产品升级融合,并部署规范先行、完成换届并健全管理制度等工作。
第三,中国建筑防水协会青年企业家分会连续十年开展“关爱久久·暖秋重阳”公益慈善活动,累计捐赠款物近百万元。2026年重阳节期间,北京地区活动在天天护养中心启动,河北新乐走进中心养老院,江苏苏州走访村中困难长辈,活动形式包括物资慰问、暖心陪伴与志愿服务。
深度分析:预售门槛抬升如何传导至防水材料
深圳新政最值得防水行业关注之处,不在于预售条件本身,而在于它改变了建材产品被检验的时间窗口。过去预售节点较早,防水施工往往在主体结构尚未封顶时即已穿插进行,材料进场与施工质量的监督链条相对分散;当预售门槛抬升至主体结构封顶,并叠加预售资金全额全过程监管、解除监管须待联合竣工验收备案及配套设施具备交付条件,意味着开发商的资金回笼节奏与最终交付质量被更紧密地绑定。对防水材料而言,这会强化两个方向的压力:一是材料必须经得起更长的暴露与更严格的竣工验收检验,二是供应商的履约与质量责任追溯周期被拉长。现房销售优先的政策取向,则进一步把“交付即可用”的质量要求前置到材料选型阶段,低质低价产品的生存空间被压缩。
这与密封材料分会年会上所强调的“从价格内卷向质量内卷转型”形成呼应。GB 16776—2025等强制性国家标准的全面实施,为质量内卷提供了技术标尺;而深圳预售制度改革,则从应用端为高标准材料创造了需求拉力。标准与制度两端同时收紧,行业竞争逻辑正在从“谁更便宜”转向“谁更可靠、谁更能提供系统解决方案”。分会提出的企业从传统材料供应商向价值解决方案服务商转型,正是对这一逻辑变化的回应。
深度分析:存量市场与跨界应用的双重机遇
素材中多位行业人士的发言指向一个共同判断:建筑业产值与幕墙门窗营业收入同比下滑,行业进入量稳质升、结构优化的深度调整期。在这一背景下,防水与密封材料的增量来源正在发生迁移。既有幕墙修缮、城市更新、装配式建筑被反复提及,深圳市防水行业协会会长瞿培华更指出密封材料在既有建筑修缮等新赛道作用日益凸显,并在装配式建筑乃至汽车制造中不可或缺。这意味着行业的市场结构正从新建主导转向新建与存量并重,从房建主导转向房建、工业与新能源等多元应用并行。
这一迁移对企业的能力要求不同于以往。存量修缮项目分散、现场条件复杂,对材料的适配性与施工服务能力要求更高;新能源与工业应用则对耐候、耐介质等性能提出差异化标准。分会工作报告提出以先进产能替代落后产能、推动AI技术与产品升级深度融合,本质上是在回应同一问题:当市场不再以规模论英雄,企业必须靠技术含量与服务附加值立足。而青年企业家分会连续十年的公益实践,虽不直接作用于技术或市场,却从另一个维度提示行业生态的成熟度——一个有长期主义取向的行业,才可能孕育稳定的质量文化。
小结与展望
基于公开信息可以审慎判断:短期内,深圳预售新政对防水材料需求的直接影响有限,其意义更多在于示范效应与预期引导——当更多城市跟进提高预售门槛或推进现房销售,建材质量责任的链条将被系统性重构。中期看,强制性国标落地与家装密封胶标准更新,将持续抬高质量底线,缺乏标准响应能力的中小企业面临出清压力,而具备系统解决方案能力的企业有望在存量修缮与跨界应用中获取增量。行业从“价格内卷”转向“质量内卷”并非一蹴而就,但在制度、标准与市场结构三重力量的共同作用下,这一转型的方向已较为清晰。防水与密封材料企业需要回答的核心问题,不再是要不要转型,而是以多快的速度、在多深的程度上完成从材料供应到价值交付的能力重建。