水泥业并购整合与合规博弈并行
进入2026年9月,水泥行业在需求平台期与全行业亏损的双重压力下,呈现出三条并行的演进主线:头部企业以并购和轻资产模式加速产业链重构,产能治理在“补产能”收官后遭遇“行为合规”落地难题,碳市场配额方案则为行业带来新的成本约束变量。这三条线索相互交织,共同勾勒出存量博弈时代水泥业竞争格局重塑的复杂图景。
一、并购整合提速:海螺系资本动作频频
近期市场传闻,海螺水泥有意收购亚泰集团水泥资产,目前正进行调研,中国建材、金隅冀东等巨头同样表达了收购意向。亚泰集团水泥熟料产能规模达1667.8万吨/年,位列全国第11位,产线主要分布于吉林(954.8万吨)、辽宁(480.5万吨)和黑龙江(232.5万吨)三省。然而,亚泰集团2026年上半年营业收入仅24.1亿元,同比下降20.8%,归母净利润亏损4.81亿元;截至9月5日,其合并范围内逾期债务本金及利息累计已达617710.64万元,占最近一期经审计归属于母公司净资产的997.94%,债务化解压力极为突出。这一收购传闻并非孤立事件——海螺水泥在收购西部水泥新疆资产之后,又将目光投向东北,其在市场下行期推进资产并购整合的路径已日渐清晰。
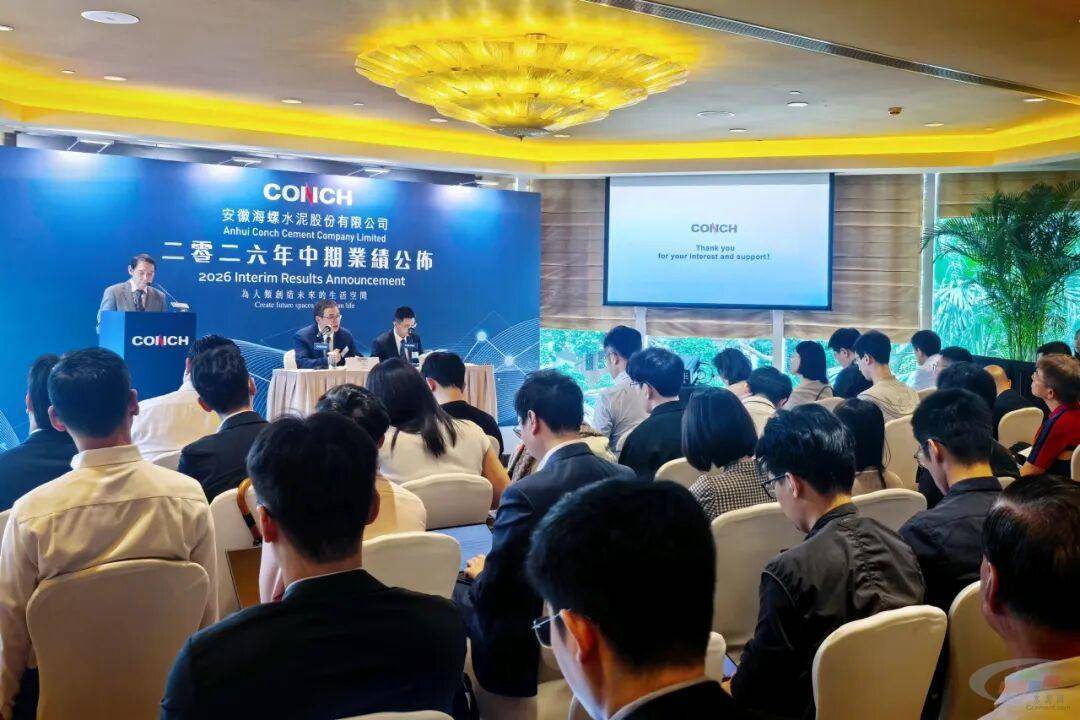
与此同时,海螺水泥在2026年9月1日于香港召开的2026年中期业绩发布会上明确,“十五五”期间将推进国内主业并购与产业链延伸,抢抓国际化发展机遇,并持续通过现金分红、股份回购等方式完善股东回报机制。从新疆到东北,从国内并购到海外布局,海螺水泥的资本配置逻辑正从单纯的产能扩张转向精准投资与产业优势塑造。
二、轻资产转身:商砼代加工模式浮出水面
并购之外,海螺水泥在下游产业链延伸上走出了一条差异化路径。8月28日,双峰海螺与湘潭熙源商砼代加工项目顺利投产,这至少是海螺水泥自去年12月以来第7个投产的商砼代加工项目,此前清新公司、石门海螺、张家港海螺、铜川海螺新材料、赣州海螺等企业的商砼委托加工项目已密集落地。这一模式的核心在于:水泥企业负责上游原材料成本价直供和下游渠道、品牌、定价、回款,搅拌站仅承担场地、设备、人员及加工环节,赚取加工费,终端客户获得的依然是“海螺牌”商砼。
这一转变的行业背景在于,水泥与混凝土双双进入需求平台期,产能严重过剩。过去水泥企业向下游延伸惯用收购或自建搅拌站的方式,但在存量博弈阶段,重资产反而成为包袱——大额资金沉淀、资产流动性差、折旧和维护成本高企。新建搅拌站则面临环保合规门槛抬升、审批周期长等现实障碍。代加工模式以不背重资产、随用随退、资金灵活的特点,成为更理性的选择。从“拥有资源”到“支配资源”,水泥巨头的身份正从“生产商”向“链主”悄然转变。
三、产能治理下半场:补产能收官,“按批复生产”仍待落地
与并购整合和模式创新并行的是产能治理的深层矛盾。自2024年下半年全面铺开的“补产能”行动已基本收尾。据中国水泥网数据,截至2026年上半年,全国已有356条超批复水泥熟料生产线补增产能1.13亿吨,退出产能1.99亿吨,账面净减少0.86亿吨。然而,“按批复产能组织生产”这一政策要求至今未全面落地。工信部等政策文件明确要求水泥熟料生产线日产量不得超过日批复产能的110%,年产量不得超过年批复产能总量,但实际执行参差不齐,超产现象在大部分省份仍未得到有效控制。
问题的严峻性在于逆向激励的形成:合规企业投入真金白银进行减量置换,换来合规指标;未补产能的企业却继续超产,既未承担补产能支出,也未在产量上让出份额。在行业利润从2019年1867亿元峰值跌至2025年290亿元、2026年上半年再度全行业亏损的背景下,这种“合规者吃亏、违规者获利”的畸形生态,正在侵蚀下一轮产能治理的公信力。监管的“最后一公里”需要的是核算口径全国统一、日产量监测从试点走向全覆盖、超产处理有明确后果和问责路径的可落地规则。
四、碳配额方案落地:水泥行业纳入碳市场进入实操阶段
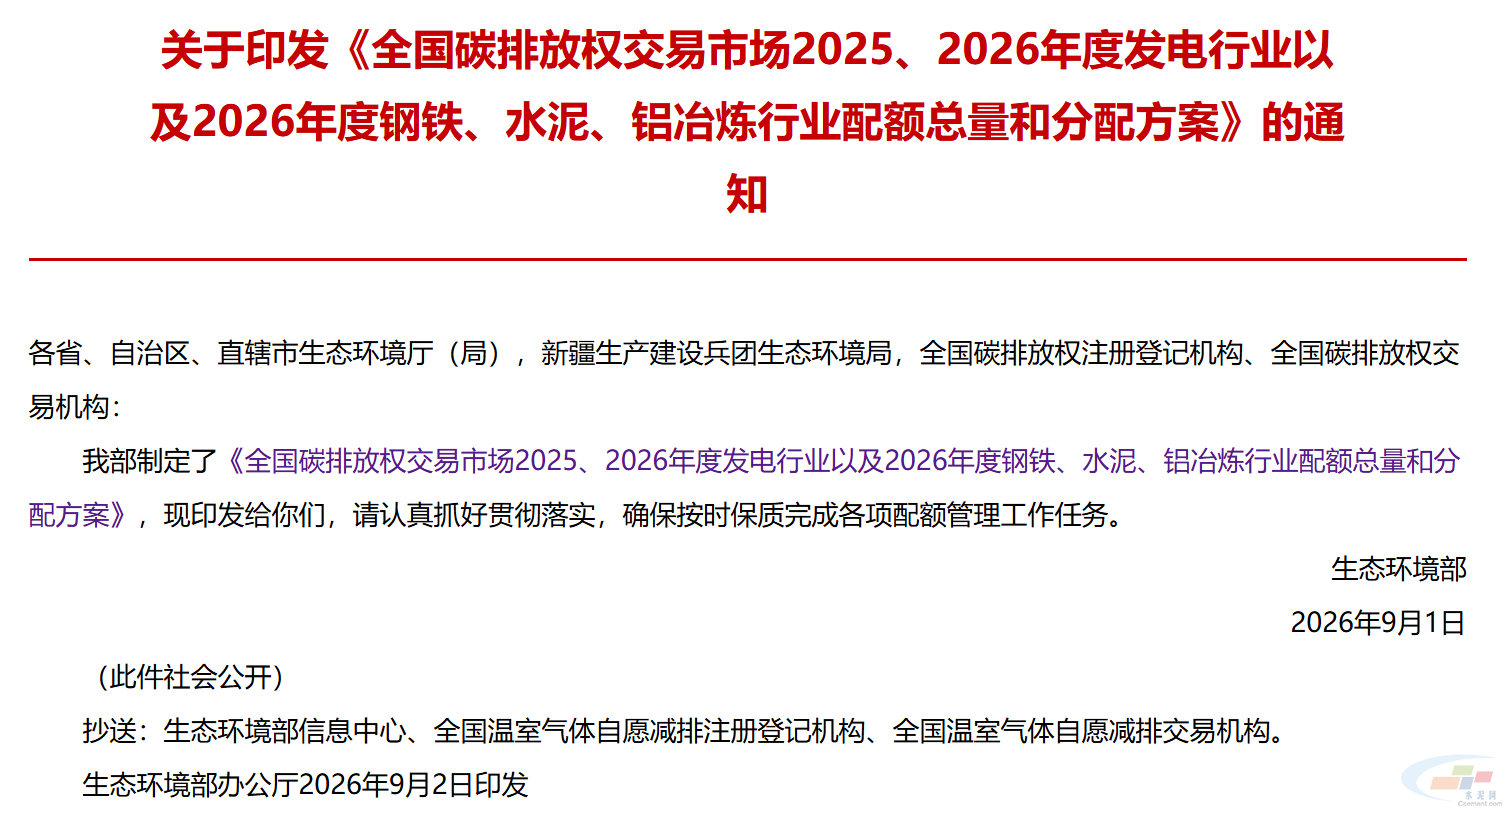
9月2日,生态环境部印发《全国碳排放权交易市场2025、2026年度发电行业以及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》,水泥行业碳配额分配进入实操阶段。方案明确,水泥行业重点排放单位碳排放配额基于熟料生产线计算,采用碳排放强度系数法,年度配额总量为所有硅酸盐水泥熟料生产线年度配额之和,2026年度预分配配额原则上为上一年度经核查排放量的50%。对于生产工艺、原燃料存在特殊性的重点排放单位,其年度核定配额量与实际碳排放量相等。
碳配额方案的落地,意味着水泥企业的生产成本中将正式纳入碳约束变量。在行业整体承压、利润微薄的当下,碳配额分配的科学性与公平性将直接影响企业的成本竞争力。预分配比例为上一年度核查排放量的50%,企业需在年度履约时根据实际排放情况进行清缴,这对企业的碳排放管理能力提出了更高要求。对于本就面临超产治理压力的水泥企业而言,碳市场的引入将进一步加大合规成本的分化效应——合规企业需同时应对产能合规与碳合规的双重成本,而超产企业若未纳入有效监管,则可能继续享有不公平的成本优势。
小结与展望
综合近期动态,水泥行业正处在多重规则重构的叠加期。并购整合方面,海螺水泥等头部企业以资本手段优化区域布局,亚泰集团水泥资产的归属或将重塑东北市场格局;商业模式方面,商砼代加工为代表的轻资产模式正在替代传统的重资产扩张路径,成为存量时代产业链延伸的新范式;产能治理方面,“补产能”完成指标合规后,“行为合规”的落地成为决定行业公平竞争环境的关键;碳市场方面,配额方案的出台标志着水泥行业正式进入碳约束时代。
从公开信息判断,行业短期内仍将处于需求平台期与全行业亏损的磨底阶段。头部企业的并购整合与轻资产转型,是在为下一轮周期积蓄势能;而产能治理“最后一公里”能否打通,碳配额分配能否形成有效激励,将决定行业能否从“合规者吃亏”的逆向激励中走出,真正建立起公平、可持续的竞争秩序。对于企业而言,无论是主动参与整合、探索轻资产模式,还是夯实合规基础、提升碳管理能力,都已成为存量时代不容回避的必修课。