水泥旺季推涨潮起,西南领涨华东分化
进入九月,水泥行业呈现出明显的区域分化与整体回暖并行的态势。一边是云南市场以百元级推涨和西南价格指数大幅攀升吸引眼球,一边是江西等华东省份行情平稳、个别城市甚至出现回调;与此同时,湖北磷石膏联产水泥熟料项目产能置换落地、云南弥勒红狮大型熟料线获地方主官调研,供给端的存量优化与增量布局同步推进。全国水泥价格指数连续四天上涨,为传统旺季写下了一个颇具力度的开场。
一、价格端:全国指数连涨四日,西南与华东冷热不均
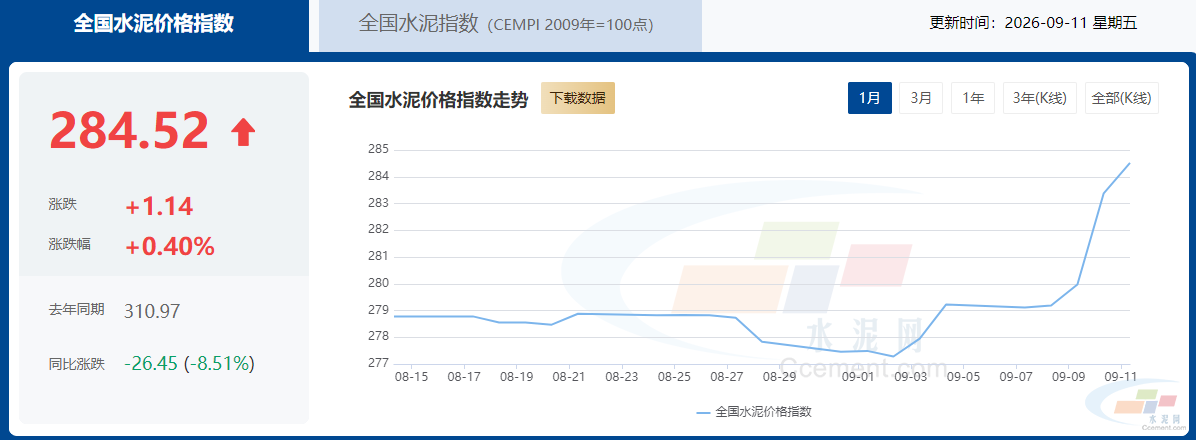
从全国面看,截至9月11日,全国水泥价格指数报收284.52点,环比上涨1.90%;自9月8日起至9月11日,该指数已连续四天上涨,累计上涨5.41点。进入九月后,多地水泥价格持续推涨,覆盖安徽、江西、湖南、河南、四川、重庆、云南、甘肃、内蒙古及东北等区域。
分区域看,西南市场表现最为强劲。9月14日西南水泥价格指数为309.01,环比上升7.95%,云南P.O 42.5水泥价格指数达395.94,环比上升31.93%,同比上涨22.17%。云南省内多数州市P.O 42.5散装参考平均价格出现大幅上涨,其中红河、普洱、玉溪涨幅达27%,大理、西双版纳为26%,德宏、昆明为25%,怒江、文山、临沧、保山、曲靖为22%左右,楚雄、丽江、迪庆、昭通等地也有不同幅度上调。企业层面,云南主要企业自9月9日起对全省统一推涨水泥价格100元/吨。
相比之下,华东行情平稳运行。9月14日华东水泥价格指数为262.25,环比持平,同比下跌7.16%;江西P.O 42.5水泥价格指数为244.02,环比持平,同比下跌4.66%。江西省内抚州上涨3%,萍乡则下跌5%,呈现内部分化。不过,江西赣州、吉安、抚州等部分地区企业自9月10日起已率先推动第二轮上调,幅度为20元/吨。
二、供给端:产能置换落地与大型项目提速并进
价格反弹的背后,供给侧的调整同样值得关注。湖北省经济和信息化厅于9月14日公告,云图新能源材料(荆州)有限公司200万吨/年磷石膏制酸联产75万吨/年水泥熟料项目产能置换方案,在8月31日至9月11日公示期间无异议,予以公告。该项目按照《水泥玻璃行业产能置换实施办法(2024年本)》执行,体现出磷石膏资源化利用与水泥熟料产能置换相结合的政策导向。
在增量项目方面,云南弥勒红狮水泥项目总投资约16.2亿元,占地679.95亩,采用新型干法分解生产工艺,建设一条日产4628吨水泥熟料生产线,配套9MW纯低温余热发电项目、20万吨/年固(危)废项目、年产500万吨骨料矿山项目及原料堆场、石灰石均化库、包装、散装等公辅设施。9月7日,弥勒市委副书记、市长文颢竣专题调研该项目,强调锚定年度目标、现场解决难题、推动项目早竣工早投产。该项目曾多次入选云南省级重大项目清单。
三、深度分析:成本推动与区域错峰,旺季成色待验证
综合来看,本轮推涨具有几个鲜明特征。其一,成本端压力是重要推手。湖南区域主导企业复价的直接原因便是煤炭等原燃材料价格上涨,这说明在需求尚未全面放量的阶段,成本传导成为企业提价的核心逻辑之一。其二,区域协同与错峰生产预期发挥作用。云南全省统一推涨100元/吨,辽吉地区再次宣布提价50元/吨,均带有明显的行业自律与供给收缩色彩。其三,需求端呈现结构性差异。西南地区被描述为“市场需求旺盛”,而华东则“平稳运行”,这与两地基建项目节奏、气候条件及去年基数差异密切相关。
值得注意的是,云南市场涨幅之大、范围之广,在近年较为少见。一方面,前期价格低位运行积累了较强的修复动能;另一方面,重点工程集中开工与大型项目推进形成实物工作量,对区域需求形成支撑。弥勒红狮等项目的推进,也反映出企业对云南中长期需求的布局意愿。但需警惕的是,短期大幅推涨后,下游接受程度与落地执行率仍待观察,若需求跟进不足,价格存在反复可能。
湖北云图项目的产能置换公告,则揭示出行业供给侧的另一条主线:以磷石膏等工业副产物综合利用为切入点,在严控新增产能的前提下实现等量或减量置换。这类项目既回应了环保与资源循环利用的政策要求,也为水泥熟料产能布局提供了新的合规路径。
小结与展望
九月以来的这轮推涨,是成本压力、供给自律与旺季预期共同作用的结果,全国价格指数连涨四日释放出积极信号。但从区域表现看,西南强、华东稳、部分城市仍有回调,说明本轮复苏并非全面普涨,需求端的真实成色尚需时间检验。后续需重点跟踪各地推涨落地情况、煤炭等成本走势以及错峰生产执行力度。若成本支撑与需求回暖能够形成共振,旺季行情有望延续;反之,若需求释放不及预期,价格反弹的持续性将面临考验。供给端,产能置换与大型项目建设的推进,将继续塑造行业中长期格局,区域市场分化或进一步加深。