需求承压下的分化与突围
9月中旬的国内水泥市场,呈现出一幅“整体回暖、局部遇冷”的分化图景。一方面,全国水泥价格指数自9月初以来持续上行,11个省份陆续推涨;另一方面,传统核心市场长江流域却表现疲软,江浙沪更是成为拖累区域回暖的“洼地”。与此同时,供给端产量延续大幅下滑态势,企业则在矿山资源储备、产线技改升级、绿色低碳转型和社会责任践行等多个维度同步发力。以下基于近期公开信息,梳理行业关键动态并作简要分析。
一、价格:全国回暖,长江流域“掉队”
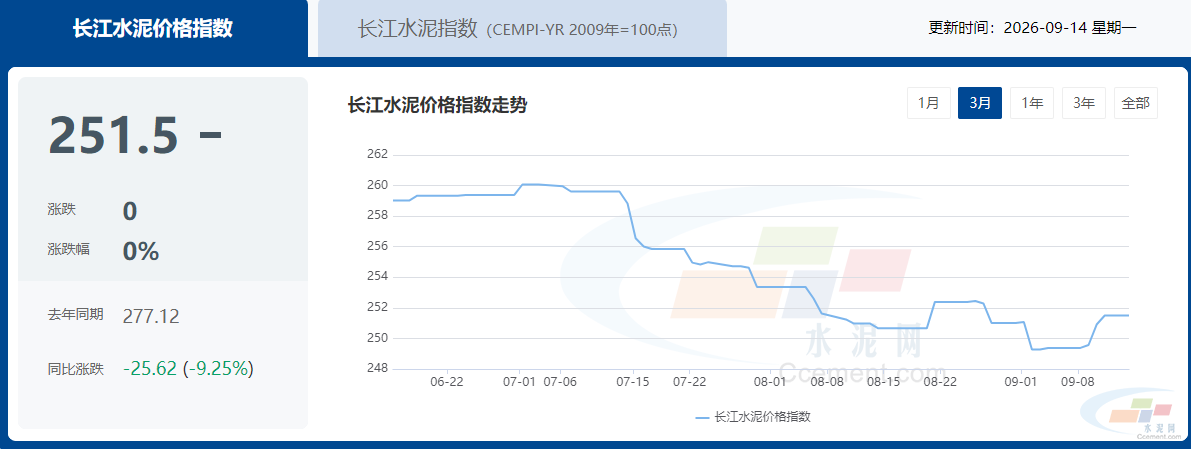
据中国水泥网信息,9月以来全国水泥价格指数持续上涨,截至9月14日,较9月2日累计上涨9.46点。全国有11个省份水泥价格出现不同程度推涨,安徽、江西、湖南、四川、重庆等长江流域省份亦有推涨动作。
但长江流域整体表现明显弱于全国。同期长江水泥价格指数仅上涨2.23点,涨幅远低于全国水平。其中,湖北及江浙沪市场行情低迷,成为拖累整个流域回暖的主要因素。尤其是作为传统热点市场的长三角地区,据市场消息,错峰停窑未能达成共识,市场库存维持高位运行,短期内浙江地区水泥价格尚不具备推涨条件。
二、供给:产量延续大幅收缩
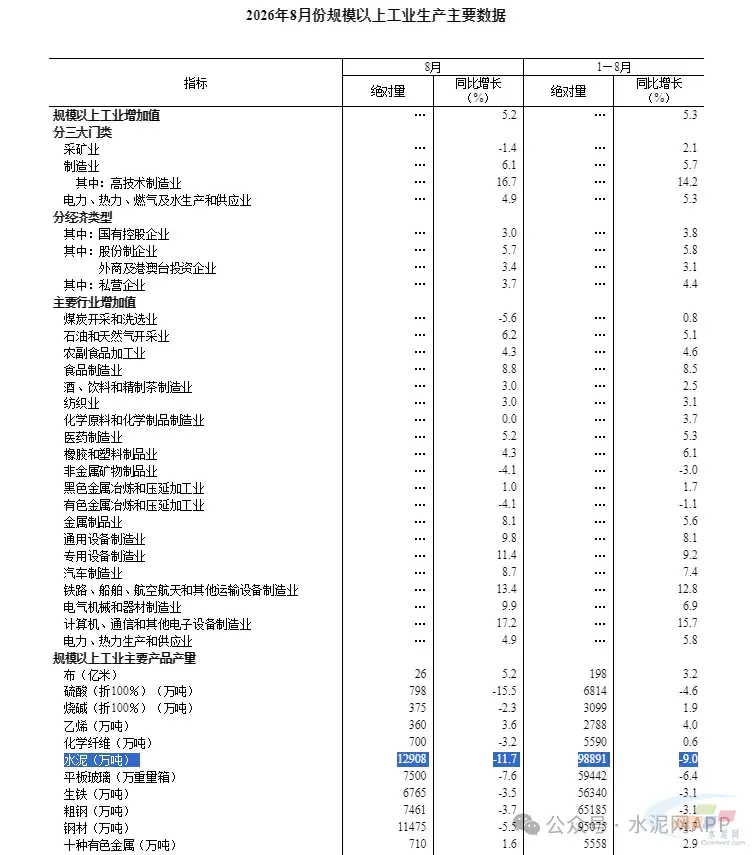
国家统计局数据显示,8月份全国水泥产量12908万吨,同比下降11.7%;1—8月全国水泥产量98891万吨,同比下降9%。这一降幅在规模以上工业整体增加值同比增长5.3%的背景下显得尤为突出,反映出水泥行业需求端持续承压、供给端主动收缩的态势仍在延续。
产量下降与价格回升并存,说明行业正在经历一轮以供给端调节为主要驱动的弱平衡修复。但区域间的分化表明,这种修复并不均衡,需求基本面和行业自律程度的差异正在放大区域市场的冷暖差距。
三、企业动态:资源储备、技改升级与绿色转型并举
海螺水泥加码矿山资源。宿州海螺水泥有限责任公司通过深部资源协议出让方式,获得安徽省宿州市大荆山矿区水泥用石灰岩矿采矿权,开采规模为450万吨/年,出让公示文号为宿自然资协出〔2026〕1号。在需求下行周期中,头部企业仍在强化上游资源保障,为长期成本竞争构筑护城河。
浙江金圆推进“二合一”技改。浙江金圆水泥有限公司拆除原有一条日产2000吨水泥熟料线,扩容升级另一条,完成产能置换后可达日产4000吨水泥熟料规模,对应年产熟料69.17万吨,并配套3万吨/年水洗飞灰资源化利用项目。项目建设地点位于浙江省金华市婺城区竹马乡古塘里村,环评公示由金华市生态环境局发布。改造内容覆盖从石灰石破碎到水泥成品出厂的全生产线,包括生料终粉磨废气处理系统改造、预热器旋风筒改造、分解炉扩容、冷机升级扩容、高效节能机与节能电机改造及智能安监技术升级等。这一案例体现了在产能置换政策框架下,企业通过减量置换实现装备升级和环保绩效提升的典型路径。
磷石膏资源化利用再落一子。中国化学工程东华公司与湖北徽阳新材料有限公司签约,推进300万吨/年磷石膏制硫酸联产水泥熟料项目,落地湖北。该项目是东华公司磷石膏制酸3.0技术的验证,旨在打造磷石膏资源化利用示范工程,助力磷化工产业绿色低碳发展。签约双方代表分别为东华公司党委副书记、总经理孟陈周和湖北徽阳新材料有限公司董事长许进冲。
浙江将水泥列为创A重点行业。《浙江省重点行业大气环境绩效提升行动方案(2026—2030年)》发布,水泥被列为创A重点行业。这意味着浙江水泥企业在超低排放和环保绩效方面将面临更高要求,中长期看有助于加速落后产能出清和行业集中度提升。
四、行业形象与社会责任:软实力建设不缺席
中国联合水泥推出AI创意地标冰箱贴,以厂区标志性建筑为原型,借助AI技术生成文创产品,尝试以更轻盈的方式拉近实业企业与公众的距离。华新水泥则延续其社会责任实践:襄阳公司向南漳县钟鼓坪村无偿捐赠200吨水泥,助力乡村道路修缮,收到当地感谢信和锦旗;郴州工业园组织志愿者走进杨家新村帮助缺劳动力的老人采收板栗;长阳公司志愿者走进留守老人家中,帮助搬运整理木柴。这些举措虽不直接关联生产经营,但在行业景气度低迷期,有助于维护企业品牌形象和社区关系。
五、分析与展望
综合近期信息,水泥行业正处于“需求收缩、供给调节、结构分化”的三重叠加期。产量同比近两位数的下滑,说明下游需求——尤其是房地产端——尚未出现实质性改善。价格端的回升更多依赖供给端的错峰生产和行业自律,而非需求拉动,这决定了价格修复的脆弱性和区域不平衡性。
长江流域尤其是江浙沪的“掉队”,核心原因在于错峰停窑共识未能达成,库存高位运行。这暴露了在需求下行期,行业自律协调机制的执行难度在加大。当企业面临份额与利润的取舍时,局部市场的“囚徒困境”更容易显现。若长三角库存不能有效去化,短期价格推涨难度较大,进而可能继续拖累长江流域整体表现。
从企业层面看,头部企业并未因短期需求低迷而放缓长期布局。海螺水泥持续获取矿山资源,金圆水泥推进减量置换和技改升级,东华公司探索磷石膏制酸联产水泥熟料的新技术路径,均指向同一个逻辑:在行业下行期,成本控制力、资源保障力和绿色低碳能力将成为下一轮竞争的分水岭。浙江将水泥纳入创A重点行业,也预示着环保绩效将成为产能存续的关键门槛。
展望后市,短期内全国水泥价格指数的回升势头能否延续,关键看长江流域尤其是长三角市场能否在错峰生产上形成有效共识、库存能否实质性下降。若区域协调继续失灵,全国价格回升的持续性将面临考验。中长期看,产量持续收缩与环保标准提升将共同推动行业供给结构优化,但需求端的企稳信号仍需进一步观察。在此期间,企业间的分化——无论是区域市场表现还是个体经营策略——预计将更加明显。