海螺换将、东北扭亏与运河通航
九月中下旬的水泥行业,呈现出“区域自救、龙头调兵、工程收官”三条线索交织的图景。泛东北地区在沈阳座谈会上明确了减亏扭亏的时间表,赣西市场借着成本与外围涨价传导再度推涨,海螺水泥则在一周内接连出现高管变动与收购传闻,而平陆运河的正式通航,为两家建材龙头的保供成绩单画上了阶段性句号。
区域市场:东北谋扭亏,赣西再推涨
9月15日,辽吉黑蒙(蒙东)水泥行业高质量发展座谈会在辽宁沈阳召开,多方行业主管部门、区域协会及水泥企业代表围绕泛东北地区扭亏脱困路径展开研讨。中国建材集团周育先在会上提出,泛东北水泥行业近中期的核心目标是减亏扭亏,要立足本地入冬早的特点抢抓窗口期,为全年乃至第二年扭亏的全局目标筑牢根基。具体路径上,他要求严格落实错峰生产规定,依托国家成本核算相关政策遏制低价内卷,并发挥协会的桥梁作用凝聚企业共识。值得关注的是,素材中提及国家发改委、市场监管总局印发的发改价格〔2026〕1303号文,明确行业平均成本由行业协会等机构在两部门及行业主管部门指导下测算确定,可用于约束低价倾销行为。中国水泥协会方面则表示,将牵头推进成本核算模型搭建、督促错峰生产落地,并向相关部门建言献策。
与东北的“减亏”主题不同,江西赣西地区的主旋律是“涨价”。继部分主导企业对赣州地区推涨水泥价格20元/吨后,相关企业于9月16日起对宜春、新余、吉安等地跟进通知上调水泥价格20元/吨。此轮上调的动因,一是受外围长株潭水泥涨价传导,二是原燃材料价格持续走高推高生产成本,三是区域水泥价格长期处于低位,企业涨价意愿强烈。不过素材也提示,当前需求端未见明显放量,价格最终落实幅度尚待观察。
龙头动向:海螺人事调整与川西收购传闻
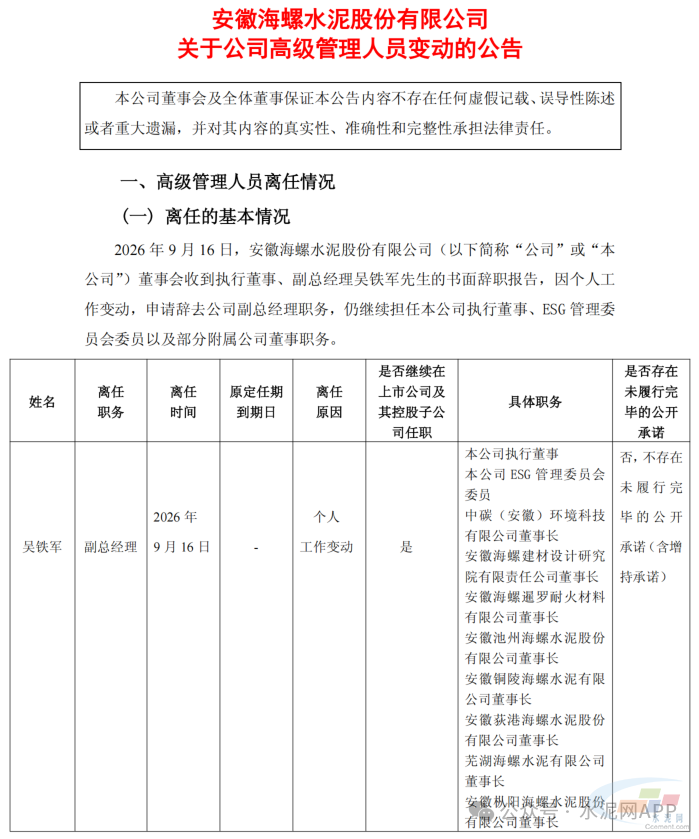
9月16日晚间,海螺水泥发布高级管理人员变动公告。执行董事、副总经理吴铁军因个人工作变动,辞去副总经理职务,但仍继续担任公司执行董事、ESG管理委员会委员以及部分附属公司董事职务。与此同时,董事会同意聘任李鑫、刘庆新担任副总经理,聘任程小兵担任总经理助理,李鑫、刘庆新不再担任原总经理助理职务。从公告表述看,此次调整是为适配公司经营管理需要,属于常规人事更替,但两名总经理助理同日升任副总经理,仍可视为管理层梯队的一次集中补位。
同日,市场传出海螺水泥欲收购四川盐源金冠水泥有限公司的消息。据中国水泥网资料,盐源金冠水泥成立于2007年,位于四川省凉山彝族自治州盐源县下海乡二村,拥有一条2500t/d熟料生产线。传言称,收购完成后可在一定程度上为八宿海螺提供熟料,提升海螺水泥在西藏市场的影响力。需要说明的是,该内容未经当事方确认。从地理逻辑看,盐源地处川滇交界,若与西藏区域产能形成联动,确实具备一定的资源调配想象空间,但传言能否落地仍需以公司公告为准。
工程收官:平陆运河通航背后的保供账本
2026年9月16日,随着5000吨级货船鸣笛启航,平陆运河正式建成通航。这条新中国成立以来第一条国家层面统筹建设的通江达海运河工程,全长约134公里、总投资约727亿元。运河通航后,西南地区货物出海无需绕行广州港,内河运输航程可直接缩短560公里以上。工程本身的技术难度亦不容小觑:从起点到终点水位落差达65米,其中马道枢纽是当前世界水位落差最大的省水船闸,也是规模最大的内河省水船闸。
两家建材龙头在其中的保供表现,构成了本期素材中最具分量的工程叙事。海螺水泥方面,旗下广西区域兴业海螺、扶绥海螺累计供应41万余吨优质水泥,统筹全链条资源建立闭环保供体系,实现四年多建设周期内产品零质量问题、供应零断层。华润建材科技方面,承担工程各规格水泥供应62.7万吨,累计供应骨料132万吨、混凝土12万余方,供货覆盖马道、企石、青年三大枢纽及沿线工点,运输距离约120至160公里。针对平陆运河枢纽船闸主体设计使用年限100年、内控指标130年的严苛要求,以及咸淡水腐蚀环境和大体积混凝土温升控制难题,华润建材科技提前开展产品参数适配优化,精细调整水化热水平与抗侵蚀能力,并落实专人对接、专线运输、专库存放的“三专机制”,旗下红水河公司、上思公司还组建中热水泥开发品控小组,完成双基地联合生产保供方案。
素材中华润建材科技列出的历史保供清单同样值得注意:港珠澳大桥130万吨高性能硅酸盐水泥、川藏铁路132万吨铁标及中热低碱水泥、深圳地铁138万吨硅酸盐水泥、贵南高铁83万吨低碱水泥、厦门翔安机场46万吨道路特种水泥。这一串数字说明,头部水泥企业在特种水泥、低碱水泥、中热水泥等细分品类上的工程履历,正在成为其区别于普通区域产能的核心竞争力。
产融结合:万年青的资本侧动作
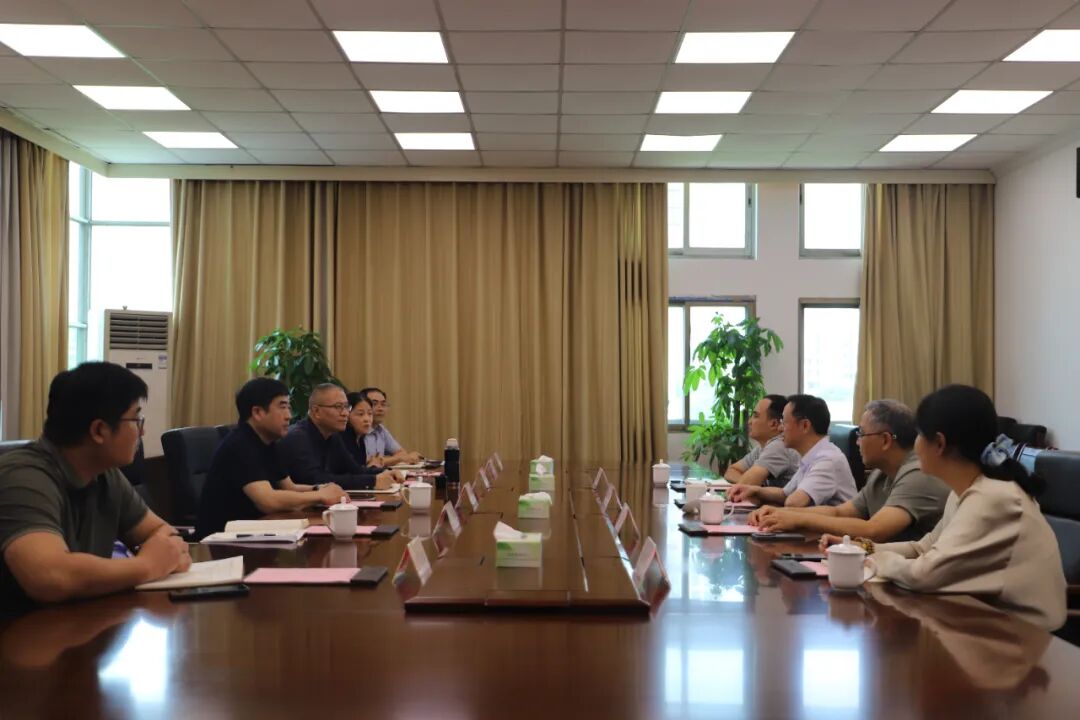
9月15日下午,江西万年青集团党委副书记、董事、总经理吴顺恩接待了兴业证券江西分公司总经理郑天松一行,双方围绕深化产融结合、赋能集团高质量发展开展交流。郑天松回顾了前期双方在投资项目推荐、资金优化配置等方面建立的良好互信基础,并表示将精准对接建材集团战略发展需要。吴顺恩则表示,当前建材行业正处在转型升级、提质增效的关键时期,深化产融结合是集团推动高质量发展的重要抓手,双方就投资项目推荐、产业投资、资金盘活、投资顾问等方面达成合作共识,后续将通过资本市场发现产业、挖掘产业、参与产业。在行业需求整体承压的背景下,区域性建材集团寻求资本侧助力的动作,折射出企业对存量资产盘活与增量项目筛选的现实需求。
小结与展望
综合本期素材,水泥行业当前的主线可以概括为“供给端自律、龙头端调兵、工程端收官”。东北座谈会释放的信号表明,在发改价格〔2026〕1303号文提供的成本核算工具下,错峰生产与反低价倾销正在从行业倡议走向更具约束力的操作框架,但泛东北的扭亏目标被设定在“为明年打下基础”,说明短期改善空间有限。赣西的推涨则提醒我们,成本推动型涨价与需求端放量之间仍存在时间差,价格落实幅度有待观察。海螺水泥的人事调整与川西收购传闻,前者是常规治理动作,后者若属实,则意味着龙头在西藏及川滇交界区域的产能协同仍在推进,但传言未经确认,不宜过度解读。平陆运河的通航,则为海螺与华润建材科技的特种水泥与工程保供能力提供了最新注脚,也为西南地区的水泥物流格局带来新的变量。整体来看,行业仍处于“以时间换空间”的阶段,区域分化与头部企业的工程端优势,将是下一阶段观察的重点。