区域分化下的水泥市场冷暖
导语
9月中旬,水泥行业呈现出“北稳南涨、区域分化”的微妙格局。一面是海螺集团高层远赴四川,密集调研新材料与新能源产业项目,释放出传统建材巨头加速跨界布局的信号;另一面则是山西、陕西、四川部分地区水泥价格上调,而河北局部却出现下跌。同一片市场,冷暖不均,折射出当前行业供需关系的复杂性与企业战略转型的迫切性。
要点梳理:从企业动向到区域价格
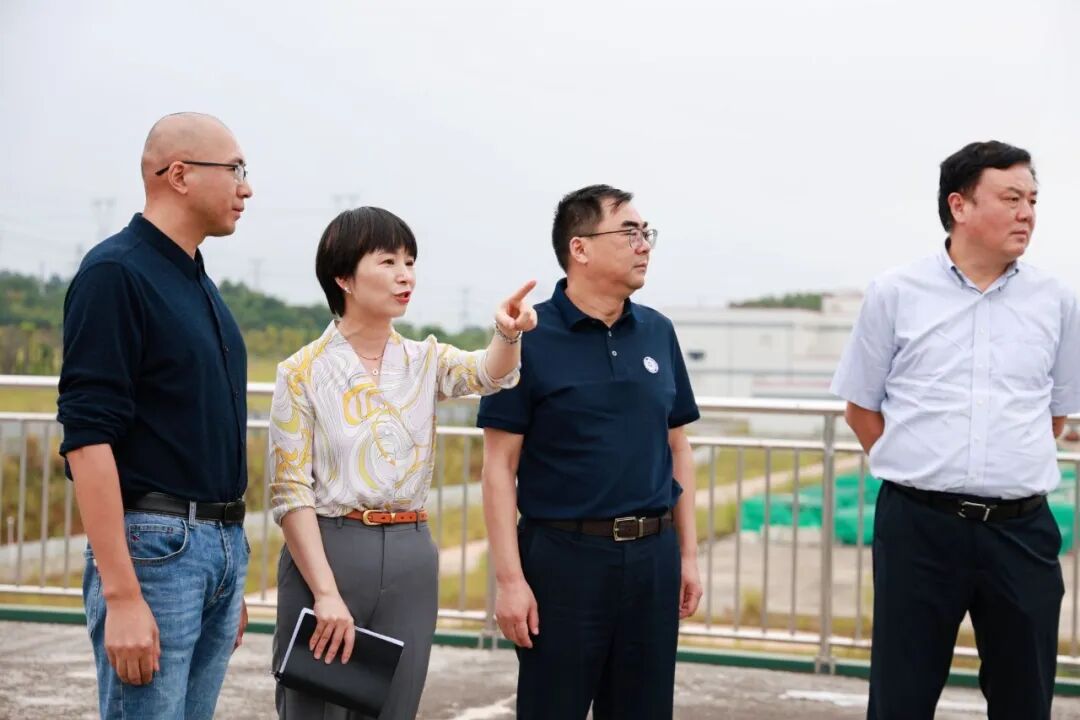
本期素材中,最引人注目的企业动态来自海螺集团。9月14日至15日,海螺集团党委副书记、总经理朱胜利一行赴四川绵阳、乐山、眉山三地调研,涉及杉金光电绵阳项目、海创尚纬以及四川杉杉等实体。值得注意的是,朱胜利同时担任杉杉股份董事长,调研期间与绵阳、乐山、眉山三市主要领导就深化产业合作、推动锂电产业集群发展等议题进行了交流。这一行程覆盖光电材料、新能源电池材料等多个领域,显示出海螺集团在水泥主业之外,正积极向新材料和新能源产业链延伸。
价格方面,9月16日的数据呈现出明显的区域差异。华北市场需求旺盛,华北水泥价格指数为320.92,环比上升0.26%,但较去年同期仍下跌10.46%。其中山西表现突出,P.O 42.5水泥价格指数达319.84,环比上升2.54%,同比上涨2.66%;临汾、运城散装参考价上涨6.00%,晋城、长治上涨5.00%。西北市场同样需求旺盛,西北水泥价格指数为342.63,环比上升0.45%,陕西P.O 42.5水泥价格指数为292.25,环比上升1.15%,同比上涨3.54%,榆林散装参考价上涨6.00%。西南市场方面,西南水泥价格指数为318.32,环比微升0.07%,四川P.O 42.5水泥价格指数为338.26,环比上升0.19%,但同比下跌3.78%,泸州散装参考价上涨7.00%。
与之形成对比的是河北。尽管同样处于华北市场,河北P.O 42.5水泥价格指数为304.24,环比下降0.67%,同比下跌11.93%,石家庄散装参考价下跌2.00%。同一区域指数上扬,河北却逆势走低,说明区域内供需格局并不一致。
深度分析:价格分化背后的供需逻辑与转型压力
山西、陕西、四川部分地区的价格上涨,与“需求旺盛”的行情描述相互印证。这或许与当地基建项目集中开工、错峰生产执行较好有关。尤其是山西和陕西,同比价格由负转正或保持上涨,说明当地供给端控制得力,需求端有实质性支撑。而河北的下跌则暗示,华北市场内部存在结构性过剩,局部竞争激烈,企业为维持出货量不得不让利。河北同比跌幅超过10%,压力可见一斑。
更值得关注的是海螺集团的动向。作为水泥行业的头部企业,其总经理同时执掌杉杉股份,并深入四川调研锂电产业集群,这并非简单的多元化尝试,而是传统建材企业在行业需求见顶背景下的战略突围。水泥行业整体面临产能过剩和碳减排压力,单纯依赖规模扩张已难以为继。向新能源、新材料领域延伸,既能利用原有工业基础和政府关系,又能切入高成长赛道,形成新的利润增长点。四川作为锂电产业重镇,拥有丰富的清洁能源和产业集群优势,海螺在此布局,意在长远。
从价格数据看,尽管多个区域环比微涨,但同比多数仍为下跌,说明行业整体仍未摆脱下行压力。华北、西南同比跌幅分别为10.46%和5.26%,仅有山西、陕西同比上涨。这种分化意味着,全国性普涨的基础尚不牢固,更多是区域性、阶段性反弹。企业若不能在本轮调整中找准定位,无论是继续深耕水泥还是跨界转型,都可能面临更大挑战。
小结与展望
综合来看,当前水泥市场正处于“总量承压、区域分化、企业转型”的三重叠加期。短期内,山西、陕西、四川部分地区的价格上行能否持续,取决于后续基建资金落地和错峰生产执行力度;河北的下跌则提醒我们,局部市场仍存在供需失衡风险。中长期看,海螺集团赴川调研释放的信号值得重视——头部企业正通过产业链延伸寻找第二增长曲线。对于行业而言,这既是竞争格局重塑的开始,也是传统水泥企业向绿色低碳、新材料方向演进的缩影。未来,谁能在区域深耕与跨界布局之间找到平衡,谁就更有可能在下一轮周期中占据主动。