涂料业竞合重塑新格局
十月下旬的涂料行业,呈现出一种少见的密度感:上游原材料端在组建联合实验室,老牌上市涂企在重整中更换实控人,头部企业在把工厂改造成文旅与培训综合体,外资特种材料公司则把智能实验室搬到上海,而国家层面推动科技创新与产业创新深度融合的政策文件同期落地。几条线索看似分属不同赛道,实则指向同一个命题——当房地产增量红利退潮、行业从规模扩张转入存量竞争,涂料企业的生存方式正在被重新定义:靠单点产品和单一渠道已经不够,谁能把技术、场景、人才与资本组织成系统能力,谁才有资格谈下一个周期。
要点梳理:五条动态勾勒行业切面
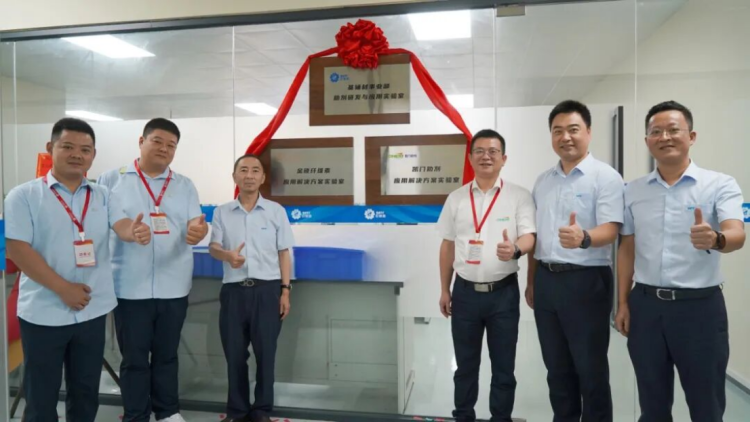
第一,上游协同走向实体化。10月20日,巴德富集团与金硕科技、凯门助剂共建的联合实验室在巴德富顺德科创园揭牌,实验室总面积约200㎡。三方于2025年正式启动战略合作,定位互补清晰:巴德富是亚洲最大的涂料用树脂与助剂研产销一体化企业,金硕科技是行业内唯一可做全系列羟乙基纤维素醚(HEC)产品的企业并拥有国内单线产能最大的HEC生产基地,凯门助剂则在水性分散剂、消泡剂、润湿剂等品类具备优势。实验室被赋予“连接器”“加速器”“助推器”三重角色,覆盖建筑内外墙涂料、防水涂料、工业涂料等多场景解决方案。
第二,头部涂企把“好房子”做成生态。同日,三棵树好房子工业文旅与培训基地在福建莆田启幕,由三棵树园区、好房子科技体验中心、培训中心、会议中心组成。此前7月启用的科技体验中心由二十余年旧厂房原地焕新,总建筑面积近两万平方米,四层空间分别承载家居焕新、城市更新、大漆非遗与美好生活体验四大主题,并创下“最大的涂料展厅”吉尼斯世界纪录。此次基地启幕,将“工业+文旅+培训”三位一体落进同一物理空间。
第三,资本端出现标志性重整。建筑涂料老牌企业*ST亚士通过公开遴选确定张家港金浦安宸钰汇股权投资合伙企业(有限合伙)为重整产业投资人,其执行事务合伙人金浦产业投资基金管理有限公司将成为新实控人。此次遴选共有5家产业投资人、23家财务投资人参与。金浦投资成立于2009年,由上海国际集团牵头发起,截至2026年8月在管基金及合伙企业91只,总认缴规模713亿元,累计投资623个项目、收获91个IPO。出资阵容中还包括璞康数据,以及申港证券旗下申港新兴私募基金管理(上海)有限公司、中欧基金旗下中欧私募基金管理(上海)有限公司。董事长李金钟的表态颇值得玩味:重整不只是抹平债务、保住上市身份,更要重塑经营方式与产业发展路径。
第四,政策端给出融合路径。中共中央办公厅、国务院办公厅印发《关于推动科技创新和产业创新深度融合的意见》,明确以发展新质生产力、建设现代化产业体系为目标,构建企业主导、各主体协同的产学研融通创新体系;提出强化企业创新主体地位、推动创新资源向企业集聚,健全“揭榜挂帅”“业主制”等组织方式,坚持“应用考核技术、市场考核产品”的验收机制,并在先进材料等重点领域部署关键核心技术攻关。
第五,外资加码本土化研发。世索科在上海启用“创新体验中心”和集团首个新一代智能实验室“智御实验室”。后者由移动机器人与全自动化实验系统驱动,可实现全天候“黑灯”运行,据内部测算可提升实验通量3至5倍。体验中心还设立创新VR空间,使中国客户能与全球研发团队即时连接、远程协作。
深度分析:从卖产品到建系统,三条主线正在成形
其一,创新单元正在从企业内设部门下沉为跨主体联合体。巴德富、金硕科技、凯门助剂三方共建实验室,本质上是把树脂、纤维素醚、助剂这三个涂料配方中的关键变量放到同一张实验台上做匹配验证。过去这类协同多停留在供货与技术服务层面,如今以独立实验室、共享设备与数据的形式固化,意味着上游竞争的逻辑从“单料性能比拼”转向“体系配方能力比拼”。这与政策文件中“企业主导、各主体协同”“研用一体”的导向高度吻合——政策鼓励的方向,恰恰是龙头企业已经在做的动作,这类自下而上的探索很可能在后续项目组织与验收机制中获得更多制度支撑。
其二,涂企的价值链正从墙面延伸到空间与人力。三棵树的路径值得单独拆解:旧厂房原地焕新,既是绿色材料与智能工艺的自我示范,也是城市更新从“大拆大建”转向“存量提质”背景下的一套可输出方案;把培训基地嵌入文旅动线,形成“参观即学习、体验即实训”,则把产业工人培养从依赖周期性技能赛事的“运动式练兵”转为基地化、常态化机制。涂料涂装是建筑品质交付的终端环节,施工人员技能标准化程度直接决定产品性能能否兑现。“好房子”写入“十五五”规划建议后,合格产业工人的供给速度会实质影响落地节奏,谁先建成人才网络,谁就在交付端握有话语权。
其三,资本对涂企的估值逻辑正在从地产弹性转向产业重构。*ST亚士的案例中,最关键的信号不是谁入主,而是遴选标准的变化——“比的不是谁出价高,而是谁能带来真正的长期产业价值”。亚士过去深度绑定地产周期,上行期靠扩产能、铺渠道扩张,周期反转后业务结构单一、应收账款高企、现金流吃紧的短板集中暴露。此次引入的组合中,金浦投资提供产业研判与资源整合,璞康数据带来数字化经营与AI应用能力,申港体系带来交易组织与资本运作积累,中欧私募在产业研究与风控上形成支持。这套“资本+产业”的结构,指向的是经营质量与产业结构的重塑,而非单纯的债务纾困。当然,产业投资人主导权与原主业之间的平衡、涂料主业是否会被“科技新衣”裹挟,仍是需要观察的现实问题。
把视野再拉高一层,世索科的智能实验室与巴德富的联合实验室构成一组有趣的对照:前者用自动化与AI把实验通量提升3至5倍,后者用三方共享把配方验证链路打通。一个解决“速度”,一个解决“协同”,共同指向研发效率这一行业长期短板。当政策明确要求“围绕产业链部署创新链”,涂料这种传统上被视为配方型、经验型的行业,其研发组织方式的现代化程度,将越来越直接地决定企业分层。
小结与展望:分化加速,胜负手在组织能力
基于上述公开信息可以做出几点审慎判断。短期看,行业分化会进一步加剧:具备上游协同能力、场景运营能力与资本支持的企业,将在存量市场中占据更有利位置;而业务结构单一、现金流承压的企业,仍将面临被动重整或被动出清。中期看,助剂、纤维素醚等关键辅料的国产化协同会继续深化,联合实验室这类组织形式的复制概率不低,上游从“卖原料”向“卖体系解决方案”迁移的趋势已经显现。政策层面,《意见》对先进材料攻关、企业主导的产学研融通、场景开放共享的部署,为涂料产业链的技术攻关提供了制度接口,但落地效果取决于企业能否提出真实需求、承担主导角色。至于“好房子”与城市更新带来的存量改造需求,能否转化为涂料行业的稳定订单,还要看培训体系输出的人才供给能否跟上——这恰恰是三棵树这类布局的长期价值所在。
一个行业的成熟,往往不体现在产能与营收的峰值,而体现在它如何组织创新、如何培养人、如何与资本相处。这个十月给出的答案,值得持续跟踪。