涂料业创新潮涌:从粉体到工程
近期涂料及上下游产业链动态频密:上游无机非金属粉体材料创新平台获批组建,中游涂料企业研发体系持续通过省级复核,下游包装涂料新品瞄准可回收趋势,同时本土涂料品牌在国家重大工程中频频亮相。从材料基础研究到终端应用场景,行业正呈现出“创新链向上游延伸、产品链向绿色靠拢、品牌力向工程端渗透”的阶段性特征。
要点梳理:五条素材中的关键事实
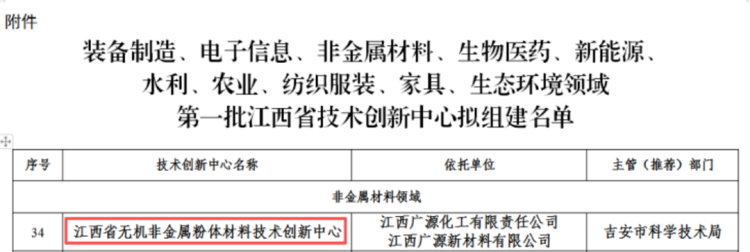
其一,江西省科技厅发布2026年装备制造、电子信息、非金属材料等领域第一批省技术创新中心组建名单,由广源集团旗下江西广源化工有限责任公司、江西广源新材料有限公司联合申报的“江西省无机非金属粉体材料技术创新中心”获批组建,入选非金属材料领域第一批名单。该中心聚焦超细化研磨、粉体表面改性、功能化应用、粉体母粒化及多功能复合粉体等关键技术,主攻领域涵盖先进功能涂料与工程塑料、新能源锂电池隔膜涂层、覆铜板填料与半导体封袋、电线电缆、特种纸、氟橡胶、功能化塑料母粒、复合无机阻燃剂以及大理石尾矿和工业废渣高值化利用等。
其二,三棵树发布“马上住4.0战略”,以图示形式对外披露其业务战略升级动作。
其三,山东省工业和信息化厅组织开展2026年山东省“一企一技术”研发中心运行评价工作,山东元悦新材料有限公司顺利通过运行评价复核。该公司创办于1994年,位于山东诸城,以涂料研发、生产、销售为主导,2022年被认定为国家级专精特新“小巨人”企业,主导产品涵盖醇酸、环氧、聚氨酯等10大系列400多个品种;此前已获评山东省“一企一技术”研发中心、山东省工业设计中心、山东省中小企业创新研发中心,2024年入选山东省数字经济“晨星工厂”,旗下“益利”品牌高效防腐涂料产品远销中亚、非洲、北美及东南亚等海外市场。
其四,斯塔尔(Stahl)面向全球市场推出Senoprint®金属涂层系列。该产品可在印刷过程中直接形成高亮度金属效果,无需额外覆箔工序,为传统热烫金和冷烫金提供可回收替代方案;系列基于此前北美市场应用的LustreCoat产品线开发,整合为全球统一品牌,适用于消费品、食品饮料、日化及高附加值产品包装,兼容单张纸胶印、丝网印刷、柔版印刷、窄幅轮转标签印刷等工艺,提供银色和金色效果,并有UV固化体系与水性体系两种技术路线,可通过标准纸张回收体系实现脱墨处理和纤维回收,以响应欧盟《包装与包装废弃物法规》(PPWR)等要求。
其五,第二十一届中国土木工程詹天佑奖获奖名单揭晓,本届共100项工程获奖,其中5项国家级地标与超级工程背后有北新涂料的身影:国家速滑馆、北京工人体育场改造复建项目、国家高山滑雪中心均由龙牌涂料提供无机涂料;厦门新会展中心由北新大桥提供环氧富锌底漆、环氧云铁中间漆、丙烯酸聚氨酯面漆;嘉绍大桥由北新大桥提供环氧磷酸锌底漆、云铁环氧中间漆、丙烯酸聚氨酯面漆。
深度分析:三条主线勾勒行业走向
第一条主线是创新资源向材料底层集聚。广源集团牵头的省级技术创新中心获批,其意义不止于一家企业的平台资质,而在于把无机非金属粉体这一涂料上游关键环节纳入省级技术创新体系。从中心列出的主攻领域看,先进功能涂料与工程塑料被置于首位,锂电池隔膜涂层、覆铜板填料等新兴应用同步纳入,说明粉体材料的功能化、母粒化正从配套角色走向价值创造环节。中心提出构建“小试—中试—量产”三级孵化体系和“需求牵引—技术突破—产业转化”闭环,指向的正是长期以来粉体材料科研成果与产业化之间的转化断点。对涂料行业而言,上游粉体在分散性、表面改性、复合化方面的进步,将直接影响涂料产品的性能上限与成本结构。
第二条主线是绿色合规从终端倒逼产品设计。斯塔尔Senoprint®的推出,表面看是一款装饰性涂层新品,实质是包装产业链对欧盟PPWR等法规的主动响应。其核心卖点在于以印刷直出的金属效果替代覆箔工序,减少材料消耗与废弃物,同时通过标准纸张回收体系实现脱墨与纤维回收,并提供UV固化与水性两条低VOCs技术路线。这一逻辑对涂料企业的启示在于:可持续性已不再是附加标签,而是产品定义阶段的约束条件——可回收性、低VOCs、工艺简化被同时写入产品规格,谁能在不牺牲视觉效果的前提下满足这些约束,谁就能占据高端包装涂料的话语权。
第三条主线是本土品牌在工程端的能力验证。北新涂料旗下龙牌无机涂料与北新大桥重防腐体系同时出现在詹天佑奖获奖工程中,覆盖体育场馆、会展综合体与跨江桥梁等不同场景。无机涂料在大型公建中强调A级不燃、净味环保、透气防潮与耐擦洗,对应的是医疗、地铁、场馆等场景的消防与维护要求;重防腐体系则强调主动防锈、阻隔腐蚀介质侵入与户外耐候,对应桥梁长期服役环境。工程业绩对涂料企业而言是最具说服力的资质背书,尤其在公建与基础设施领域,材料供应商与超级工程的绑定关系,往往比单纯的参数宣传更能建立信任。
把三条主线放在一起看,可以观察到行业竞争要素的迁移:一是竞争前移至材料与工艺的基础研究,研发平台资质与产学研协同能力成为区分企业层级的新标尺,元悦新材料通过省级研发中心运行评价复核、广源获批组建省级技术创新中心,均是这一逻辑的体现;二是合规与可持续能力成为产品准入条件,包装涂料领域表现尤为明显;三是应用场景的专业化程度加深,公建、桥梁、包装、新能源等不同场景对涂料性能提出差异化要求,通用型产品的空间被压缩。三棵树发布“马上住4.0战略”,则可视为头部企业在业务模式层面寻求差异化的动作,具体内涵有待其后续披露,但战略迭代本身反映出消费端竞争已进入体系化阶段。
小结与展望
基于公开信息审慎判断,短期内涂料行业的创新投入仍将沿“上游材料—产品绿色化—工程应用”三条路径展开:省级技术创新中心等平台的组建,有望加快无机非金属粉体在涂料、新能源、电子等领域的应用验证;包装涂料的可回收设计将持续受到欧盟PPWR等法规牵引,UV固化与水性体系的产品比重可能进一步提升;本土品牌在重大工程中的材料供应记录,将继续作为其拓展公建与基础设施市场的重要资产。需要指出的是,平台获批、战略发布与奖项揭晓均属于阶段性节点,其实际成效仍取决于后续研发投入、成果转化与项目落地情况,行业应保持理性观察。