永康五金指数波动中显韧性
近期“世界·永康五金指数”密集释放出多组价格与景气信号:周价格总指数在98点上下窄幅震荡,8月下旬至9月中旬先后经历微跌、微升与小幅反弹;而7月三大景气指数则全线下调,市场交易、生产、外贸景气同步走弱。价格端与景气端走势出现阶段性背离,折射出当前五金行业“量价博弈、结构分化”的复杂局面。
一、周价格指数:震荡中枢稳定,品类分化明显
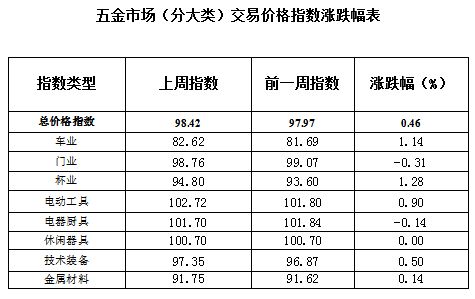
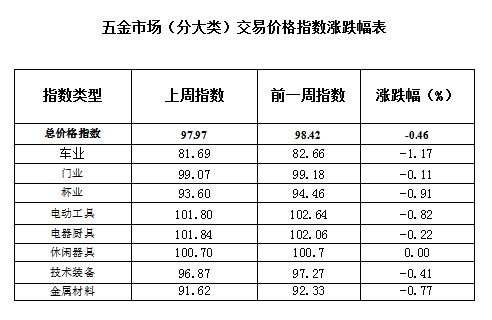
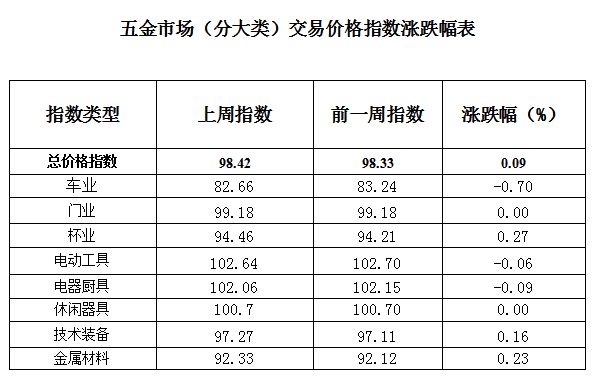
从周度数据看,永康五金市场交易周价格总指数在8月17日至9月13日的四周内,分别收于98.33点、98.42点、97.97点和98.42点,单周波动幅度均在0.5个百分点以内,整体运行平稳。但八大行业分化显著:杯业、车业、电动工具、技术装备、金属材料等多数时段处于上升通道,而门业、电器厨具则多次出现在跌幅榜前列。
具体来看,杯业波动最为剧烈。8月24日至30日当周,杯业价格指数收于94.46点,环比上升0.27个百分点,其上涨主要受“金属制厨房用器具制造”价格上升带动;随后一周杯业转而下跌0.91个百分点,9月7日至13日当周再度反弹1.28个百分点,涨幅居八大类之首,同样由“金属制厨房用器具制造”价格环比上升3.80个百分点所推动。车业则呈现先跌后升的走势,8月31日至9月6日当周以1.17个百分点的降幅居首,主要受“汽车零部件及配件制造”价格下降影响;9月7日至13日当周即回升1.14个百分点,同品类价格转为上涨1.04个百分点。技术装备中的“金属切割及焊接设备制造”波动尤为突出,8月31日至9月6日当周环比下降8.04个百分点,次周即大幅反弹9.26个百分点。
门业与电器厨具则构成下行力量。门业在9月7日至13日当周以0.31个百分点降幅居首,主要受“木门窗制造”价格下降1.87个百分点拖累;电器厨具当周下降0.14个百分点,其中“照明灯具制造”价格环比下降8.38个百分点,成为主要拖累项。
二、7月景气指数:三大指标同步回调,需求端承压
与周价格指数的韧性相比,7月景气指数表现明显偏弱。永康五金市场交易景气指数收于91.91点,环比下降2.00个点,要素供给、市场需求、经营效益和总体判断四大分项“全线下调”。生产景气指数收于97.85点,环比下降1.05个点,呈“一升三降”格局,仅要素供给分项小幅上升。外贸景气指数收于95.49点,环比下降1.19个点,同样为“一升三降”,要素供给上升而市场需求、经营效益和总体判断下降。
价格指数方面,7月市场交易价格指数收于98.82点,环比微涨0.01个百分点,八大行业呈“三升一平四降”,杯业涨幅最大,环比上涨6.16个百分点;生产价格指数收于105.71点,环比上升0.21个百分点,呈“六升两降”,休闲器具涨幅居首;外贸价格指数收于99.77点,环比持平,技术装备涨幅最大。产业发展分项中,创新指数环比上涨0.80个点至131.19点,其中创新产出指数上涨2.37个点;电商指数略有下滑至123.97点,跨境电商指数为142.00点;产业链指数微降至105.37点。
三、深度分析:价格韧性与景气走弱的背后
将周价格指数与月度景气指数对照观察,可以发现当前五金行业运行的核心特征:价格端表现出较强韧性,但市场主体对需求与效益的预期偏谨慎。7月三大景气指数全线下调,市场需求分项在三大指数中均呈下降态势,说明终端订单支撑不足;而价格指数却保持平稳甚至微涨,这一背离可能源于成本端的刚性支撑以及部分品类结构性涨价。
从周度数据看,涨价品类多集中在金属制厨房用器具、汽车零部件、金属切割及焊接设备、刀剪及类似日用金属工具等细分领域,降价品类则集中在木门窗、照明灯具、家用通风电器具等。这种分化表明,五金行业内部正经历结构性调整:与消费升级、装备制造相关的品类价格支撑较强,而与房地产竣工链条关联度较高的门业、照明等品类则面临需求收缩压力。7月外贸景气指数中市场需求分项下降而要素供给分项上升,也暗示外贸端订单扩张动力减弱。
值得关注的是,7月创新指数环比上涨,创新产出指数提升明显,说明部分企业在压力下仍在加大产品研发与升级投入,这与产业升级指数同比上升形成呼应,构成行业中长期的积极因素。
四、小结与展望
综合近期公开指数数据,永康五金市场短期价格总指数大概率维持稳态运行,周度波动中枢在98点附近。分品类看,杯业、车业、技术装备等受金属制厨房用器具、汽车零部件及焊接设备价格波动影响较大的行业,仍将呈现高频震荡;门业、电器厨具等与地产链关联紧密的品类,价格回升动力相对不足。景气端方面,7月三大景气指数同步回调后,需关注后续市场需求分项能否企稳。若外贸景气中市场需求分项持续走弱,可能对下半年五金出口形成压制。行业企业宜密切跟踪细分品类价格信号,优化产品结构,以应对需求分化带来的经营压力。