永康五金指数显露结构性分化信号
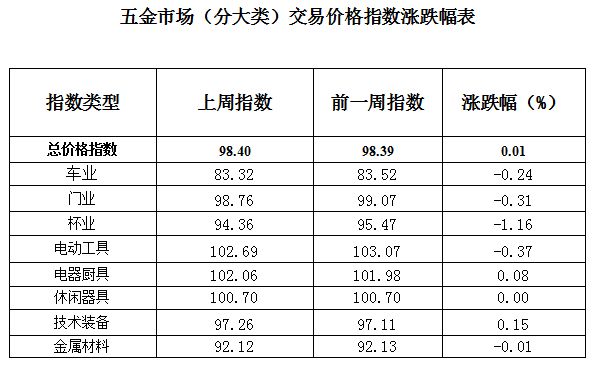
近一个月来,永康五金市场交易周价格总指数在98.39至98.83点区间内窄幅波动,单周涨跌幅均未超过0.35个百分点,整体呈现“低位企稳、窄幅震荡”的运行特征。与此同时,2026年6月三大景气指数全线上涨、三大价格指数两升一降的中期数据,与周度高频数据之间形成了一种微妙的张力:景气回暖与价格疲弱并存,行业内部的结构性分化正在加剧。
近期运行要点:整体平稳,内部分化明显
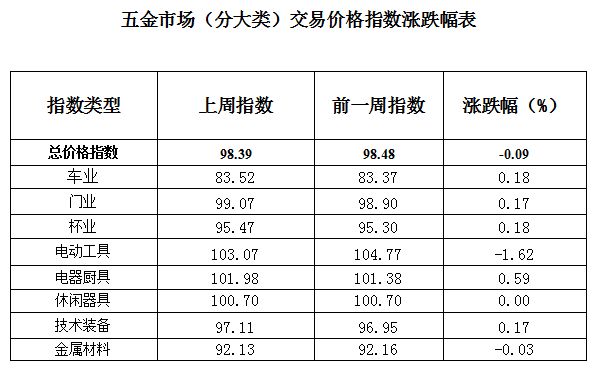
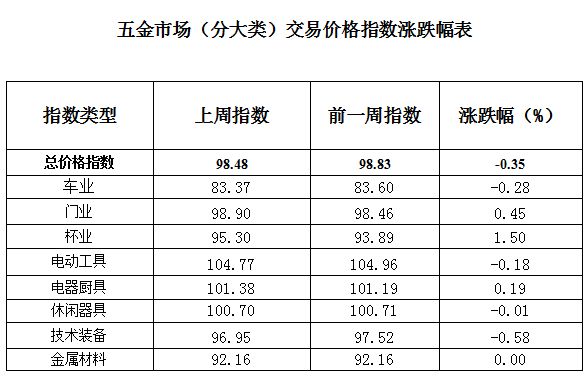
从周价格总指数看,7月20日至7月26日当周收于98.83点,环比微升0.04个百分点;7月27日至8月2日当周回落至98.48点,环比下跌0.35个百分点;8月3日至8月9日当周收于98.39点,环比微跌0.09个百分点;8月10日至8月16日当周收于98.40点,环比微升0.01个百分点。四周累计波动幅度有限,但八大行业的分项表现差异显著。
“技术装备”类波动最为剧烈:7月20日至7月26日当周环比上升0.18个百分点,主要受“金属切割及焊接设备制造”价格指数环比上升8.80个百分点拉动;仅一周后,该类商品价格指数便环比下降9.30个百分点,直接拖累“技术装备”行业指数下降0.58个百分点,跌幅居八大类之首。至8月10日至8月16日当周,“技术装备”又因“气体压缩机械制造”价格指数环比上升4.57个百分点而回升0.15个百分点,重回涨幅首位。
“杯业”则呈现相反走势:7月27日至8月2日当周,“金属制餐具和器皿制造”价格指数环比上升7.33个百分点,推动“杯业”行业指数上升1.50个百分点,涨幅居首;但随后两周持续下行,8月10日至8月16日当周,“金属制餐具和器皿制造”价格指数已回落至76.59点,环比下降5.62个百分点,“杯业”行业指数降至94.36点,跌幅1.16个百分点,居八大类之首。
“电器厨具”在8月10日至8月16日当周收于102.06点,环比上升0.08个百分点,主要受“其他电机制造”价格指数环比上升5.14个百分点影响。“电动工具”则连续两周下跌,8月3日至8月9日当周受“切削工具制造”价格指数环比下降3.80个百分点拖累,跌幅达1.62个百分点;8月10日至8月16日当周继续下跌0.37个百分点。
“车业”与“门业”同样呈现高频波动。“车业”在7月27日至8月2日当周受“内燃机及配件制造”价格指数下降0.72个百分点影响而下跌0.28个百分点,8月3日至8月9日当周则因该分项回升1.34个百分点而反弹0.18个百分点,8月10日至8月16日当周再度下跌0.24个百分点。“门业”在7月20日至7月26日当周因“木门窗制造”价格指数环比下降7.79个百分点而下跌0.99个百分点,8月3日至8月9日当周则因该分项回升2.94个百分点而上涨0.17个百分点,8月10日至8月16日当周又受“金属门窗制造”价格指数下降2.86个百分点拖累而下跌0.31个百分点。
“金属材料”在7月20日至7月26日当周受“钢压延加工”价格指数上升0.24个百分点拉动而回升0.24个百分点,8月3日至8月9日当周则因“铅锌冶炼”价格指数环比下降16.32个百分点而下跌0.03个百分点。“休闲器具”在7月20日至7月26日当周受“自行车制造”价格指数下降0.92个百分点影响而回落0.65个百分点,8月3日至8月9日及8月10日至8月16日两周均与上期基本持平。
中期景气回暖与短期价格疲弱的背离
将周度高频数据与2026年6月的月度指数对照,可以看到一个值得关注的背离:6月永康五金市场交易景气指数收于93.91点,环比上升1.56个点,四大分项“全线上升”;生产景气指数收于98.90点,环比上升0.62个点;外贸景气指数收于96.68点,环比上升0.21个点。三大景气指数全线上涨,显示企业对要素供给、市场需求和经营效益的预期在改善。
但价格端并未同步走强。6月市场交易价格指数收于98.81点,环比下降0.23个百分点,八大行业呈“四升四降”格局;生产价格指数收于105.49点,环比上升1.21个百分点,呈“三升五降”;外贸价格指数收于99.77点,环比上升0.69个百分点,呈“六升两降”。价格指数的分化表明,景气回暖更多体现在量的扩张和预期的修复上,而非价格的系统性抬升。
这一背离在产业发展分项指数中也有印证。6月电商指数为124.87点,环比上升0.31个点,其中跨境电商指数收于142.58点,显著高于境内电商指数的107.15点;产业链指数收于105.39点,环比上涨1.30个点;物流指数二季度收于139.71点。流通端和产业链端的活跃度在提升,但创新指数为130.39点,环比下降0.32个点,其中创新产出指数下降0.86个点,创新投入指数则上升0.38个点。投入增、产出降的组合,说明创新转化效率尚未同步跟进。
结构性分化的背后逻辑
从上述数据可以提炼出三条线索。
第一,细分品类的价格波动远大于行业整体波动。以“技术装备”为例,行业指数单周波动幅度在0.15至0.58个百分点之间,但其内部“金属切割及焊接设备制造”分项的单周波动可达8至9个百分点;“杯业”行业指数波动在0.18至1.50个百分点之间,而“金属制餐具和器皿制造”分项波动可达5至7个百分点。这意味着,行业层面的“平稳”掩盖了细分赛道的大幅起落,企业的实际经营感受可能远比指数显示的更为剧烈。
第二,外贸端的分化尤为突出。6月外贸价格指数八大行业中“六升两降”,金属材料涨幅最大,环比上涨5.20个百分点,而休闲器具和技术装备两大行业环比下降。结合跨境电商指数142.58点的高位运行,可以推断外需的结构性机会集中在部分品类,而非全面回暖。跨境电商的高活跃度与外贸价格指数的分化,共同指向一个判断:出口增量更多来自渠道和品类的结构性拓展,而非传统品类的量价齐升。
第三,产业链稳定性指数的表现值得关注。6月产业链稳定性指数收于114.03点,明显高于产业链规模指数的99.80点和质量指数的106.66点。稳定性指数偏高,通常意味着供应链的韧性和抗风险能力在增强,但也可能反映出规模扩张动力不足——企业更倾向于守住现有份额而非激进扩张。
小结与展望
综合来看,永康五金产业当前处于“景气回暖、价格承压、结构分化”的阶段。周度价格总指数在98.4点附近窄幅波动,短期内缺乏大幅上行的动力;但6月三大景气指数全线上涨、电商与物流指数持续活跃,为后续需求释放提供了一定支撑。各期评析中反复出现的“预计后期将稳中略升”“稳中有升”“稳态运行”等判断,也反映了市场对短期走势的审慎乐观预期。
需要持续跟踪的关键变量包括:技术装备、杯业等波动较大行业的细分品类价格走势,外贸价格指数中金属材料与其他行业的分化能否收敛,以及创新产出指数能否在创新投入增加的背景下实现回升。在结构性分化加剧的环境下,笼统判断“行业好坏”的意义正在下降,精准识别细分赛道的供需变化才是更有效的分析路径。